
Esta información tiene fines educativos y no constituye asesoría financiera ni legal personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Qué parte del aguinaldo está exenta de ISR
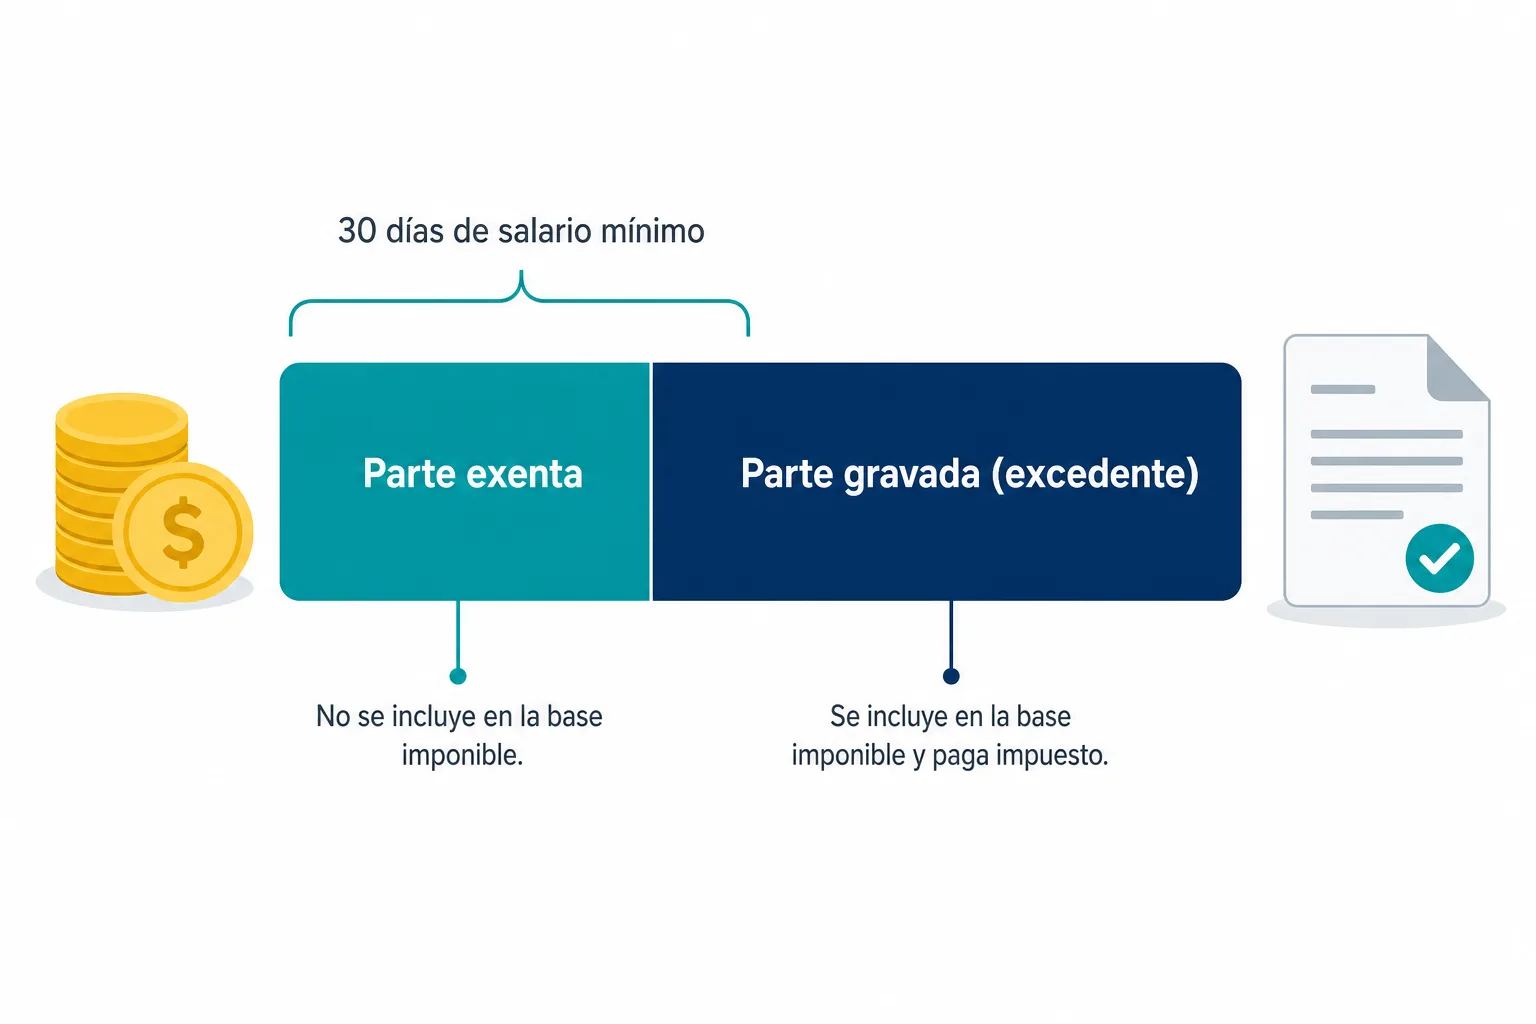
La regla está en el artículo 93, fracción XIV, de la Ley del Impuesto sobre la Renta. No paga ISR la gratificación que recibes durante el año de calendario hasta el equivalente a 30 días del salario mínimo general del área geográfica donde trabajas, cuando la empresa la otorga en forma general. La fracción XV agrega que por el excedente sí se paga el impuesto en los términos del Título IV, el de los ingresos por salarios.
El dato sobre el que se multiplica es el salario mínimo, no tu sueldo. Para 2026, la Comisión Nacional de los Salarios Mínimos fijó 315.04 pesos diarios en el resto del país y 440.87 pesos en la Zona Libre de la Frontera Norte, de acuerdo con el resumen de EY México. Si quieres ver cómo se llegó a esas cifras, está en nuestra guía del salario mínimo en México 2026.
Con esos montos, el tope exento se calcula así:
- Resto del país: 30 × 315.04 = 9,451.20 pesos.
- Zona Libre de la Frontera Norte: 30 × 440.87 = 13,226.10 pesos.
Es un tope en pesos, igual para todos en la misma zona. No crece porque ganes más ni baja porque tu aguinaldo sea menor: es el límite hasta donde el aguinaldo no se grava.
Cuánto aguinaldo te toca por ley
El aguinaldo es un derecho laboral, no un favor de la empresa. El artículo 87 de la Ley Federal del Trabajo establece un aguinaldo anual que debe pagarse antes del 20 de diciembre, equivalente a quince días de salario por lo menos. Quien no completó el año de servicios recibe la parte proporcional al tiempo trabajado, sin importar cuánto haya sido.
Los quince días son el mínimo. Muchas empresas pagan 20, 30 o 40 días por contrato o por política interna, y ahí es donde el tope exento empieza a importar. Cómo se calcula el monto bruto, con tu salario diario y tus días trabajados, está en la guía de cómo se calcula el aguinaldo.
Tres ejemplos con pesos reales
Los siguientes casos son ilustrativos y usan los topes de 2026. El impuesto exacto depende de tu sueldo mensual y de la tarifa vigente, por eso aquí solo calculamos la parte que se grava.
Salario bajo y 15 días de aguinaldo
Una persona que gana el salario mínimo (315.04 pesos diarios) y recibe 15 días obtiene 4,725.60 pesos. Es menos que los 9,451.20 exentos, así que todo su aguinaldo queda libre de ISR.
Sueldo medio y 15 días de aguinaldo
Una persona con salario diario de 1,000 pesos (30,000 al mes) recibe 15,000 pesos de aguinaldo. Quedan exentos 9,451.20 pesos y los otros 5,548.80 pesos son ingreso gravado.
Aguinaldo de 40 días por contrato
Con el mismo salario diario de 1,000 pesos, 40 días de aguinaldo suman 40,000 pesos. La parte exenta sigue siendo 9,451.20 pesos y el excedente sube a 30,548.80 pesos. Esa diferencia explica por qué quien tiene un aguinaldo generoso nota que le descuentan más en diciembre.
La misma persona en la frontera norte
Con 1,000 pesos diarios y 15 días en la Zona Libre de la Frontera Norte, el aguinaldo es de 15,000 pesos y el tope exento es de 13,226.10. El excedente baja a 1,773.90 pesos. El mismo aguinaldo paga menos impuesto allí porque el salario mínimo de la zona es más alto.
Cómo se calcula el impuesto sobre el excedente
El excedente no tiene una tasa propia. Se trata como un ingreso por salarios y se suma a lo que ganas en el año, de modo que el impuesto depende del tramo de la tarifa en el que caigas. Para ver cómo funciona esa tarifa y cuánto pagas por tu sueldo, usa la guía para calcular el ISR.
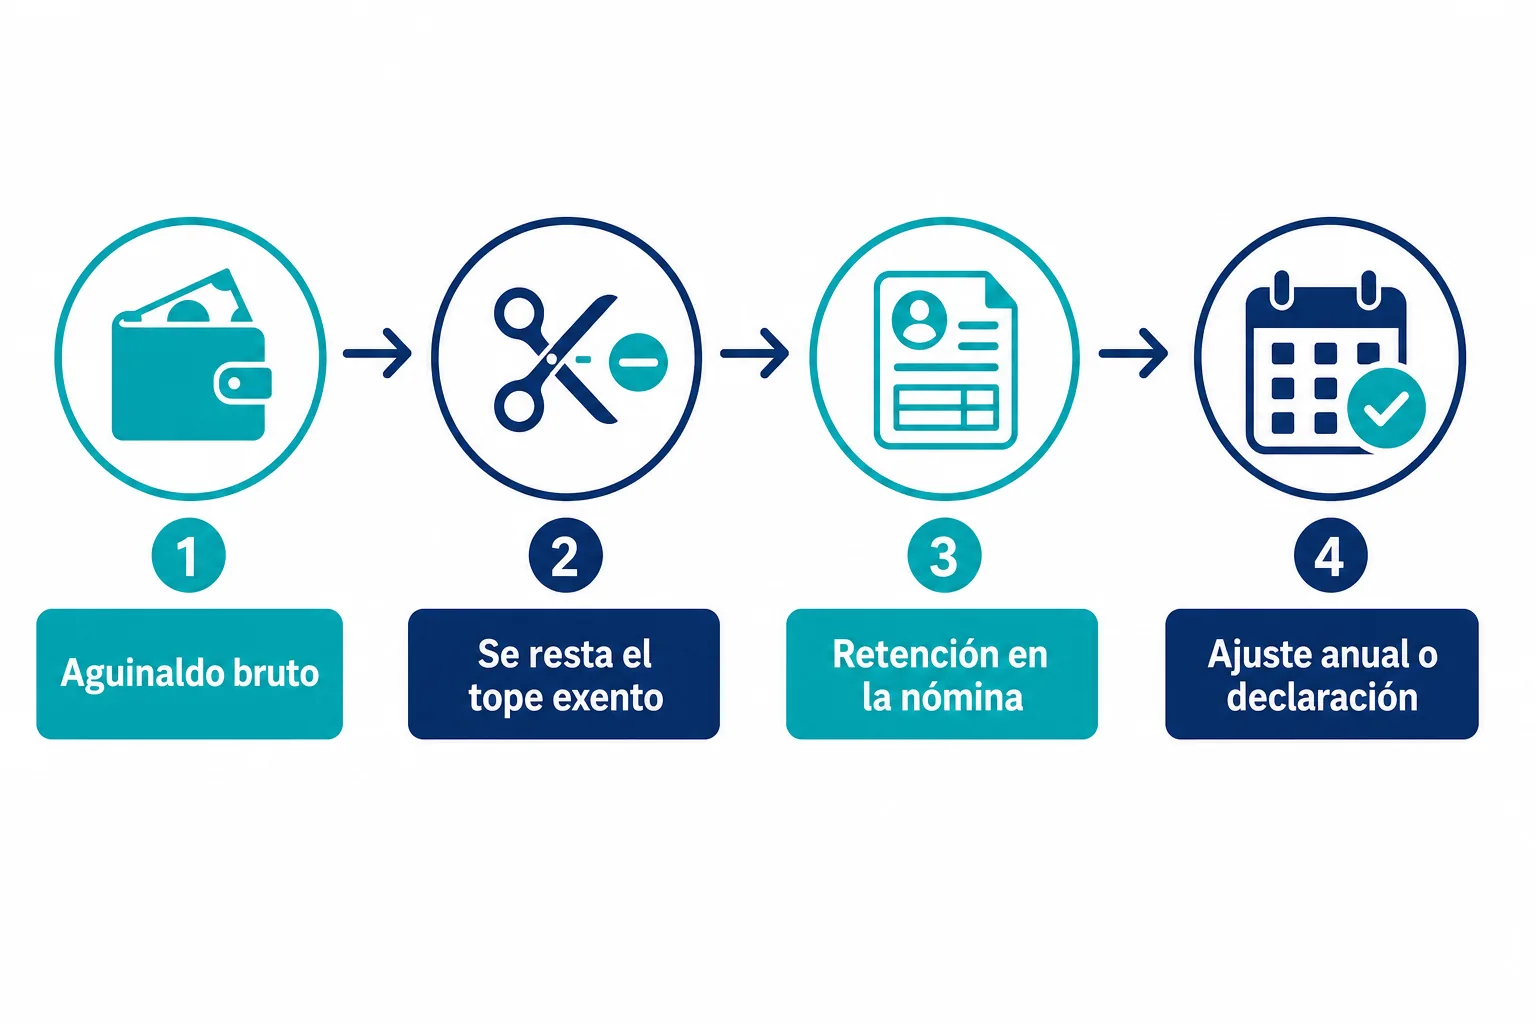
Cuando la empresa te paga, no espera al fin de año para retener. La parte final del artículo 96 de la ley dispone que quienes pagan gratificación anual, participación de utilidades, primas dominicales y primas vacacionales pueden retener el impuesto conforme a los requisitos del Reglamento, y que la retención se puede hacer sobre los demás ingresos del año.
Ese procedimiento está en el artículo 174 del Reglamento de la Ley del Impuesto sobre la Renta. En términos generales, la empresa puede optar por convertir el pago en un equivalente mensual, sumarlo a tu ingreso ordinario del mes, calcular cuánto impuesto adicional genera y de ahí sacar una tasa de retención. Por eso dos personas con el mismo aguinaldo pueden ver descuentos distintos: cambia el sueldo con el que se compara.
El descuento de diciembre es una retención, no necesariamente el impuesto final del año. Si tu empresa retuvo de más, la diferencia se corrige en el ajuste anual o la recuperas en tu declaración anual de personas físicas.
Reglas que cambian tu tope exento
El tope de 30 días es de todo el año
La ley habla de las gratificaciones que recibes durante un año de calendario. Si además del aguinaldo te pagan un bono anual o una gratificación extraordinaria en forma general, todas comparten los mismos 30 días de salario mínimo. Si el bono ya agotó el tope, el aguinaldo se grava completo.
Lo mismo conviene tener presente si cambiaste de empleo durante el año y recibiste gratificaciones de dos empresas. La ley mide lo que recibes durante el año de calendario, no empresa por empresa, así que lo prudente es tratar los 30 días de salario mínimo como un solo tope y confirmar con tu contador o con nómina cómo lo aplicó cada patrón. Si cada empresa te lo trató como si fuera el único, puede quedar un ajuste pendiente al presentar tu declaración.
La prima vacacional y el reparto de utilidades tienen su propio límite
La misma fracción XIV da otros 15 días de salario mínimo exentos para la prima vacacional y 15 días más para la participación de los trabajadores en las utilidades, cada concepto por separado. Tu aguinaldo no gasta ese espacio, ni ellos el del aguinaldo. Para el detalle de la prima, revisa la guía de prima vacacional.
Solo cuenta lo que se otorga en forma general
La exención habla de gratificaciones que se otorgan en forma general. Un pago que la empresa da solo a un puesto o a una persona sin que sea para toda la plantilla puede no cumplir esa condición. Si recibes un pago extraordinario fuera del aguinaldo, pregunta en nómina cómo lo están clasificando.
Si dejas la empresa antes de diciembre
Quien termina la relación laboral antes del 20 de diciembre tiene derecho al aguinaldo proporcional, y ese pago entra en tu liquidación. La parte exenta se calcula con el mismo tope anual de 30 días de salario mínimo. Qué más incluye ese pago está en la guía del finiquito 2026.
Cómo revisar tu recibo de nómina de diciembre
Antes de dar por buena la retención, comprueba tres cosas en tu recibo:
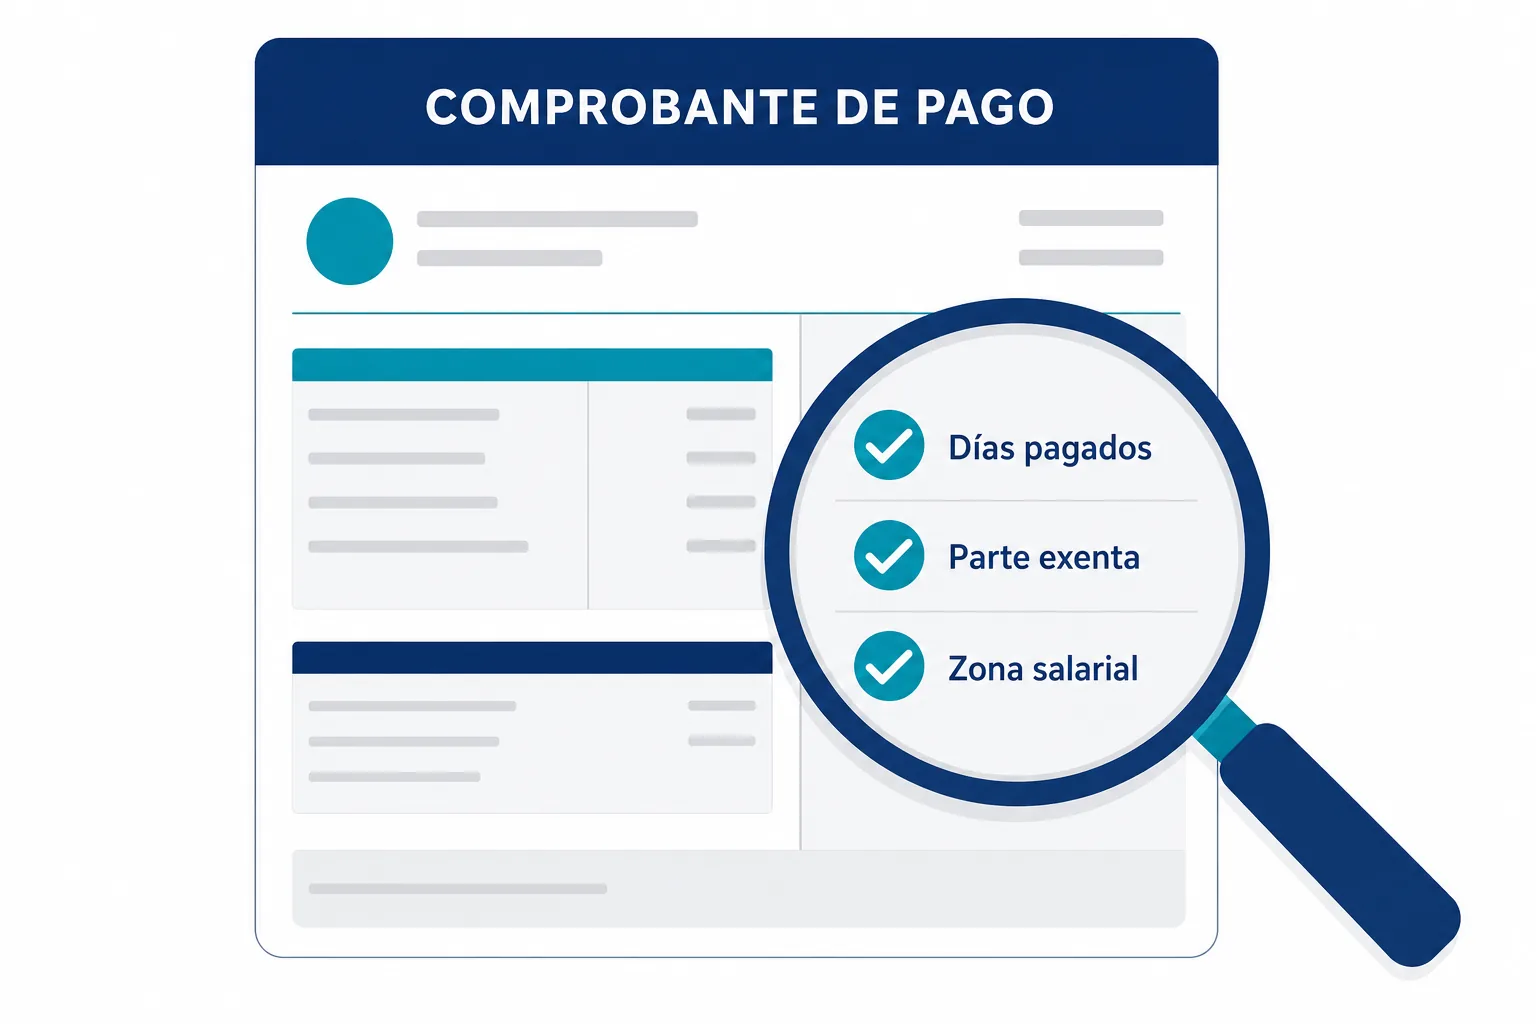
- Los días pagados. Compara los días de aguinaldo del recibo con los que te corresponden por ley o por contrato.
- La parte exenta. El recibo debe separar el aguinaldo exento del gravado. Si indica una cifra distinta de 9,451.20 pesos (o 13,226.10 en la frontera), pide la explicación.
- La zona salarial. Si vives y trabajas en municipios de la frontera norte, tu empresa debe usar el salario mínimo de esa zona.
Si algo no cuadra, pide a nómina el desglose por escrito. Una duda resuelta en diciembre evita una corrección en tu declaración anual en abril.
Cinco errores frecuentes con el ISR del aguinaldo
- Pensar que todo el aguinaldo está exento. Solo lo está hasta 30 días de salario mínimo.
- Calcular el tope con tu sueldo. El tope se multiplica por el salario mínimo, no por tu salario diario.
- Olvidar otras gratificaciones. Un bono anual comparte el mismo tope y puede dejar tu aguinaldo gravado.
- Creer que la retención de diciembre es definitiva. Es un pago a cuenta que se ajusta con tu declaración o con el cálculo anual.
- Usar el salario mínimo equivocado. La frontera norte tiene uno distinto y eso cambia el tope.
Cuánto te queda en la mano
Para estimar tu aguinaldo neto, resta del bruto la retención que aparece en tu recibo. Si prefieres anticiparla, calcula la parte gravada (aguinaldo menos el tope exento) y aplica el tramo de la tarifa de tu sueldo, con la guía de ISR abierta. El resultado será una estimación: la cifra final la fija el cálculo de tu empresa y, si presentas declaración, el ajuste anual.
