

Firmar como aval de un familiar o un amigo parece un favor rápido: unas firmas, una copia de tu identificación y listo. Lo que pocas veces se explica con claridad es qué pasa después, si la persona a la que avalaste deja de pagar.
Qué es un aval
Un aval es la persona que garantiza, con su propio patrimonio, que una obligación de pago será cumplida si el deudor original no lo hace. La figura viene del derecho mercantil y está regulada por la Ley General de Títulos y Operaciones de Crédito, lo que la distingue de otras garantías similares que existen en el derecho civil.
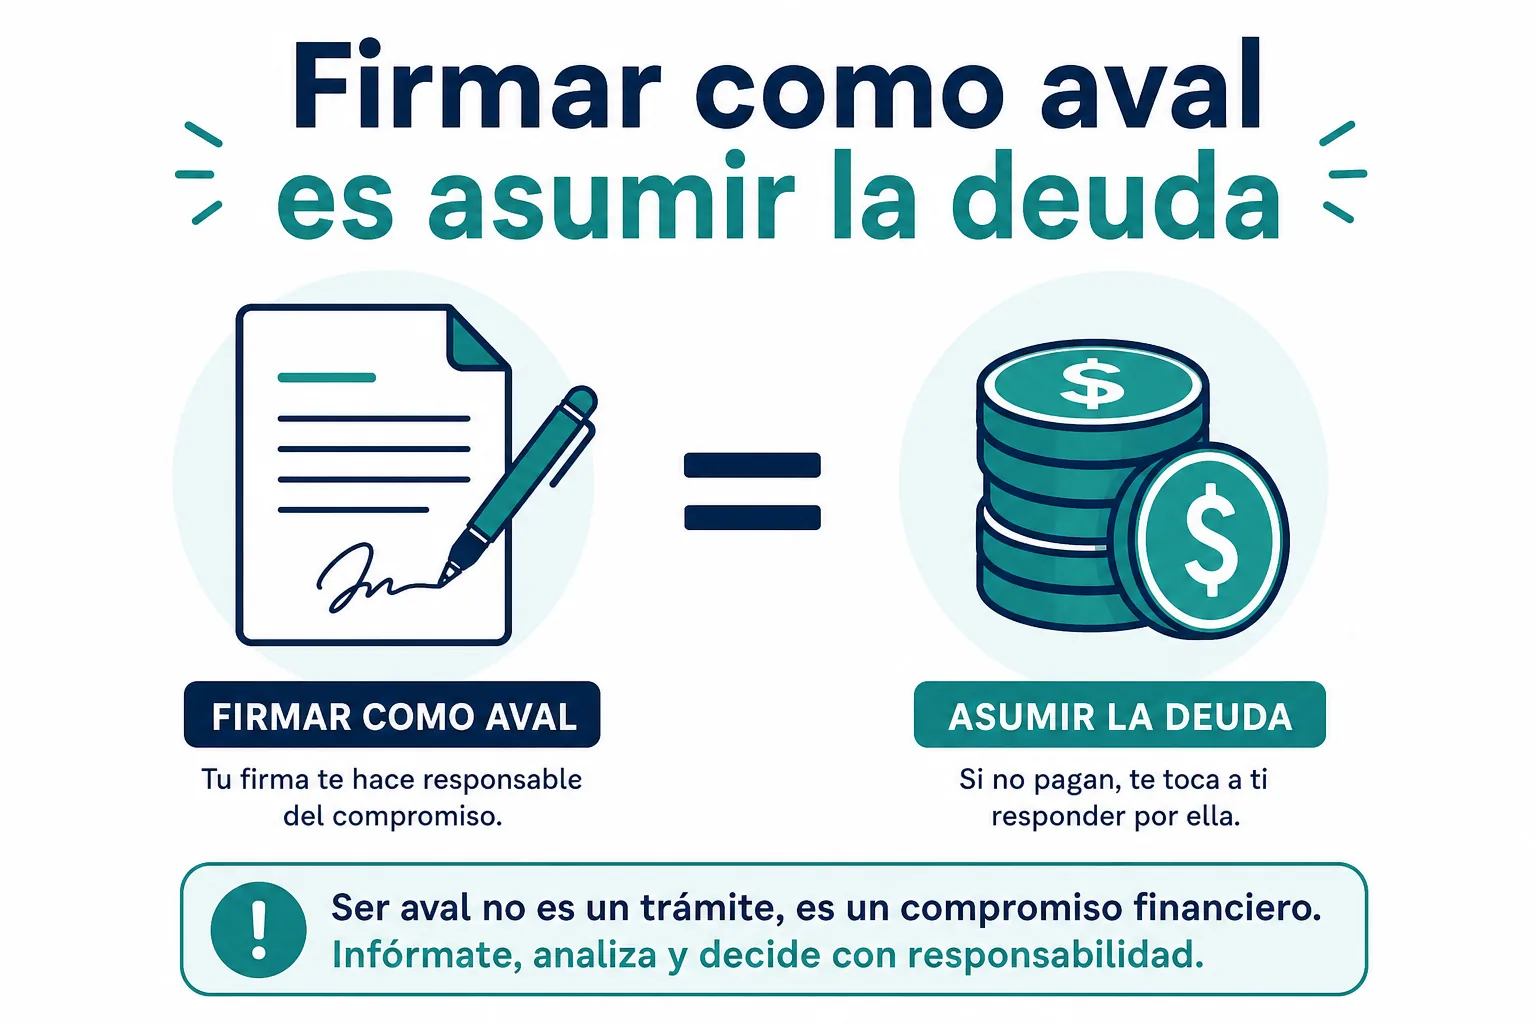
Cuando firmas como aval en un pagaré, un crédito automotriz o un contrato mercantil, no estás dando tu opinión favorable sobre la otra persona: estás asumiendo una obligación legal de pago exactamente igual a la del deudor original, exigible ante ti sin condiciones adicionales.
De dónde viene esta figura
El aval nació como una garantía típica de los títulos de crédito, documentos como pagarés y letras de cambio que representan una promesa de pago. Su función es dar más certeza al acreedor de que va a recuperar su dinero, porque tiene a dos personas (deudor y aval) legalmente obligadas al mismo pago.
Qué responsabilidad asumes exactamente
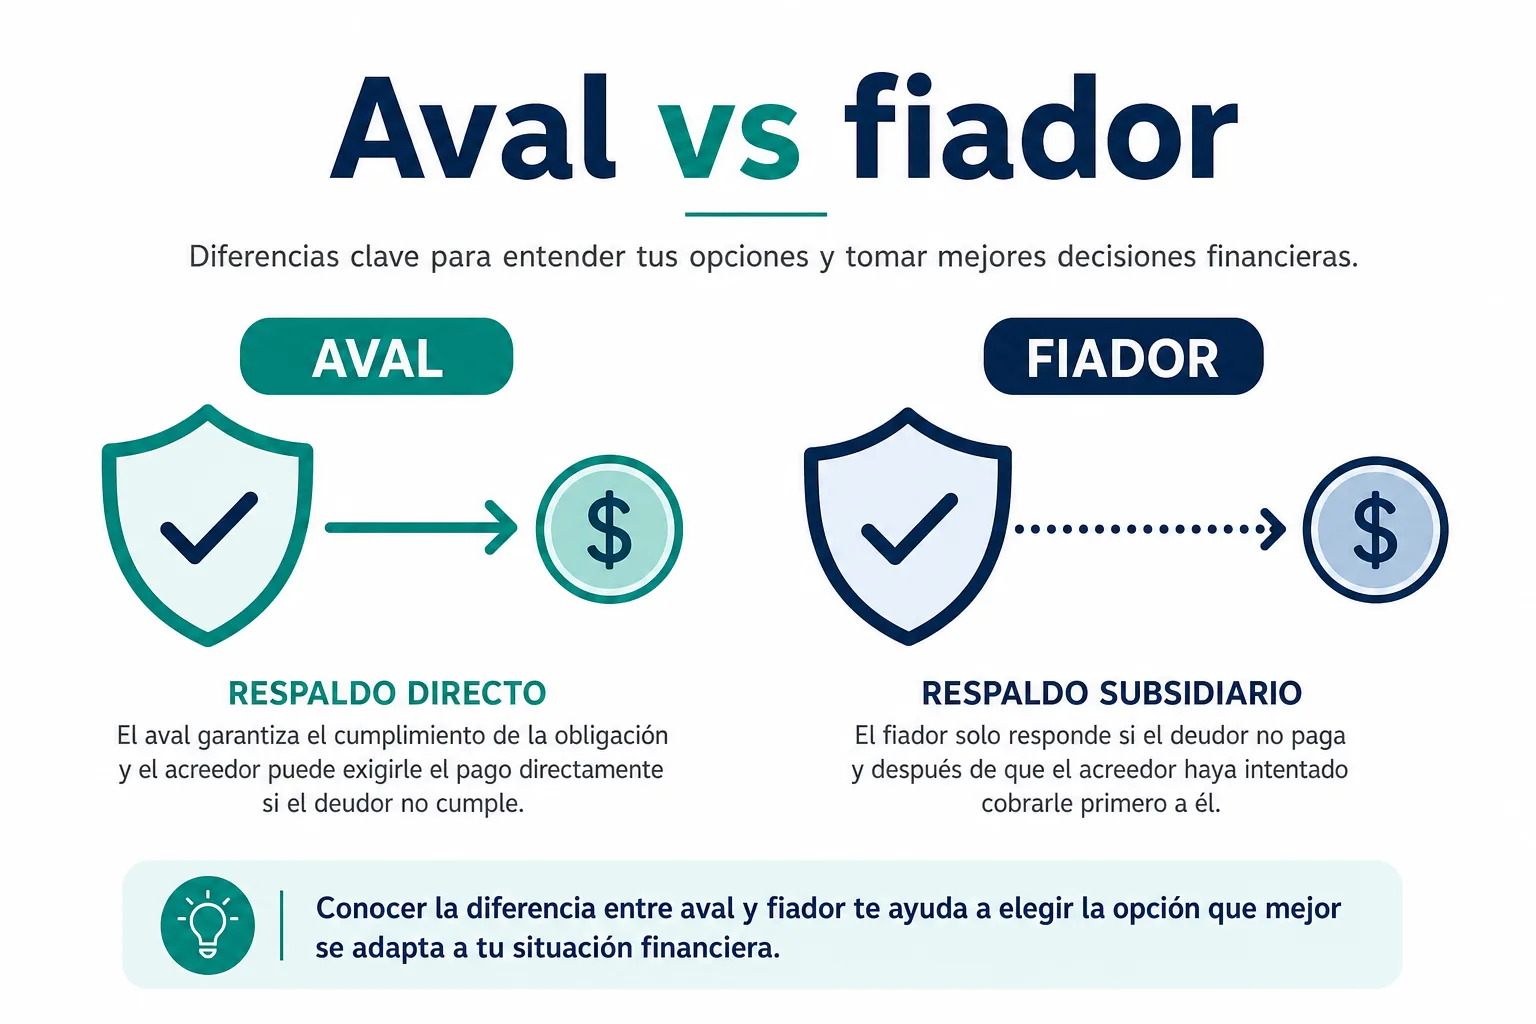
Al firmar como aval, tu obligación es solidaria: el acreedor puede exigirte el pago directamente a ti, sin necesidad de agotar primero todos los recursos legales contra el deudor original. Esto es distinto a lo que mucha gente asume, que primero le cobrarían al deudor y solo si no puede pagar acudirían contigo.
Por qué la solidaridad importa tanto
Esa solidaridad significa que, en la práctica, el acreedor puede elegir cobrarte a ti primero si le resulta más sencillo o más probable recuperar su dinero, incluso si el deudor original todavía tiene bienes o ingresos disponibles. No existe, salvo pacto expreso, un orden obligatorio que proteja al aval de ser el primer contacto de cobranza.
Aval vs fiador: en qué se diferencian
| Característica | Aval | Fiador |
|---|---|---|
| Marco legal | Ley General de Títulos y Operaciones de Crédito | Código Civil |
| Dónde aparece | Pagarés, letras de cambio, créditos mercantiles | Contratos civiles, arrendamiento, obligaciones generales |
| Responsabilidad | Solidaria: te pueden cobrar directamente a ti | Puede tener beneficio de excusión, según el contrato |
| Tipo de obligación | Principalmente monetaria (deudas de crédito) | Más amplia: puede incluir obligaciones no monetarias |
En la práctica, muchos contratos de arrendamiento en México usan ambos términos como obligados solidarios, lo que reduce esta diferencia legal.
La diferencia técnica más relevante es que el fiador puede, dependiendo del contrato, exigir que el acreedor agote antes sus recursos contra el deudor principal (beneficio de excusión), mientras que el aval no cuenta con esa protección: su responsabilidad es directa y solidaria desde el momento de la firma.
En qué documentos aparece un aval
La figura del aval aparece con frecuencia en pagarés de créditos personales, contratos de crédito automotriz, algunos arrendamientos financieros y operaciones mercantiles donde se firma un título de crédito como respaldo del pago. Es distinto de ser “obligado solidario” en un contrato de arrendamiento habitacional, aunque en la práctica cotidiana ambos términos se usan de forma intercambiable en muchos formatos.
Qué pasa si el deudor no paga
Te pueden reclamar el pago total, no solo una parte
Si el deudor deja de pagar, el acreedor puede exigirte a ti el monto completo de la deuda pendiente, no una fracción proporcional. Tu obligación como aval cubre el 100% de lo adeudado, salvo que el documento establezca un límite específico.
Puede afectar tu patrimonio si no llegan a un acuerdo
Si la deuda no se resuelve por la vía de negociación, el acreedor puede iniciar un proceso legal para cobrar, que en casos extremos puede derivar en el embargo de bienes del aval, no solo del deudor original. Conocer qué implica un embargo antes de firmar como aval [PENDIENTE: /que-es-un-embargo/] te da una idea más completa del riesgo real que estás aceptando.
Tu historial crediticio también queda expuesto
Muchas instituciones reportan al aval ante el buró de crédito de la misma forma que al deudor original cuando hay atrasos. Esto significa que tu propio historial crediticio puede verse afectado por pagos que tú nunca dejaste de hacer, simplemente por haber firmado como respaldo de alguien más.
México tiene dos sociedades de información crediticia autorizadas: el Buró de Crédito y el Círculo de Crédito. El Círculo de Crédito incluye en su reporte una sección específica de “avalados”, donde queda registrado que respaldaste el crédito de otra persona, incluso si tú nunca atrasaste un pago propio. Vale la pena revisar tu reporte de crédito periódicamente para confirmar qué obligaciones de aval tienes vigentes, porque no siempre son evidentes a simple vista.
Aval solidario vs aval con límite de monto
No todos los documentos donde firmas como aval te obligan por el 100% de la deuda de forma indefinida. Es posible, y recomendable, que el documento establezca un límite específico de monto o un plazo de vigencia para tu responsabilidad, en lugar de dejarla abierta a cualquier ampliación futura del crédito.
Si el documento no menciona ningún límite, tu responsabilidad se extiende por default a la totalidad de la obligación, incluyendo intereses moratorios y gastos de cobranza que se acumulen con el tiempo. Negociar un límite explícito antes de firmar, aunque el acreedor no lo ofrezca por iniciativa propia, es una de las pocas formas reales de acotar tu exposición como aval.
Aval en créditos automotrices y de nómina: un caso común
Uno de los escenarios más frecuentes donde aparece esta figura es el crédito automotriz para alguien sin historial crediticio suficiente, donde la agencia o el banco pide un aval como condición para aprobar el financiamiento. En estos casos, el aval suele responder por el saldo total del vehículo si el comprador deja de pagar, incluso si el auto ya fue embargado y vendido por la financiera: si el precio de reventa no cubre la deuda pendiente, el aval sigue siendo responsable de la diferencia.
Algo similar ocurre con créditos de nómina cuando el solicitante no cumple con la antigüedad laboral mínima que exige la institución: el aval cubre ese requisito con su propio respaldo financiero, asumiendo el mismo riesgo que si el crédito fuera directamente suyo.
Cómo protegerte si vas a ser aval de alguien
Antes de firmar, pide leer el documento de principio a fin, no solo la parte que te señalan para firmar, y verifica si existe algún límite de monto o de tiempo para tu responsabilidad. Considera también tu propia capacidad de pago: si el deudor dejara de pagar mañana, ¿podrías cubrir tú esa deuda sin comprometer tus finanzas? Si la respuesta es no, vale la pena reconsiderar antes de firmar.
Esta información tiene fines educativos y no constituye asesoría legal personalizada. Antes de firmar como aval de cualquier crédito o contrato, revisa el documento con un abogado o notario de tu confianza.
Cómo liberarte de una obligación de aval
Salir de una obligación como aval generalmente requiere que el deudor original liquide la deuda en su totalidad, que el acreedor acepte por escrito sustituirte por otro aval, o que el crédito se refinancie sin tu participación. No basta con avisar verbalmente que ya no quieres ser aval: mientras el documento original siga vigente con tu firma, tu obligación legal continúa.
Qué pasa si eres aval de una empresa y no de una persona
Ser aval de un crédito empresarial, por ejemplo si un familiar te pide que respaldes el financiamiento de su negocio, funciona bajo la misma lógica de responsabilidad solidaria, pero con un riesgo adicional: los montos suelen ser más altos que los de un crédito personal, y el desempeño del negocio, no solo la voluntad de pago de una persona, es lo que determina si la deuda se cubre a tiempo. Si el negocio entra en dificultades, el aval puede terminar respondiendo por una obligación considerablemente mayor a la que asumiría en un crédito de consumo típico.
Errores comunes al aceptar ser aval
Firmar sin leer el documento de principio a fin, no preguntar si existe un límite de monto, no considerar el impacto en tu propio buró de crédito, y asumir que “solo van a cobrarle al deudor primero” son los errores más frecuentes entre quienes aceptan ser aval de alguien más sin dimensionar la responsabilidad real que están firmando.
Antes de firmar como aval
Ser aval de alguien puede ser un apoyo genuino y necesario en momentos difíciles, pero es una decisión financiera y legal, no solo un favor personal. Evalúa tu propia capacidad de cubrir la deuda, lee el documento de principio a fin y considera pedir asesoría legal antes de comprometer tu patrimonio y tu historial crediticio por la obligación de otra persona.
Fuentes: Ley General de Títulos y Operaciones de Crédito, Código Civil Federal, Círculo de Crédito. Consultadas el 28 de septiembre de 2026.
