
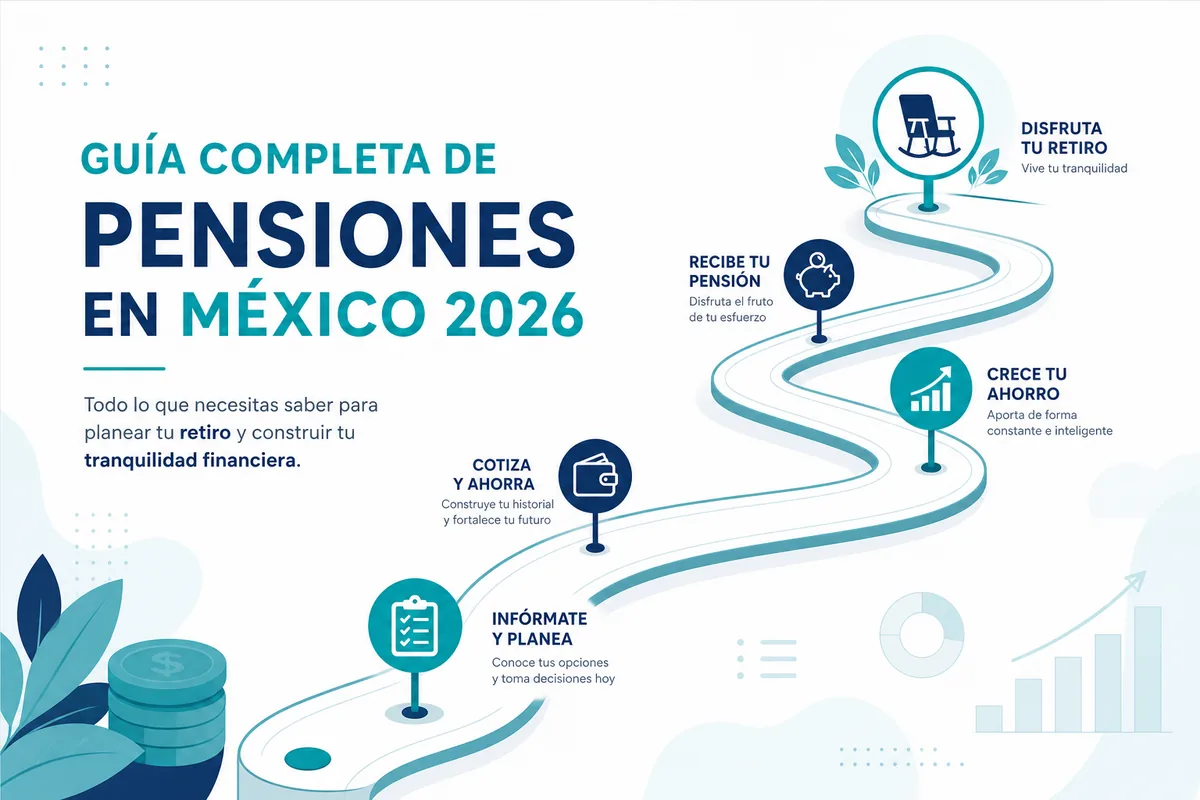
Entender tu pensión en México no debería requerir un curso de derecho laboral. Esta guía reúne, en un solo lugar, todo lo que hemos cubierto sobre AFORE, regímenes de pensión, pensiones especiales y trámites, organizado para que encuentres justo la pieza que necesitas según en qué punto del camino estés.
| Sección | Para quién es |
|---|---|
| Los fundamentos | Quien no sabe ni por dónde empezar |
| Tu régimen de pensión | Quien quiere saber si le toca Ley 73 o Ley 97 |
| Elegir y aprovechar tu AFORE | Quien quiere que su dinero rinda más |
| Pensiones especiales y derivadas | Quien enfrenta viudez, invalidez o incapacidad |
| Cómo tramitar tu pensión | Quien ya está cerca de pensionarse |
Los fundamentos: si no sabes ni por dónde empezar
Antes de decidir nada sobre tu pensión, necesitas tener claro tres cosas: qué es una AFORE, en cuál estás, y cuántas semanas llevas cotizadas. Son las piezas básicas sobre las que se construye todo lo demás, y la mayoría de las dudas que surgen más adelante (qué régimen te toca, cuánto vas a recibir, cuándo puedes tramitar tu pensión) dependen de tener esta base resuelta primero.
Si nunca te han explicado con claridad qué hace una AFORE con tu dinero, empieza por qué es una AFORE y cómo funciona: ahí se explica el mecanismo completo, desde cómo llega tu dinero a la cuenta individual hasta qué subcuentas la componen. Si ya sabes que tienes una AFORE pero no recuerdas cuál, cómo saber en qué AFORE estoy te lleva paso a paso a consultarlo sin necesidad de acudir a una sucursal. Y si quieres saber qué tan cerca o lejos estás de cumplir los requisitos para pensionarte, revisa semanas cotizadas IMSS: cómo consultarlas y cuántas necesitas, la referencia que usarás una y otra vez conforme se acerque tu fecha de retiro.
Si trabajas para el gobierno en lugar de una empresa privada, es probable que tu seguridad social pase por el ISSSTE en lugar del IMSS, con reglas distintas de pensión, de aportación y de crédito de vivienda. Empieza por qué es el ISSSTE y en qué se diferencia del IMSS para ubicarte antes de seguir leyendo el resto de esta guía, ya que varias secciones más adelante están pensadas específicamente para trabajadores del sector privado bajo el IMSS.
Tu régimen de pensión: Ley 73 o Ley 97
Uno de los factores que más cambia cómo se calcula tu pensión es bajo qué régimen cotizas. Si empezaste a cotizar antes de julio de 1997, es probable que tengas la opción de pensionarte bajo la Ley 73 del IMSS, con reglas de cálculo distintas a las de quienes entraron después bajo el esquema de cuenta individual (Ley 97). Esta diferencia no es un detalle menor: puede significar decenas de miles de pesos de diferencia en tu pensión mensual final, dependiendo de tu salario y años cotizados.
Independientemente de tu régimen, existe una estrategia para aumentar el monto de tu pensión final: la Modalidad 40 del IMSS te permite seguir cotizando de forma voluntaria incluso si ya no tienes un empleo formal activo, lo que puede mejorar el promedio salarial sobre el que se calcula tu pensión. No es la opción correcta para todos los casos, pero conviene conocerla antes de descartarla, sobre todo si estás dentro de los últimos años antes de pensionarte y tu salario actual es más alto que el promedio de tu historial.
Elegir y aprovechar tu AFORE
Con tu AFORE identificada, el siguiente paso es asegurarte de que sea la que mejor rendimiento neto te ofrece, y de que estás aprovechando las herramientas que tienes disponibles para hacer crecer tu ahorro para el retiro. A diferencia de una cuenta de ahorro tradicional, tu AFORE está sujeta a comparación directa entre administradoras, y cambiarte de una a otra es un trámite gratuito y relativamente sencillo si encuentras una opción con mejor rendimiento neto.
Cómo elegir AFORE te explica qué factores comparar más allá de solo el nombre de la administradora, y el ranking de mejores AFOREs te da el comparativo oficial de rendimiento neto publicado por CONSAR. Si quieres el detalle específico de una administradora en particular, tenemos guías dedicadas a AFORE SURA, AFORE Profuturo, AFORE Coppel y AFORE XXI Banorte, con su rendimiento histórico, comisiones y cómo darte de alta o cambiarte a cada una.
Más allá de elegir la AFORE correcta, dos herramientas pueden ayudarte a que tu ahorro rinda más o te den margen ante un imprevisto. Las aportaciones voluntarias a la AFORE aprovechan el interés compuesto a tu favor con el tiempo, incluso con montos pequeños depositados de forma constante. Y, en caso de quedarte sin empleo, el retiro por desempleo de la AFORE te permite disponer de una parte de tu saldo bajo ciertas condiciones, aunque con un costo en semanas cotizadas que conviene entender antes de solicitarlo, ya que puede afectar tu fecha de pensión más adelante.
Pensiones especiales y derivadas
No todas las pensiones dependen de que tú mismo cumplas años de servicio y te retires por vejez. Existen pensiones pensadas para situaciones específicas, ya sea propias o de un familiar, con requisitos y montos distintos a los de una pensión por vejez o cesantía tradicional.
La Pensión Bienestar es un programa social universal distinto de tu pensión contributiva del IMSS, pero que se relaciona con tu AFORE de formas que vale la pena entender antes de asumir que uno sustituye al otro. La pensión por viudez del IMSS corresponde al cónyuge, concubina o concubinario de un asegurado o pensionado que fallece, y equivale a un porcentaje de lo que esa persona recibía o habría recibido. Y la incapacidad por enfermedad general del IMSS, aunque no es una pensión en sentido estricto, forma parte del mismo sistema de seguridad social y cubre los periodos en los que una enfermedad no relacionada con tu trabajo te impide laborar, con su propio esquema de pago temporal.
Cómo tramitar tu pensión cuando llegue el momento
Cuando ya tienes claro tu régimen, tu AFORE y tus semanas cotizadas, el último paso es el trámite en sí. Requisitos para tramitar tu pensión del IMSS reúne la documentación, los tiempos de resolución y los errores más comunes que retrasan el proceso, para que llegues a esa cita con todo listo desde la primera vez, sin tener que regresar por un documento que olvidaste o un dato que no verificaste con anticipación.
Esta guía se actualiza conforme se publican nuevos artículos del cluster de pensiones y AFORE en el sitio. La información aquí reunida tiene fines educativos y no constituye asesoría legal, fiscal ni financiera personalizada; cada caso de pensión tiene particularidades específicas que conviene confirmar directamente con el IMSS, el ISSSTE o un especialista en la materia.
Vuelve a esta guía cuando lo necesites
Guarda esta página como punto de partida cada vez que tengas una duda sobre tu pensión: está pensada para que no tengas que buscar de nuevo desde cero, sino simplemente ubicar en qué sección de tu propio camino hacia el retiro te encuentras hoy.
