
Si trabajas para una dependencia de gobierno en México, es probable que tu seguridad social no pase por el IMSS, sino por el ISSSTE. Aunque ambos institutos cumplen una función parecida, sus reglas de afiliación, aportación y pensión son distintas, y conocer esas diferencias te ayuda a entender qué te corresponde exactamente.
Qué es el ISSSTE
El ISSSTE es el Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado, el organismo encargado de brindar seguridad social a las personas que trabajan para el gobierno federal, estatal o municipal, así como a sus pensionados y familiares derechohabientes. Ofrece servicios médicos, préstamos personales, crédito de vivienda, pensiones y otras prestaciones sociales pensadas específicamente para el sector público.
Quién puede ser derechohabiente del ISSSTE
Son derechohabientes del ISSSTE las personas que trabajan directamente para una dependencia o entidad del gobierno, así como sus pensionados. También pueden ser derechohabientes ciertos familiares directos del trabajador o pensionado, como cónyuge, concubina o concubinario, hijos menores de edad o con discapacidad, y en algunos casos los padres, siempre que se acredite la dependencia económica correspondiente.
Qué tipo de dependencias están afiliadas
El ISSSTE cubre a trabajadores de dependencias federales, de organismos descentralizados del gobierno federal, y de muchos gobiernos estatales y municipales que se han incorporado al régimen del instituto. No todas las entidades públicas del país están afiliadas al ISSSTE: algunos gobiernos estatales o municipales cuentan con sus propios institutos de seguridad social, distintos tanto del ISSSTE como del IMSS, por lo que conviene confirmar directamente con tu área de recursos humanos a qué instituto perteneces si trabajas para un gobierno local.
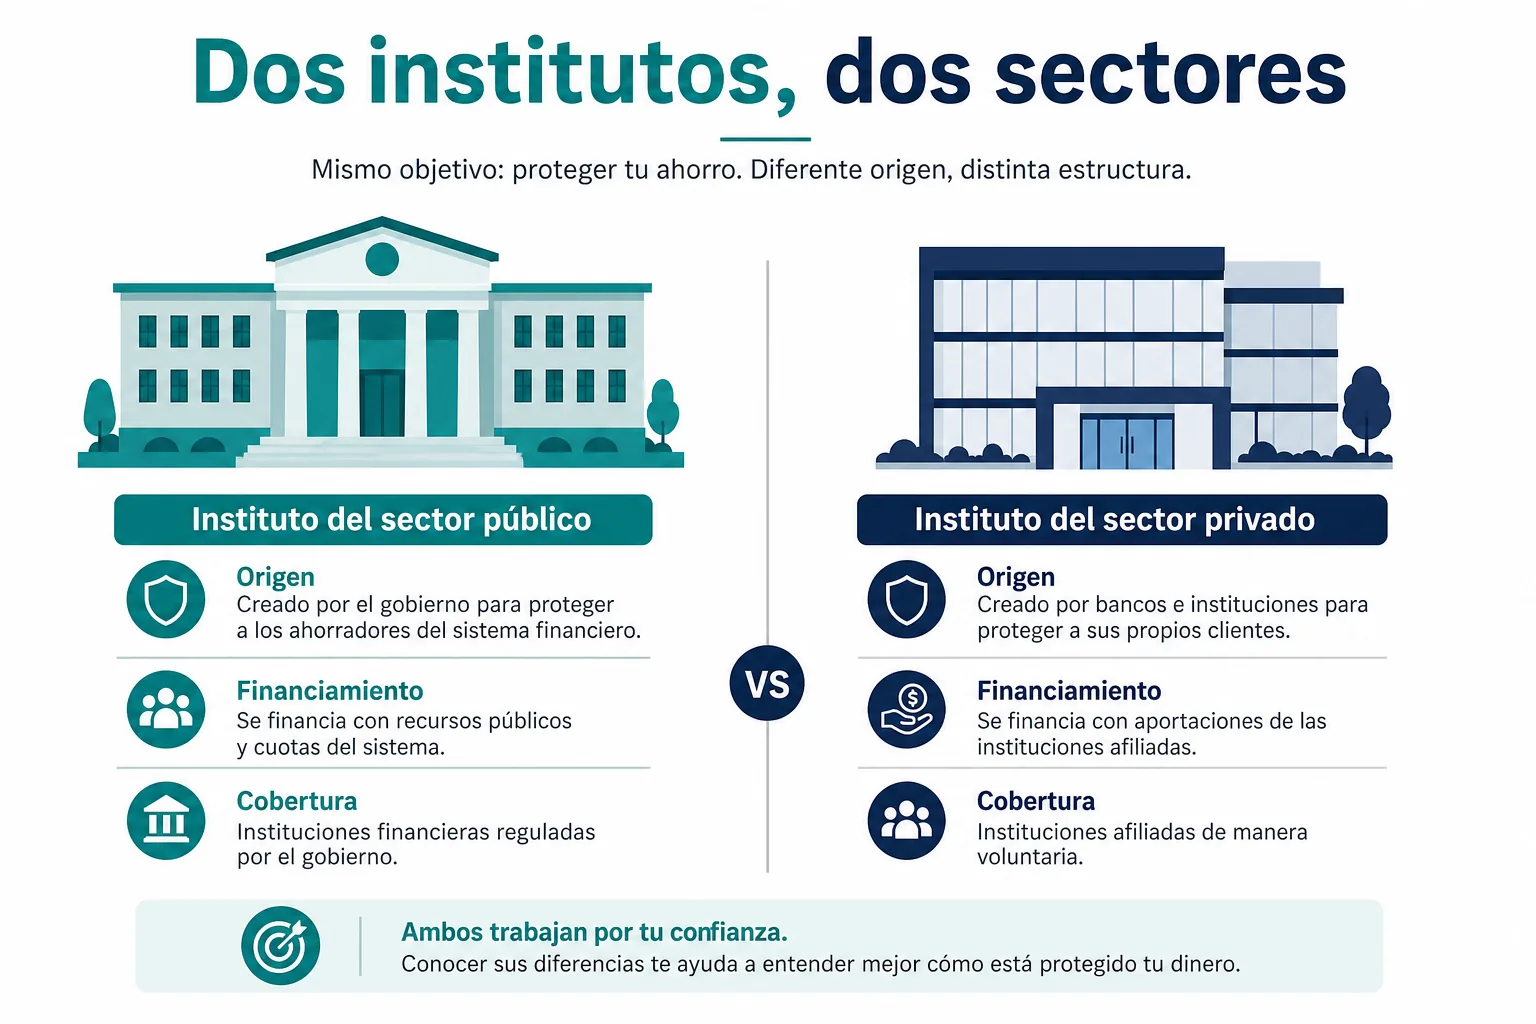
Esto es distinto de lo que ocurre con el sector privado, donde prácticamente cualquier empresa formalmente constituida está obligada a afiliar a sus trabajadores al IMSS, sin la variedad de institutos alternos que existe entre distintos niveles de gobierno.
Por qué existen dos institutos distintos en México
La existencia de dos institutos separados responde a una decisión histórica: el IMSS se creó primero, en 1943, pensado para proteger a los trabajadores del sector privado. El ISSSTE se creó después, en 1959, específicamente para atender a los trabajadores del gobierno federal, que hasta entonces no contaban con un esquema equivalente de seguridad social. Desde entonces, ambos institutos han evolucionado de forma paralela, con reformas propias y calendarios distintos, lo que explica por qué sus reglas actuales no son idénticas aunque cubran necesidades similares.
En qué se diferencia el ISSSTE del IMSS
| Aspecto | ISSSTE | IMSS |
|---|---|---|
| A quién atiende | Trabajadores del sector público | Trabajadores del sector privado |
| Aportaciones | Bipartitas: trabajador y gobierno | Tripartitas: trabajador, patrón y gobierno |
| Administradora de cuenta individual | PENSIONISSSTE u otra AFORE elegida | Cualquier AFORE del sistema |
| Crédito de vivienda | FOVISSSTE | INFONAVIT |
A quién atiende cada instituto
La diferencia más importante es a quién cubre cada uno. El IMSS atiende a personas que trabajan en empresas privadas, así como a quienes se afilian de forma voluntaria o independiente. El ISSSTE, en cambio, es exclusivo para quienes trabajan para el gobierno, ya sea en dependencias federales, estatales, municipales o en organismos autónomos.
Cómo se financian las aportaciones
El IMSS se financia con aportaciones tripartitas: una parte la aporta el trabajador, otra el patrón (la empresa privada) y otra el gobierno federal. El ISSSTE, en cambio, se sostiene con aportaciones bipartitas, es decir, del trabajador y del gobierno como patrón, sin que exista un tercer aportante privado.
Cómo se maneja la cuenta individual para el retiro
En el IMSS, la cuenta individual de retiro la administra la AFORE que el trabajador elija entre todas las disponibles en el sistema. En el ISSSTE, la cuenta la administra por default PENSIONISSSTE, aunque el trabajador también tiene la opción de elegir otra AFORE del sistema si así lo prefiere, de forma similar a como funciona en el esquema del IMSS.
Principales prestaciones del ISSSTE
Servicios médicos
El ISSSTE ofrece atención médica a sus derechohabientes a través de su propia red de clínicas y hospitales, cubriendo consulta general, especialidades, hospitalización y medicamentos, de forma equivalente a la función que cumple el IMSS para el sector privado.
Prestaciones sociales y culturales
Además de la atención médica, el ISSSTE ofrece prestaciones sociales que no siempre tienen un equivalente directo en el IMSS, como estancias para el bienestar y desarrollo infantil, centros vacacionales y programas culturales y deportivos pensados para trabajadores y pensionados del Estado. Estas prestaciones buscan cubrir necesidades más allá de la atención médica y el retiro.
Apoyos económicos adicionales
El ISSSTE también cuenta con distintos programas de apoyo económico dirigidos a trabajadores y pensionados con dificultades específicas, como esquemas de descuento, restructuración o condonación parcial en algunos de sus créditos, pensados para ajustarse a la capacidad de pago de cada persona en circunstancias particulares.
FOVISSSTE, el crédito de vivienda
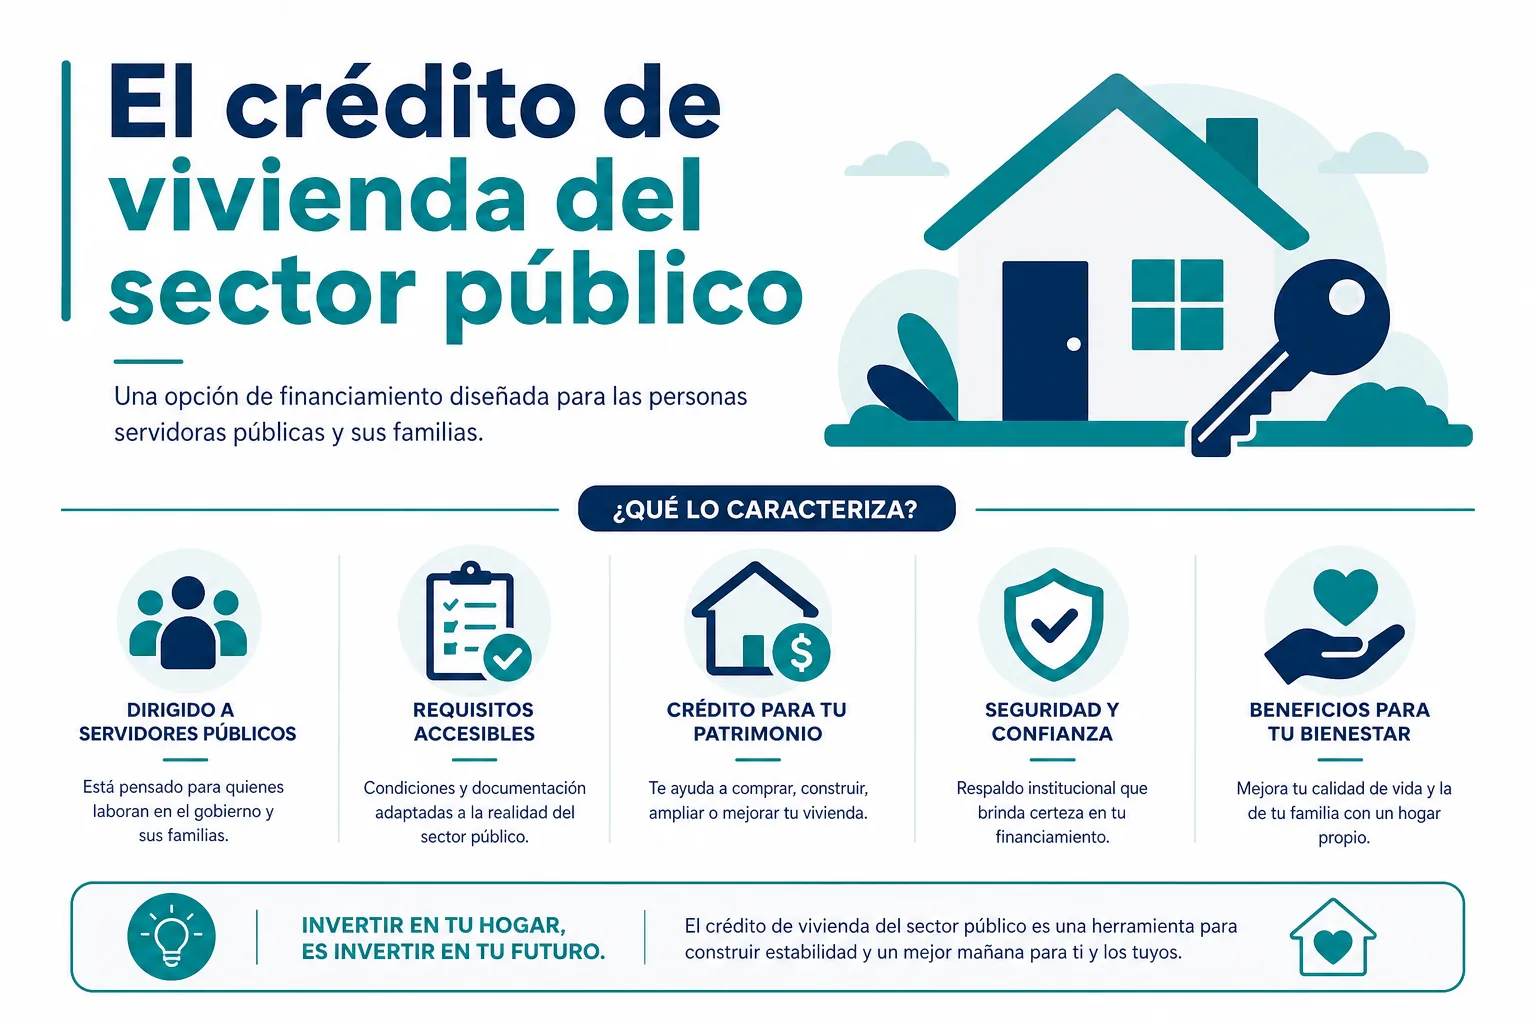
El equivalente del ISSSTE al INFONAVIT es el FOVISSSTE, el fondo que otorga créditos hipotecarios a los trabajadores del gobierno para adquirir, construir o remodelar una vivienda. Existen distintos esquemas dentro de FOVISSSTE según el perfil del trabajador, incluyendo opciones de cofinanciamiento con instituciones bancarias y programas dirigidos específicamente a mujeres trabajadoras del Estado.
Préstamos personales
El ISSSTE ofrece distintos tipos de préstamos personales para sus trabajadores y pensionados, entre ellos préstamos ordinarios, préstamos especiales y préstamos exclusivos para personas ya pensionadas, cada uno con sus propios montos máximos y condiciones de pago.
Pensiones
El ISSSTE otorga pensiones por vejez, invalidez, viudez y orfandad a sus trabajadores y a los familiares de estos, con reglas de cálculo que dependen de si el trabajador cotiza bajo el régimen anterior a la reforma de 2007 o bajo el esquema de cuentas individuales vigente desde entonces.
Seguro de vida y riesgos del trabajo
El ISSSTE también cubre a sus derechohabientes ante fallecimiento del trabajador o pensionado, a través de un seguro de vida institucional, así como ante accidentes o enfermedades relacionadas con la actividad laboral, de forma similar a como el IMSS cubre los riesgos de trabajo para el sector privado.
Cómo saber si tienes ISSSTE o IMSS
Revisa tu recibo de nómina
La forma más directa de saber a qué instituto perteneces es revisar tu recibo de nómina: si trabajas para una dependencia de gobierno, normalmente aparece una deducción o referencia relacionada con el ISSSTE, mientras que si trabajas para una empresa privada, la referencia corresponde al IMSS.
Consulta tu número de seguridad social
Tanto el IMSS como el ISSSTE asignan un número de identificación a sus derechohabientes. Si no tienes claro cuál te corresponde, puedes acudir directamente a las oficinas del instituto que creas que te corresponde, o revisar la documentación que tu empleador te haya entregado al momento de tu contratación.
Qué hacer si tienes dudas sobre tu afiliación
Si después de revisar tu recibo de nómina y tu documentación sigues sin tener claridad sobre cuál instituto te corresponde, lo más directo es preguntar en el área de recursos humanos de tu centro de trabajo, ya que es quien tramitó tu alta ante el instituto correspondiente y puede confirmarte tu número de identificación y tu situación de afiliación vigente.
Qué pasa si cambias de trabajo entre gobierno y sector privado
La transferencia de derechos entre institutos
Cuando una persona pasa de trabajar en el sector privado al gobierno, o viceversa, existe un mecanismo de transferencia de derechos entre el IMSS y el ISSSTE que permite reconocer, bajo ciertas condiciones, el tiempo cotizado en el instituto anterior para efectos de una futura pensión. Este mecanismo no es automático en todos los casos, y conviene confirmarlo directamente con el instituto correspondiente cuando ocurre un cambio de este tipo.
Por qué conviene tramitar la transferencia lo antes posible
Aunque el mecanismo de transferencia de derechos existe, iniciarlo tan pronto como cambias de sector reduce el riesgo de que, años después, resulte más complicado reunir la documentación necesaria para acreditar tu historial de cotización en el instituto anterior. Entre más reciente sea el cambio, más fácil suele ser obtener las constancias correspondientes.
Qué sucede con tu cuenta individual de retiro
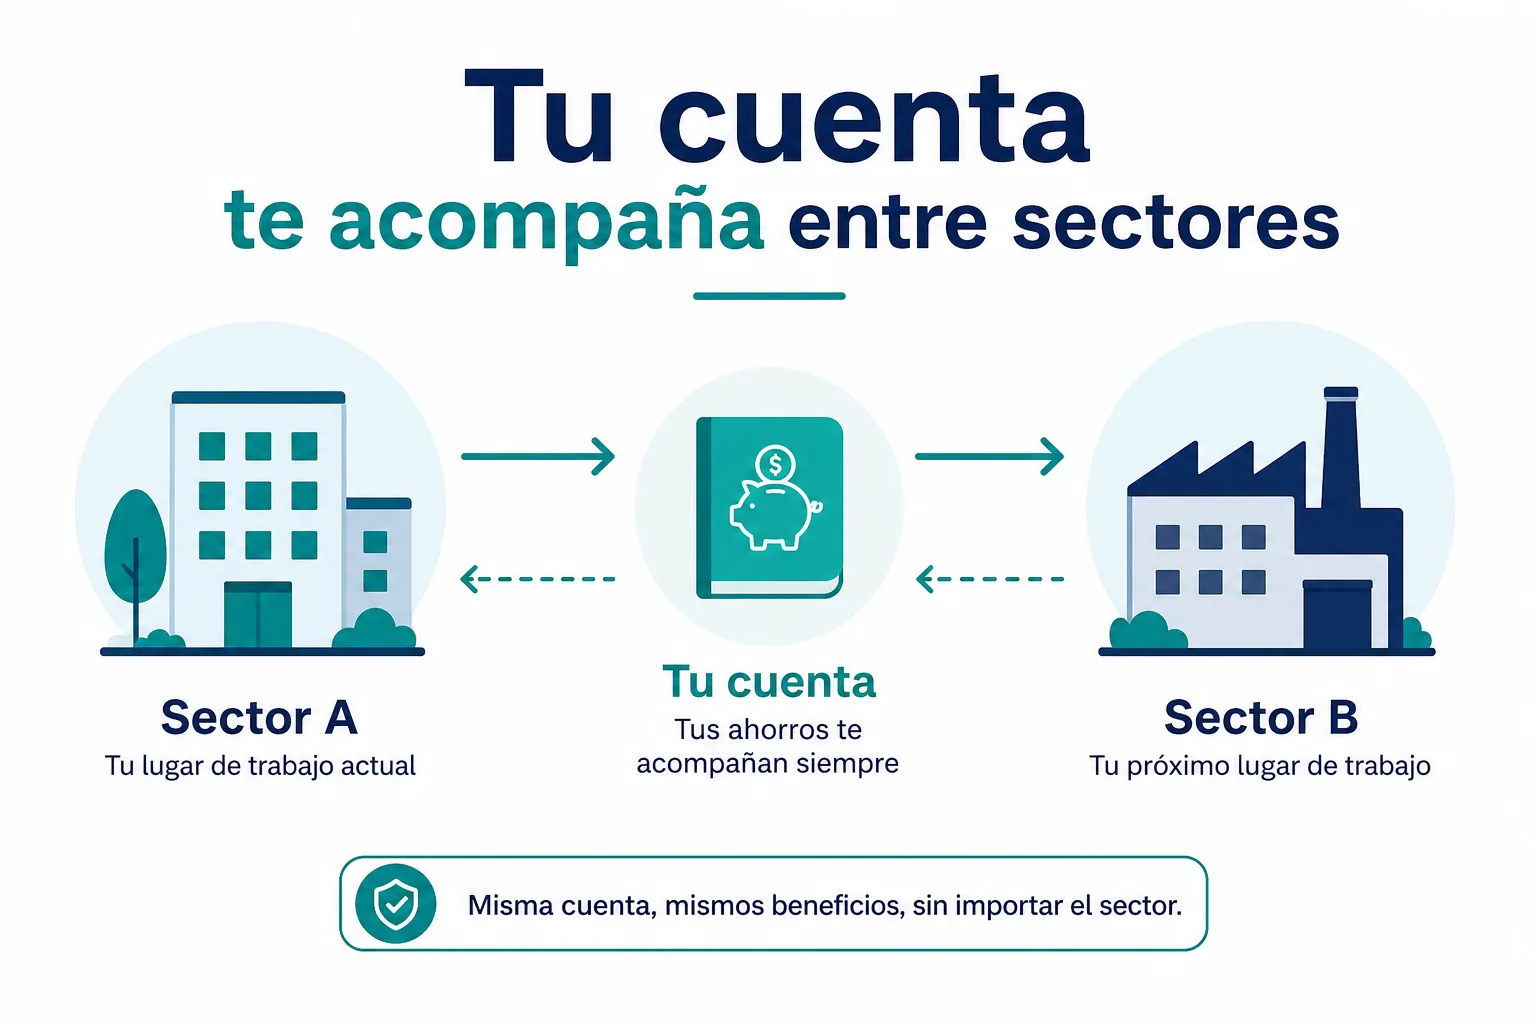
Si cambias del sector privado al gobierno, tu cuenta individual administrada por una AFORE del IMSS no desaparece: sigue existiendo y acumulando el saldo que ya tenías, aunque a partir de ese momento tus nuevas aportaciones como trabajador del Estado sigan la lógica del ISSSTE. Lo mismo aplica en sentido inverso si pasas del gobierno al sector privado.
Esta información tiene fines educativos y no constituye asesoría legal ni financiera personalizada. Las reglas de pensión y transferencia de derechos tienen particularidades específicas según el caso; ante cualquier duda concreta, consulta directamente con el ISSSTE, el IMSS o con un especialista en la materia.
Régimen de pensión: la diferencia según cuándo empezaste a cotizar
Trabajadores bajo el régimen anterior a 2007
Los trabajadores que ya cotizaban para el ISSSTE antes de la reforma de 2007 pueden, bajo ciertas condiciones, optar por un esquema de pensión con reglas similares a las que existían antes de esa reforma, calculado con base en su sueldo y años de servicio, en lugar del esquema de cuenta individual. Esta opción es equivalente, en su lógica, a la que tienen los trabajadores del IMSS bajo la Ley 73 frente a la Ley 97: quienes ya cotizaban antes del cambio de reglas conservan, bajo ciertas condiciones, la posibilidad de pensionarse con el esquema anterior.
Trabajadores bajo el esquema de cuentas individuales
Quienes ingresaron a trabajar para el gobierno después de la reforma de 2007, o quienes optaron por el nuevo esquema, acumulan su pensión en una cuenta individual administrada por PENSIONISSSTE u otra AFORE, de forma similar a como funciona el sistema de AFORE para los trabajadores del IMSS bajo la Ley 97.
Qué determina el monto final de la pensión en este esquema
Bajo el esquema de cuenta individual, el monto de la pensión depende del saldo acumulado a lo largo de la vida laboral, de los rendimientos que haya generado esa cuenta y de las aportaciones voluntarias adicionales que el trabajador haya realizado, más que de una fórmula fija basada en el sueldo final. Esto significa que dos personas con salarios similares pueden terminar con pensiones distintas según qué tanto hayan aportado de forma adicional o cómo se haya administrado su cuenta a lo largo de los años.
Revisa tu situación con regularidad
Qué revisar si trabajas para el gobierno
Si trabajas para el gobierno, conviene revisar periódicamente tu estado de cuenta de PENSIONISSSTE o de la AFORE que hayas elegido, de la misma forma en que un trabajador del sector privado revisaría su AFORE. Esto te permite verificar que tus aportaciones se estén registrando correctamente y detectar a tiempo cualquier inconsistencia, en lugar de descubrirla años después al momento de tramitar tu pensión. También conviene revisar si estás bajo el régimen anterior a 2007 o bajo el esquema de cuenta individual, ya que de eso depende cómo se calculará tu pensión y qué documentación necesitarás reunir llegado el momento.
Qué revisar si has cambiado entre sector público y privado
Si en algún momento cambiaste entre sector público y privado, conviene confirmar que tus periodos de cotización estén correctamente reconocidos por el instituto que corresponda, ya que eso es lo que determinará tus semanas o años de servicio acumulados al momento de solicitar una pensión. Entre más tiempo pase sin verificar esta información, más difícil puede resultar corregir alguna inconsistencia si llegara a existir.
Fuentes: ISSSTE, FOVISSSTE. Consultadas el 2 de septiembre de 2026.
