

Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Consulta con un profesional certificado antes de tomar decisiones sobre productos financieros para menores.
Por qué conviene empezar antes de lo que crees
Los niños aprenden sobre dinero antes de saber contar. Una revisión de estudios de la Universidad de Cambridge, hecha en 2013 para el servicio de orientación financiera del Reino Unido, concluyó que los hábitos mentales detrás del manejo del dinero, como planear, controlar impulsos y esperar una recompensa, toman forma hacia los 7 años. Eso no significa que después sea tarde. Significa que lo que haces en casa con un niño de cinco años ya cuenta.
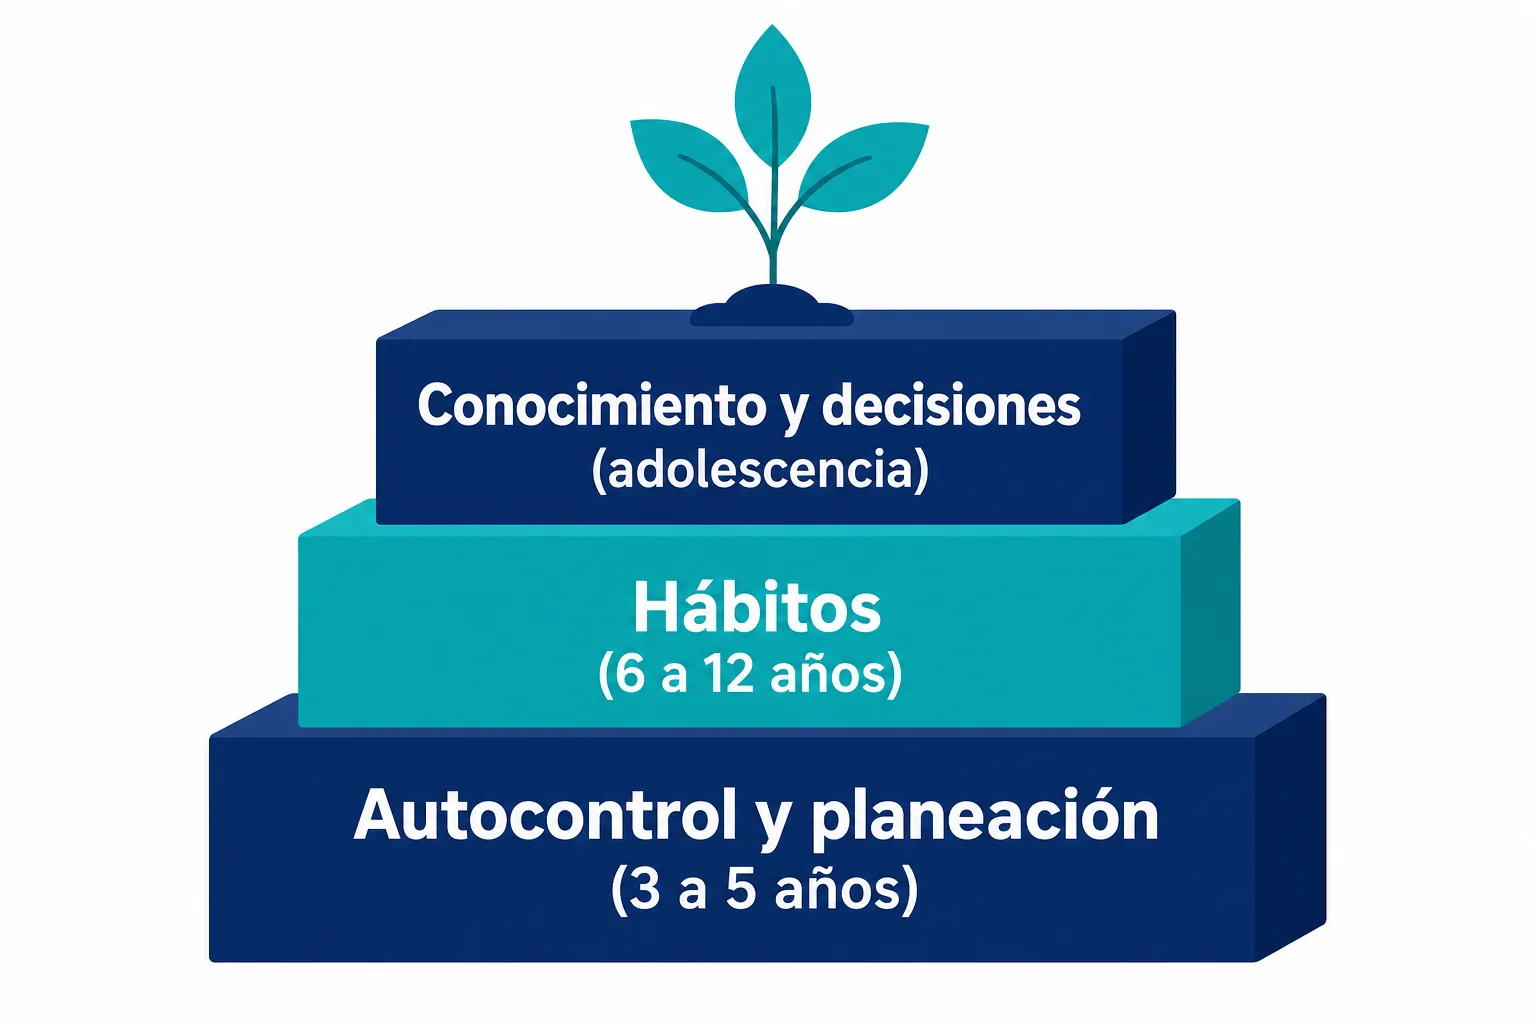
La Oficina de Protección Financiera del Consumidor de Estados Unidos ordenó este aprendizaje en tres bloques que se desarrollan en momentos distintos:
- Función ejecutiva (3 a 5 años): autocontrol, memoria de trabajo y capacidad de planear. Es la base de todo lo demás.
- Hábitos y normas (6 a 12 años): las reglas que el niño absorbe al ver cómo se maneja el dinero en casa.
- Conocimiento y toma de decisiones (adolescencia): conceptos como interés, crédito o inversión, y la habilidad de comparar opciones.
Los resultados muestran por qué importa. En la evaluación PISA 2022 de la OCDE, el 18% de los estudiantes de 15 años de los países miembros no alcanzó el nivel básico de competencia financiera. Perú, Costa Rica y Brasil quedaron muy por debajo del promedio de la OCDE, y España también se ubicó debajo. La escuela no está cubriendo este hueco por sí sola.
Qué enseñar en cada edad
Esta tabla resume el mapa. Debajo está el detalle de cada etapa con actividades concretas:
| Edad | Qué aprende | Actividad clave |
|---|---|---|
| 3 a 5 años | El dinero se cambia por cosas y se acaba | Elegir entre dos antojos en la tienda |
| 6 a 10 años | Ahorrar para una meta, esperar | Mesada fija y tres frascos |
| 11 a 13 años | Presupuesto, comparar precios, publicidad | Manejar un gasto real del mes |
| 14 a 17 años | Cuentas, interés compuesto, crédito | Cuenta propia y un primer ingreso |
De 3 a 5 años: el dinero se acaba
A esta edad el concepto central es que el dinero se cambia por cosas y que, una vez gastado, ya no está. Las monedas físicas ayudan porque el niño las ve desaparecer.
- Deja que pague con monedas en una compra pequeña y que reciba el cambio.
- En la tienda, ofrécele elegir entre dos antojos, no los dos. Elegir es la primera lección de presupuesto.
- Juega a la tienda en casa con objetos y monedas de juguete.
- Practica esperar: “lo compramos el sábado” y cumplirlo. La confianza en que esperar vale la pena se construye cumpliendo.
De 6 a 10 años: ahorrar para algo concreto
Es la etapa para empezar con una mesada fija y una meta que el niño elija. Ahorrar “por ahorrar” no motiva a nadie de ocho años; ahorrar para una pelota o un juego, sí.
- Usa el método de los tres frascos: gastar, ahorrar, compartir. Cada vez que recibe dinero, decide cuánto va a cada uno.
- Dibuja la meta y marca el avance cada semana.
- Si quiere algo que cuesta más de lo que tiene, no lo rescates. Ayúdale a calcular cuántas semanas le faltan.
- Pagar un “interés” de la casa sobre el frasco de ahorro, por ejemplo agregar una moneda por cada diez que junte, le enseña sin palabras qué es el rendimiento.
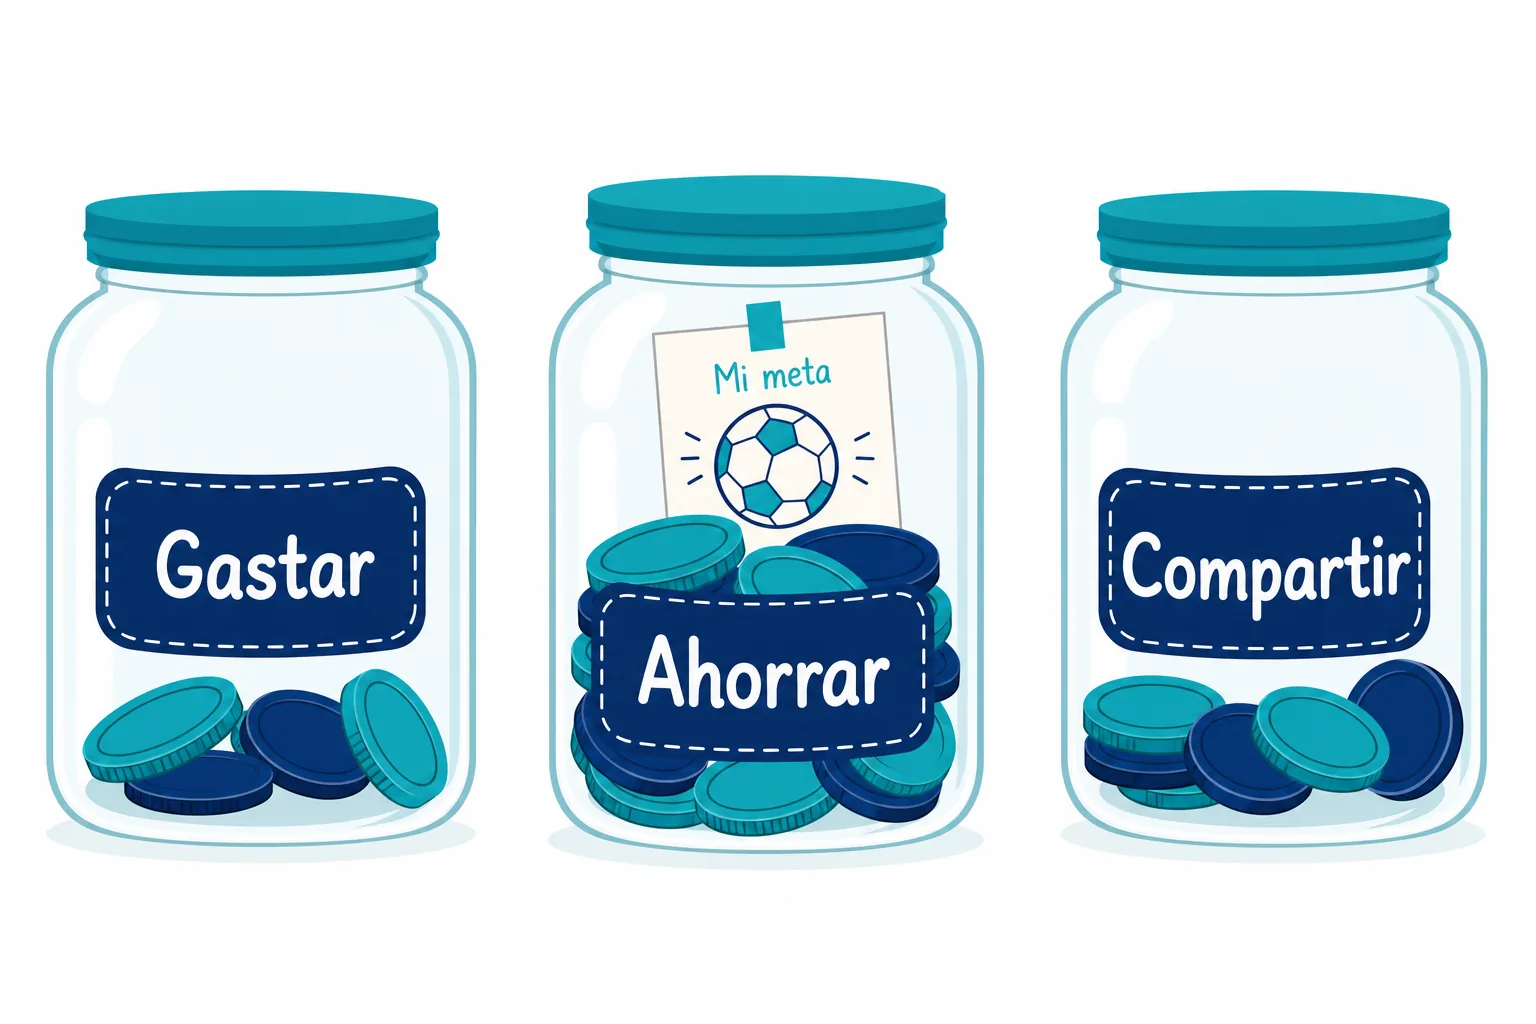
La idea de guardar para después es la base de qué es el ahorro, y a esta edad se aprende mejor con un frasco transparente que con una explicación.
De 11 a 13 años: presupuesto y publicidad
Ahora el niño puede manejar algo más abstracto. Dale la responsabilidad de un gasto real del mes, como sus salidas con amigos o los útiles que reponen a mitad de año, con un monto fijo.
- Enséñale a hacer un presupuesto sencillo: cuánto entra, en qué se va, cuánto queda. Nuestra guía de cómo hacer un presupuesto sirve como plantilla adaptable.
- Comparen precios juntos en línea y en tienda. Precio por unidad, no por paquete.
- Analiza anuncios con él: qué quieren que sienta y qué no dicen.
- Habla de las compras dentro de videojuegos y apps. Muchas usan monedas virtuales para que el gasto real se sienta menos.
De 14 a 17 años: cuentas, interés y deudas
En la adolescencia llegan las decisiones con consecuencias. Es el momento de abrir una cuenta a su nombre con un adulto como tutor, si tu banco lo permite, y de enseñar lo que la escuela suele saltarse.
- Muéstrale con números cómo crece un ahorro con el interés compuesto: empezar a los 16 contra empezar a los 30 cambia mucho el resultado.
- Explica cómo funciona una tarjeta de crédito, qué es el pago mínimo y por qué pagar solo eso sale caro.
- Si tiene un primer ingreso, propón una regla simple de reparto, como la regla 50/30/20.
- Enséñale a reconocer fraudes: mensajes que piden datos, inversiones que prometen ganancias seguras y “trabajos” que piden pagar por adelantado.
La mesada: fija, por tareas o mezclada
No hay una sola respuesta correcta, y los especialistas no se ponen de acuerdo. Hay dos enfoques principales:
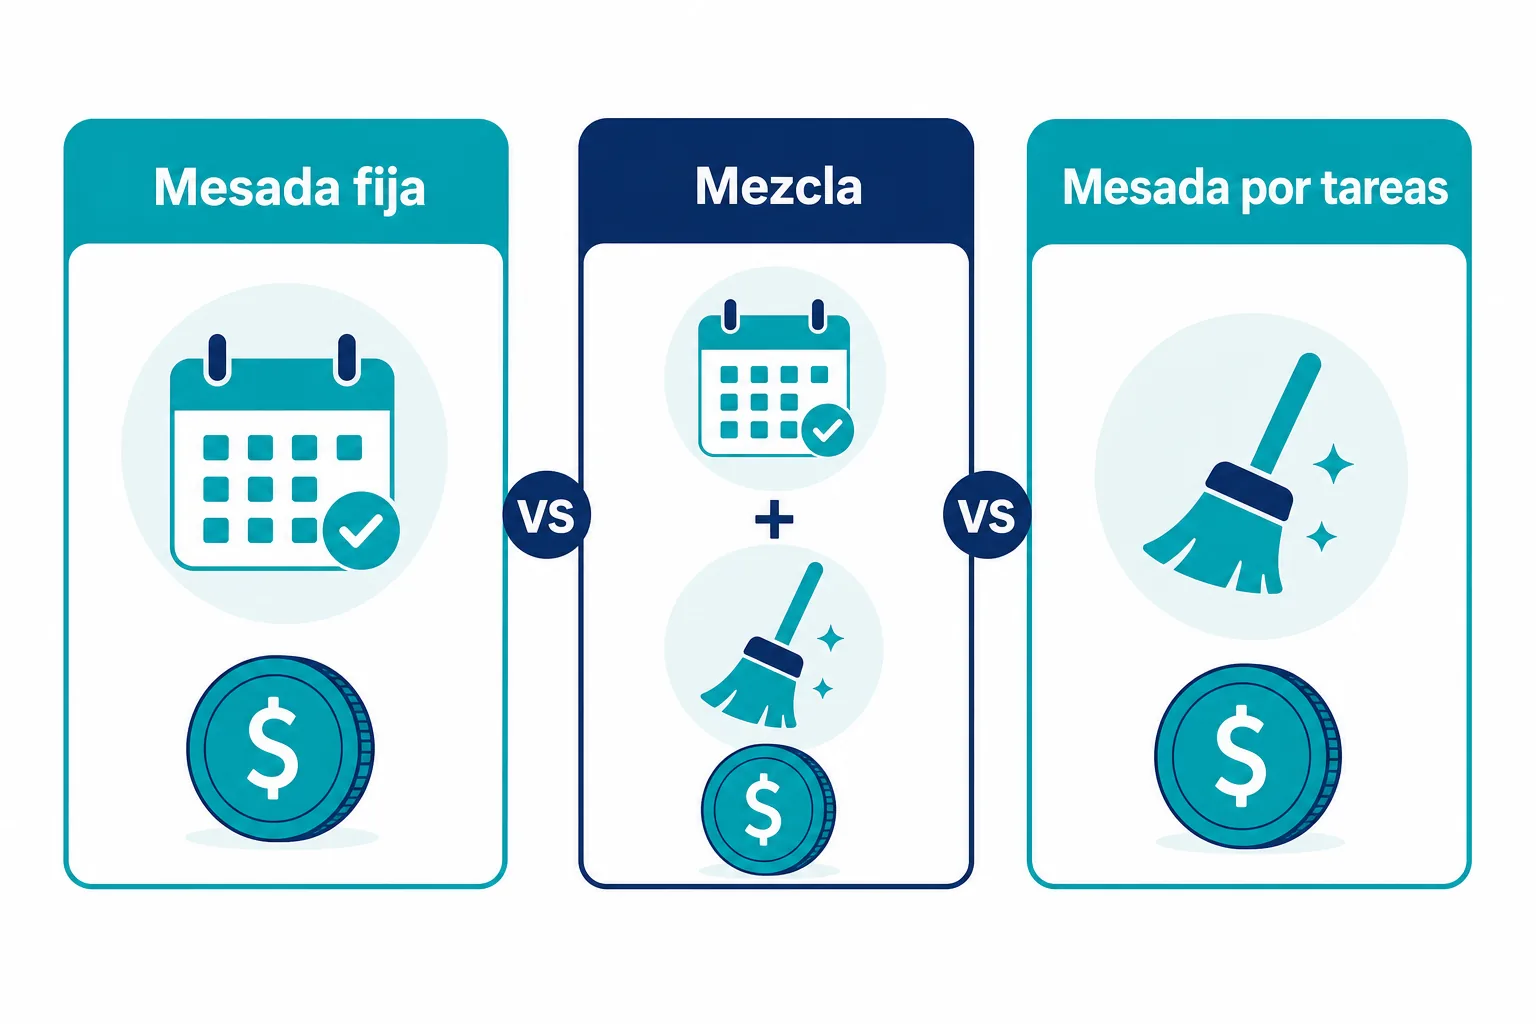
- Mesada fija: el niño recibe un monto regular, sin condiciones, para practicar decisiones. Las tareas de la casa se hacen porque todos viven ahí, no por pago. La ventaja es que separa el aprendizaje del dinero de la disciplina.
- Mesada por tareas: el niño gana dinero por trabajos concretos. Enseña que el ingreso viene del esfuerzo, pero tiene un riesgo: si un día no quiere el dinero, deja de hacer la tarea.
Una solución intermedia que funciona en muchas casas es una mesada fija y regular para gastos básicos, y la opción de ganar extra con trabajos que van más allá de lo normal, como lavar el auto.
Para el monto, en lugar de buscar una cifra de internet, parte de lo que ya gastas en tu hijo cada semana en cosas que él podría decidir: el recreo, un antojo, una salida. Darle ese dinero para que lo administre no te cuesta más y le da práctica real. Págala siempre el mismo día; la regularidad enseña tanto como el dinero.
Cuando el dinero en casa no alcanza
Muchos padres evitan el tema porque el mes viene justo. Es justo cuando más sirve. Un niño que ve a sus padres decidir con calma qué se paga primero entiende cómo se prioriza, y eso vale más que cualquier lección de ahorro en tiempos fáciles.
No hace falta compartir cifras ni preocupaciones de adulto. Basta con explicar decisiones: “este mes no vamos al cine porque estamos ahorrando para los útiles” o “comparamos dos marcas y elegimos la más barata”. Si el niño tiene mesada, mantenerla, aunque sea pequeña, le conserva el espacio para practicar.
El dinero que no se ve: pagos digitales
Cada vez más niños crecen viendo pagos con tarjeta, celular o transferencias, sin billetes de por medio. Eso hace más difícil entender que el dinero se acaba. Dos ajustes ayudan: en edades tempranas, usa efectivo para su mesada aunque tú pagues con tarjeta; y cuando le des acceso a una tarjeta o monedero digital, revisen juntos los movimientos cada semana, como antes contaban el frasco.
Errores que cometen los padres con buena intención
- Rescatarlos siempre. Si gastó todo el lunes y el viernes quiere algo, dejar que se quede sin ello es la lección. Equivocarse con poco dinero a los 9 años es más barato que a los 25.
- No hablar de dinero en casa. Los niños notan el silencio y concluyen que el dinero es un tema prohibido o angustiante. Habla de decisiones, no de angustias.
- Decir “no hay dinero” para todo. Es más útil decir “eso no está en el presupuesto de este mes” y explicar en qué sí se gasta.
- Dar charlas en lugar de ejemplo. Lo que tu hijo ve que haces con tu tarjeta y tus compras pesa más que cualquier explicación.
- Esperar a la adolescencia. Para entonces los hábitos de base ya están formados; corregirlos cuesta más que formarlos.
Recursos gratuitos para aprender en familia
- México: la CONDUSEF publica materiales y juegos de educación financiera para niños y jóvenes.
- España: el portal Finanzas para todos, del Banco de España y la CNMV, tiene contenidos por edades y recursos para escuelas, y la sección del inversor de la CNMV sirve cuando el adolescente ya pregunta por inversiones.
- En inglés: el programa Money as You Grow del CFPB propone actividades por edad que se adaptan fácilmente a cualquier país.
Lo que tu hijo aprende al verte
Ningún juego reemplaza el ejemplo. Si tu hijo te ve comparar precios, esperar una oferta, apartar dinero para un fondo de emergencia y hablar con calma de una deuda, aprende más que con cualquier curso. Empieza esta semana con algo pequeño: una meta, un frasco y un día fijo para la mesada. Lo demás se va construyendo con cada edad.
