
Esta información tiene fines educativos y no constituye asesoría financiera ni legal personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Qué es la invalidez según la ley
El artículo 119 de la Ley del Seguro Social define la invalidez con tres condiciones. La primera: estar imposibilitado para procurarte, mediante un trabajo igual, una remuneración superior al cincuenta por ciento de la que percibías de forma habitual durante el último año. La segunda: que esa imposibilidad venga de una enfermedad o accidente no profesionales. La tercera: que sea el IMSS quien haga la declaración.
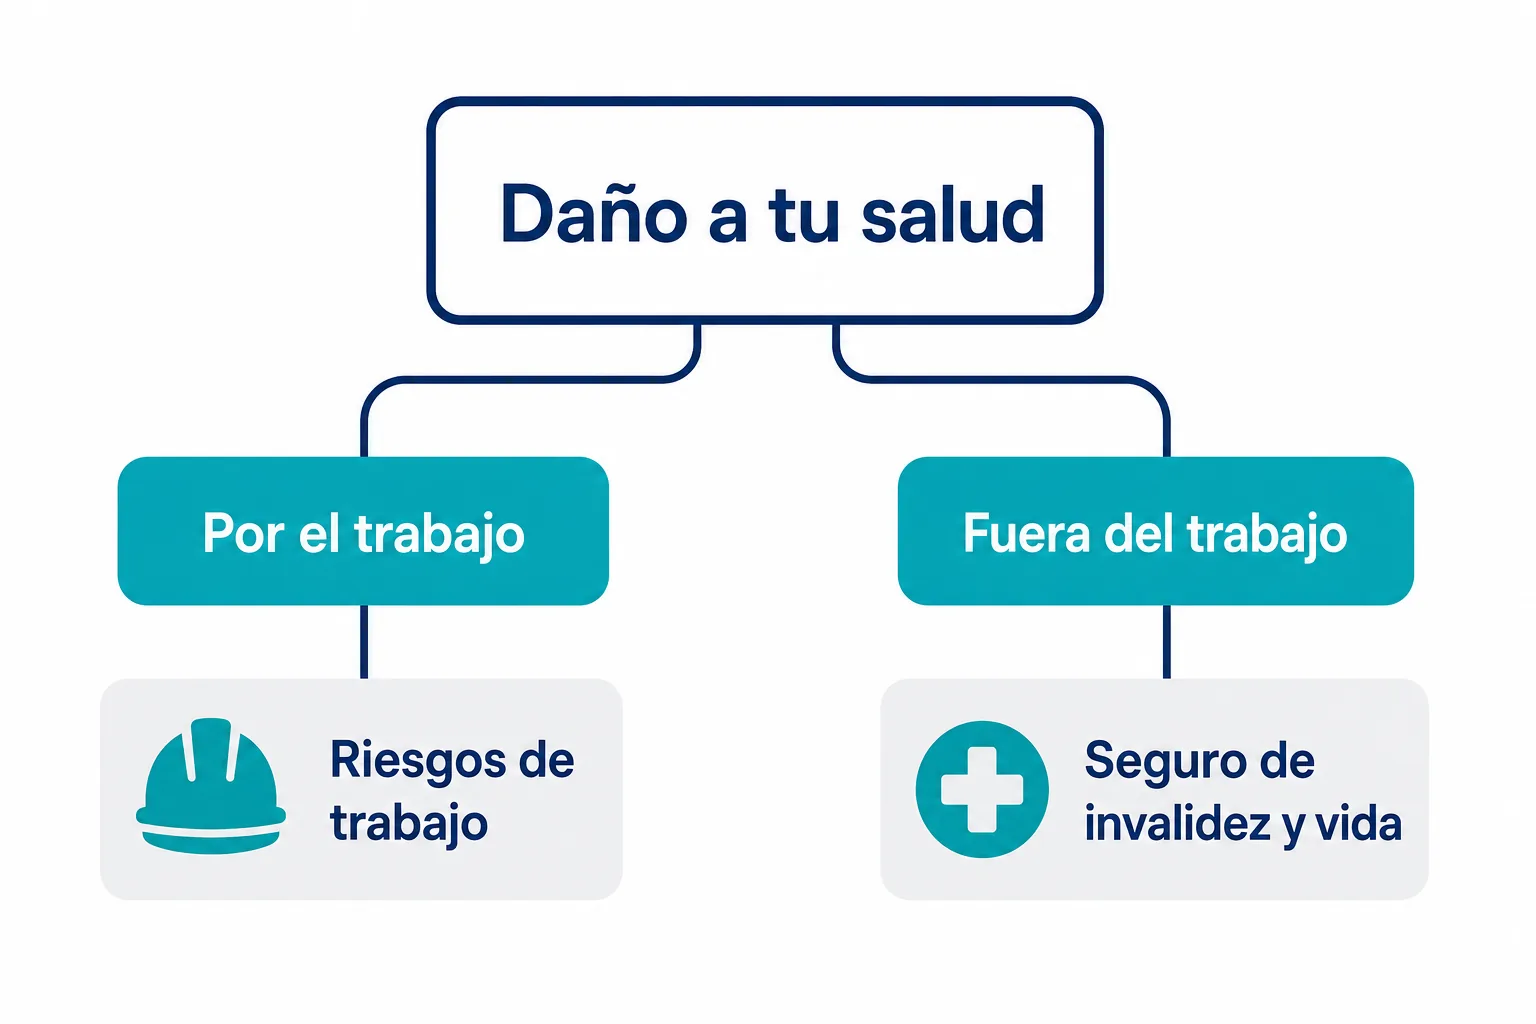
Esa segunda condición separa dos seguros distintos. Si el daño ocurre por tu trabajo o en el camino hacia él, se atiende por riesgos de trabajo. Si ocurre fuera del trabajo, entra el seguro de invalidez y vida. Que un médico particular diga que no puedes trabajar no basta: la declaración la hace el Instituto.
Una invalidez no es lo mismo que una incapacidad temporal. Si estás de reposo por una enfermedad general con un certificado, estás en incapacidad y recibes un subsidio, como explicamos en la guía de incapacidad por enfermedad general. La invalidez llega cuando la limitación se considera de largo plazo o la enfermedad persiste cuando se agota el subsidio.
Requisitos: cuántas semanas necesitas
Las semanas dependen de la ley bajo la que cotizaste. El IMSS las resume así:
- Ley 73 (cotizaste antes del 1 de julio de 1997): 150 semanas de cotización.
- Ley 97 (cotizaste solo después de esa fecha): 250 semanas, o 150 si el dictamen determina una invalidez de 75% o más.
El artículo 122 de la ley lo confirma: se pide el pago de doscientas cincuenta semanas, y solo ciento cincuenta cuando el dictamen fija setenta y cinco por ciento o más. Si no sabes bajo qué régimen estás o cuántas semanas llevas, empieza por la guía de semanas cotizadas del IMSS.
Si no llegas al mínimo de semanas
El mismo artículo 122 prevé una salida: la persona declarada en estado de invalidez de naturaleza permanente que no reúna las semanas puede retirar, cuando lo desee, el saldo de su cuenta individual de retiro, cesantía en edad avanzada y vejez en una sola exhibición. No recibes pensión, pero sí tus recursos de la AFORE.
El periodo de conservación de derechos
Si dejaste de trabajar, no pierdes de inmediato el derecho. El artículo 150 establece que conservas los derechos adquiridos a pensiones de invalidez por un periodo igual a la cuarta parte del tiempo cubierto por tus cotizaciones, contado desde la fecha de baja. Ese periodo nunca es menor de doce meses.
Con 400 semanas cotizadas, por ejemplo, la cuarta parte es de 100 semanas. Como son más de doce meses, ese sería tu plazo. Con 150 semanas, la cuarta parte no llega a doce meses, y el mínimo de doce meses es el que manda.
Pensión temporal y pensión definitiva
El artículo 120 señala qué recibes cuando se declara la invalidez: pensión temporal o definitiva, asistencia médica, asignaciones familiares y ayuda asistencial. La diferencia entre las dos primeras está en el artículo 121. Conviene tener presente que la asistencia médica sigue formando parte del paquete: ser pensionado por invalidez no te deja sin atención en el IMSS, y las asignaciones familiares y la ayuda asistencial se suman a la pensión cuando cumples las condiciones de la ley.
La pensión temporal se otorga por periodos renovables cuando existe posibilidad de recuperación para el trabajo, o cuando se termina el subsidio por enfermedad y esta persiste. La pensión definitiva corresponde a un estado de invalidez que se estima de naturaleza permanente. La temporal la paga el Instituto; en la definitiva, el IMSS calcula un monto constitutivo, le resta el saldo de tu cuenta individual y la diferencia la entrega a la aseguradora que elijas para contratar tu renta vitalicia.
Cómo se calcula el monto de la pensión
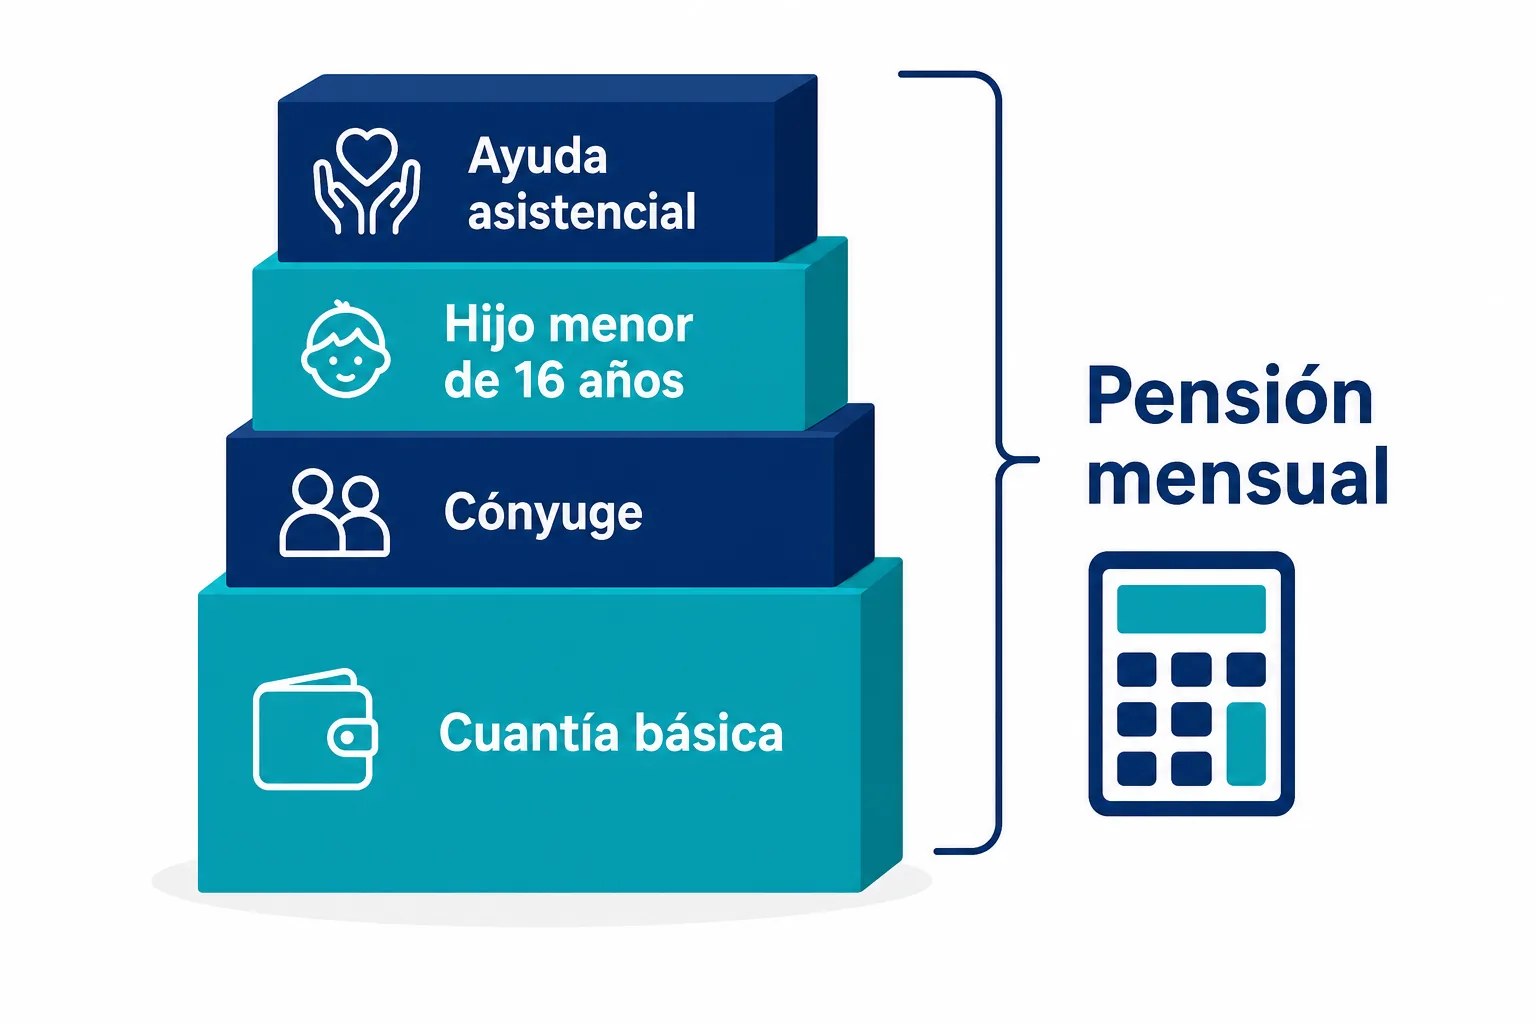
La cuantía básica es del treinta y cinco por ciento del promedio de los salarios de las últimas quinientas semanas de cotización, actualizados con el Índice Nacional de Precios al Consumidor, o de las que tengas si son suficientes para ejercer el derecho. A esa cuantía se suman las asignaciones familiares y las ayudas asistenciales, según el artículo 141.
Las asignaciones familiares del artículo 138 son porcentajes de la pensión:
- 15% por la cónyuge, concubina o concubinario, o a quien haya suscrito una unión civil.
- 10% por cada hijo menor de dieciséis años.
- 10% por cada padre o madre que dependa económicamente de ti, si no tienes cónyuge ni hijos menores.
- 15% como ayuda asistencial si no tienes cónyuge, hijos ni ascendientes que dependan de ti.
Un ejemplo ilustrativo: un salario promedio de 15,000 pesos mensuales en las últimas 500 semanas da una cuantía básica de 5,250 pesos (35%). Si tienes cónyuge y un hijo menor de dieciséis años, se suman 787.50 pesos (15%) y 525 pesos (10%), para un total de 6,562.50 pesos al mes. Son cifras de ejemplo: tu monto real depende de tu historial y de tu familia.
Piso y tope de la pensión
La ley pone límites. El artículo 141 establece que la pensión, con asignaciones y ayudas incluidas, no puede ser inferior al promedio de las pensiones garantizadas que corresponde a un salario mínimo y sesenta años de edad, según la tabla del artículo 170. Y el artículo 143 dice que no puede exceder el cien por ciento del salario promedio que sirvió de base para fijarla.
Aumentos y aguinaldo
Las pensiones por invalidez se incrementan cada año en febrero conforme al INPC (artículo 145). Y el aguinaldo anual de los pensionados se fija con base en la pensión, sin que pueda ser inferior a treinta días, según el artículo 142.
Cómo tramitarla paso a paso
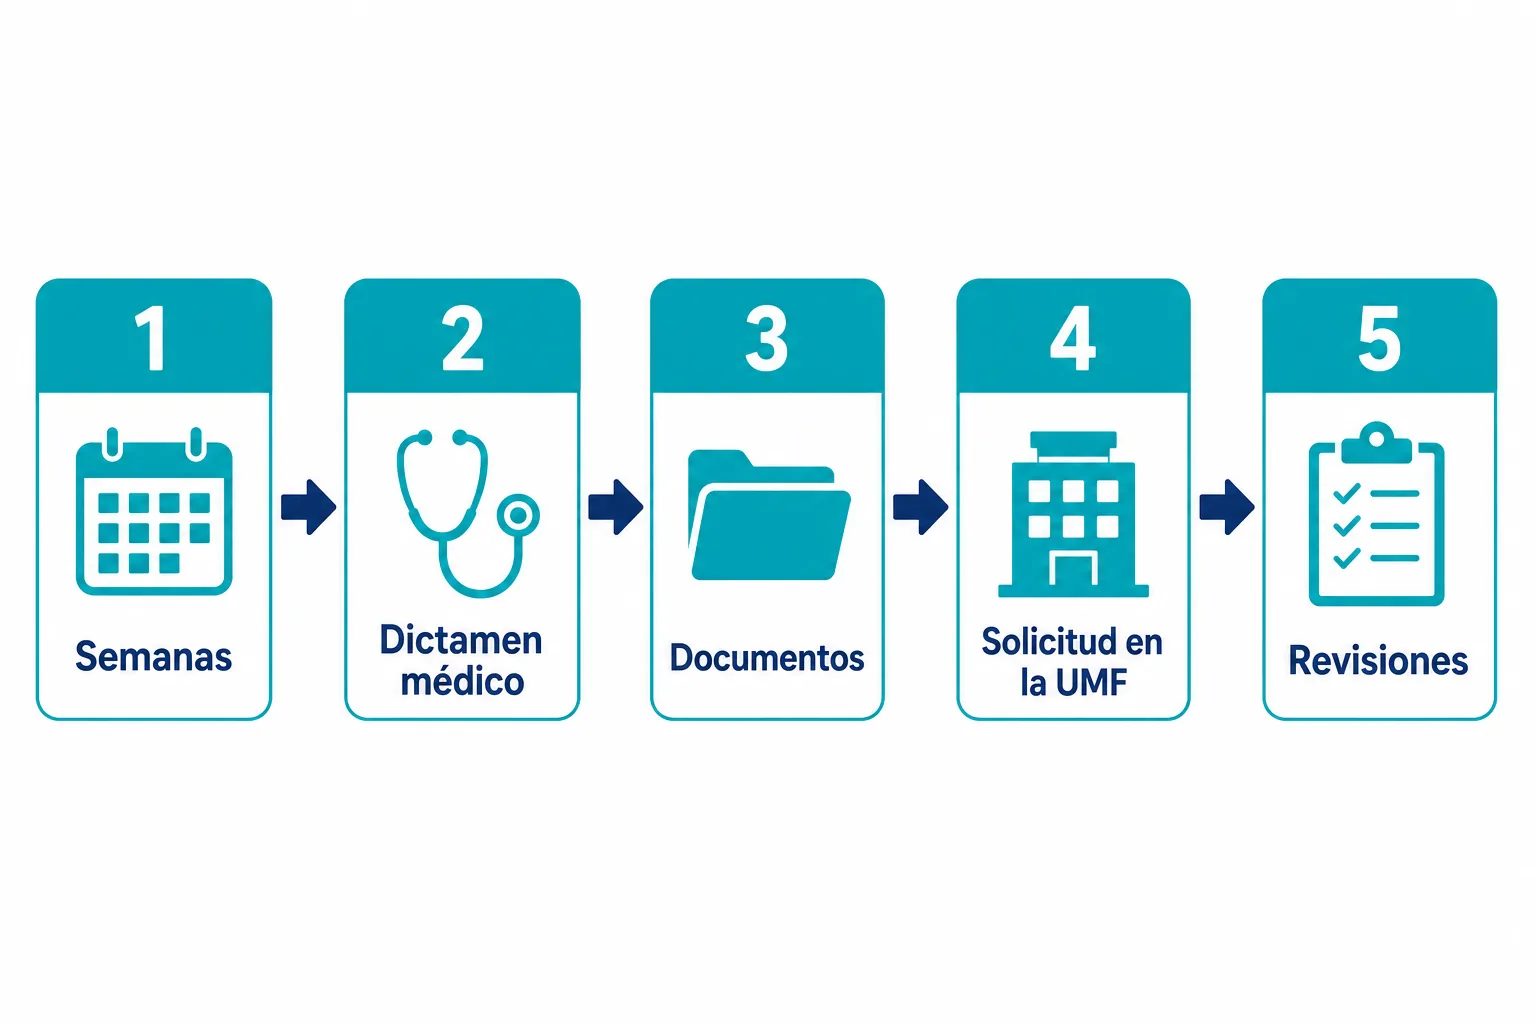
El IMSS indica que el trámite se hace en la ventanilla de prestaciones económicas de la Unidad de Medicina Familiar (UMF) más cercana, con la solicitud de pensión de invalidez (formato IMSS-01-001). La página oficial no lista los documentos, así que confírmalos en el propio trámite antes de ir.
- Verifica tus semanas. Comprueba que cumples 150 o 250 según tu régimen.
- Pide la valuación médica. El dictamen de invalidez lo emite el área de Servicios de Salud en el Trabajo del IMSS, con el formato ST-4.
- Reúne tu documentación. Consulta el trámite IMSS-01-001 para ver la lista vigente.
- Presenta la solicitud en la UMF. Acude a la ventanilla de prestaciones económicas.
- Atiende las revisiones médicas. El Instituto puede hacer investigaciones médicas, sociales y económicas para comprobar que la invalidez existe y subsiste.
El derecho a la pensión comienza desde el día en que ocurre el siniestro y, si no puede fijarse ese día, desde la fecha en que presentas la solicitud (artículo 125). Presentarla pronto, por lo tanto, protege tu fecha de inicio.
Cuándo no te corresponde o se suspende
El artículo 123 niega la pensión cuando la persona provocó la invalidez de forma intencional, por sí o con otra persona, cuando resulta responsable de un delito intencional que la originó, o cuando ya padecía una invalidez antes de afiliarse al régimen obligatorio. En los dos primeros casos, el IMSS puede otorgar parte de la pensión a los familiares con derecho.
El artículo 126 ordena suspender el pago si el pensionado se niega a los exámenes y tratamientos médicos prescritos o los abandona, hasta que cumpla. Y si te rehabilitas, el pago se suspende en el caso de una renta contratada con aseguradora.
Qué pasa con tu familia si falleces
El pensionado por invalidez tiene también protección para sus beneficiarios. El artículo 127 dispone que, al morir un pensionado por invalidez, el Instituto otorga a sus beneficiarios pensión de viudez, de orfandad o a ascendientes, y asistencia médica. Revisa los requisitos de la viudez en la guía de pensión por viudez del IMSS.
Errores frecuentes al solicitar la pensión
- Confundir incapacidad con invalidez. La incapacidad es un reposo temporal con subsidio; la invalidez es una declaración del IMSS de largo plazo.
- Esperar demasiado. Si dejaste de cotizar, el periodo de conservación de derechos corre desde tu baja.
- Dar por hecho el número de semanas. Verifica tu reporte; un periodo sin registrar puede cambiar el resultado.
- Ignorar la opción del saldo. Si no llegas a las semanas, puedes retirar tu cuenta individual en una sola exhibición.
- Descuidar las revisiones médicas. Faltar a exámenes o tratamientos puede suspender el pago.
Si quieres ver todos los tipos de pensión del IMSS en un solo lugar, revisa la guía de pensiones en México y los requisitos para tramitar tu pensión del IMSS.
