
Esta información tiene fines educativos y no constituye asesoría financiera ni legal personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Cuál es la diferencia de fondo entre Ley 73 y Ley 97
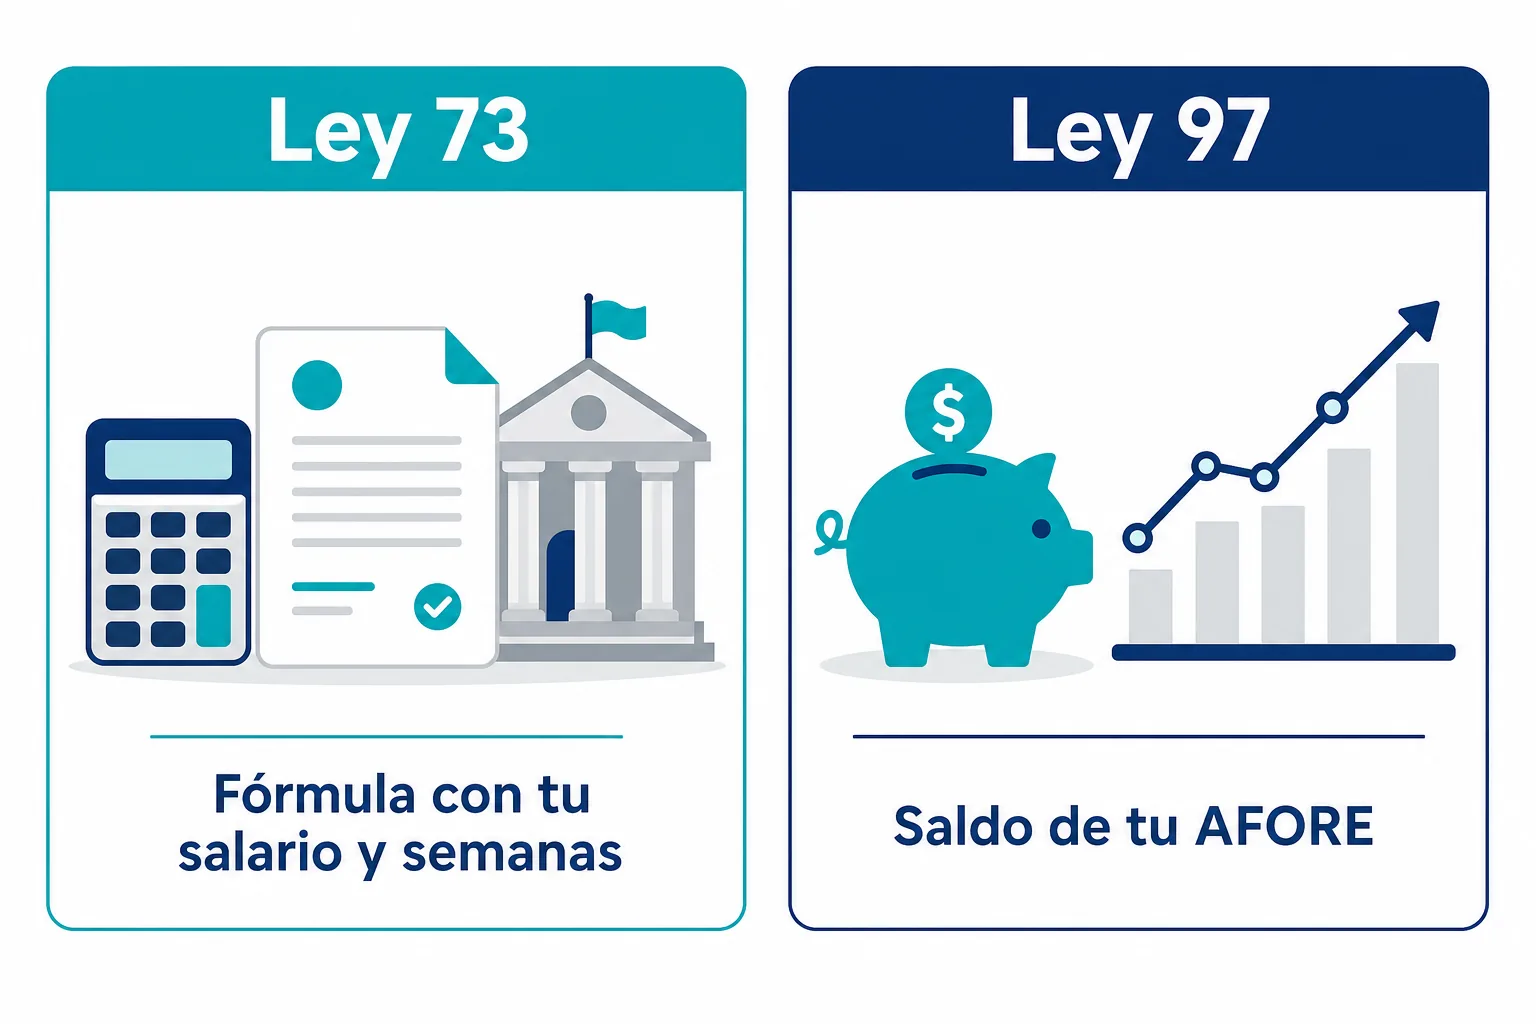
La Ley 73 es un esquema de beneficio definido: la pensión se calcula con una fórmula que depende de tu salario promedio y de tus semanas cotizadas, y la paga el Gobierno Federal. Al régimen se le llama así por la Ley del Seguro Social de 1973, vigente hasta la reforma de 1997.
La Ley 97 es un esquema de contribución definida: tu pensión sale de lo que se acumuló en tu cuenta individual, es decir, tus aportaciones, las de tu patrón y las del Estado, más sus rendimientos, menos comisiones. Cuanto más ahorraste y mejor rindió tu AFORE, más alta es la pensión.
En la práctica, la Ley 73 te promete una fórmula y la Ley 97 te entrega un saldo. Por eso no son intercambiables: cambian los requisitos, el cálculo y quién asume el riesgo.
| Concepto | Ley 73 | Ley 97 |
|---|---|---|
| A quién aplica | A quien empezó a cotizar ante el IMSS antes del 1 de julio de 1997 | A quien empezó a cotizar desde el 1 de julio de 1997; también a quien eligió este régimen |
| Semanas mínimas | 500 semanas | 1,000 semanas, que llegan de forma gradual (875 en 2026) |
| Edad | 60 años (cesantía) o 65 años (vejez) | 60 años (cesantía) o 65 años (vejez) |
| De qué depende el monto | Del salario promedio de tus últimas 250 semanas y de tus semanas cotizadas | Del saldo que acumulaste en tu cuenta individual de la AFORE |
| Cómo se recibe | Pensión vitalicia a cargo del Gobierno Federal | Renta vitalicia con una aseguradora o retiros programados desde la AFORE |
| Si no llegas a las semanas | Puedes seguir cotizando para completarlas | Puedes retirar tu saldo en una sola exhibición o seguir cotizando |
A quién le toca cada régimen
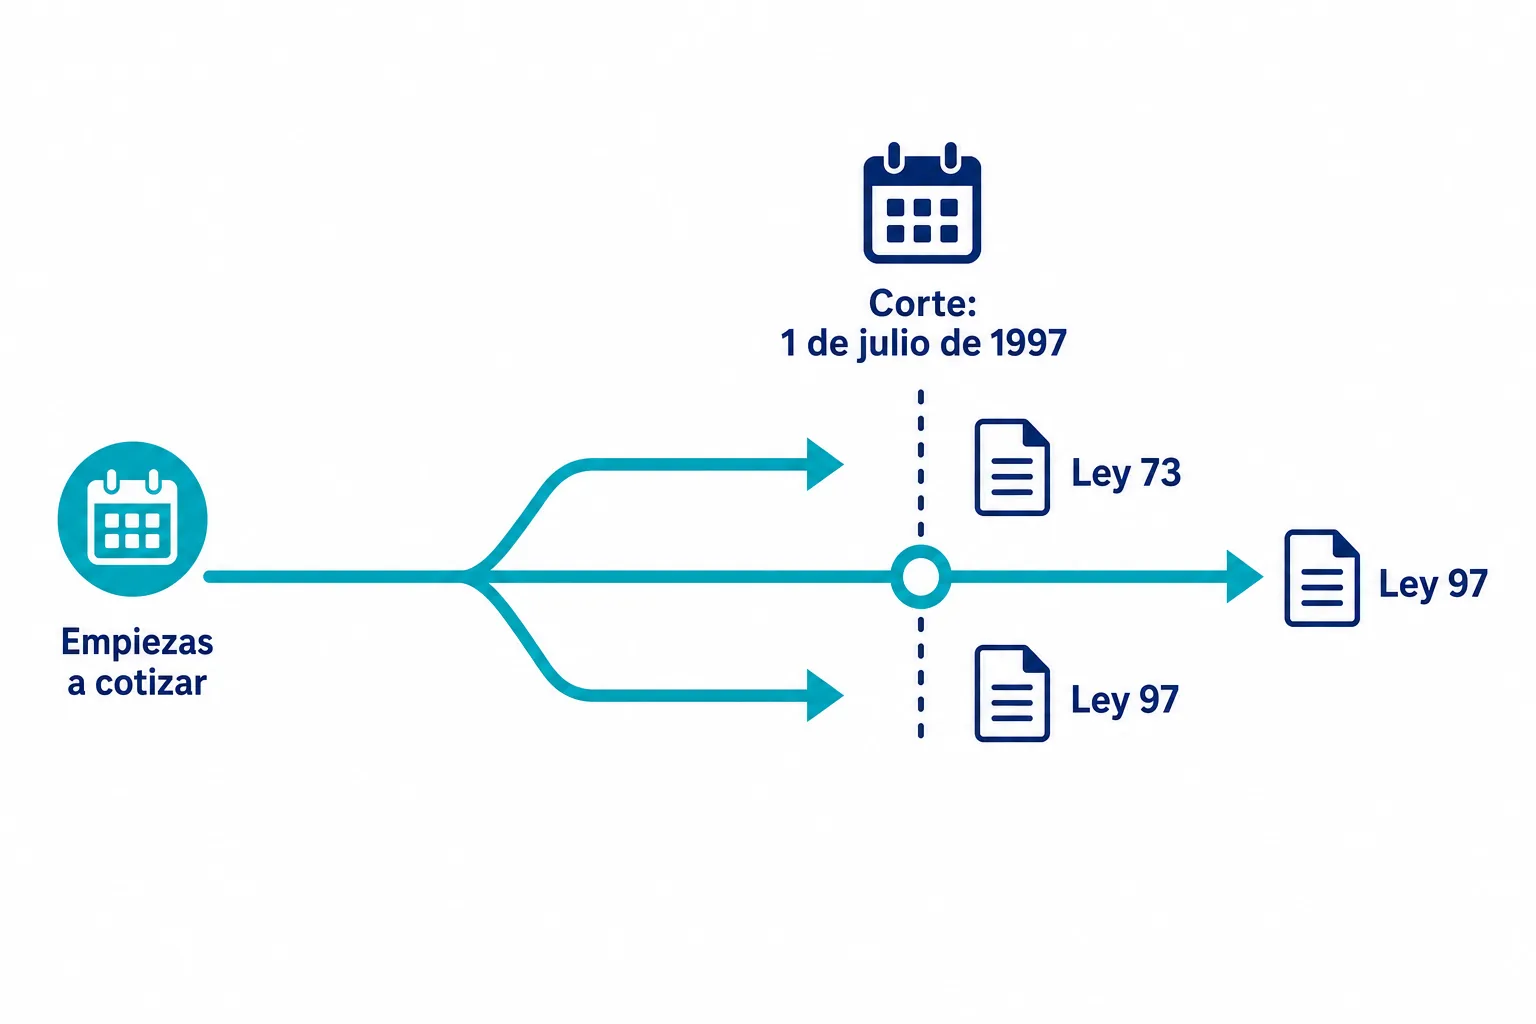
El criterio es una fecha. Según el IMSS, la Ley 73 corresponde a quien cotizó antes del 1 de julio de 1997. Quien empezó a cotizar después, solo tiene la Ley 97. Si tu primera semana cotizada es anterior a esa fecha, aunque hayas dejado de cotizar por años, tienes derecho a evaluar los dos caminos.
El texto de la Ley del Seguro Social lo dice en sus artículos transitorios. El tercero y el undécimo indican que los asegurados inscritos antes de la entrada en vigor de la ley de 1997 pueden optar, al momento de cumplirse los supuestos para pensionarse, por los beneficios de la ley anterior o por el esquema actual. La decisión se toma al pensionarte, no al empezar a cotizar.
Cuántas semanas necesitas en 2026
En la Ley 73 el requisito es de 500 semanas cotizadas, y es más bajo que el de la Ley 97. Los detalles de esa pensión están en la guía de la pensión Ley 73 del IMSS.
En la Ley 97 la cifra se movió. Los artículos 154 y 162 de la ley exigen mil cotizaciones semanales para cesantía en edad avanzada y vejez, después de la reforma publicada el 16 de diciembre de 2020. Pero esa cifra no se exige completa desde el primer día. El transitorio cuarto de ese decreto fija 750 semanas al entrar en vigor y suma 25 semanas cada año hasta llegar a 1,000 en 2031.
Aplicando esa regla, en 2026 el escalón es de 875 semanas. Es un cálculo a partir del texto de la ley, no una cifra que el IMSS publique como tabla, así que confirma tu caso con la institución. Lo útil es saber que muchos materiales anteriores a la reforma todavía hablan de 1,250 semanas, una cifra que ya no es la vigente.
Para saber cuántas semanas llevas, consulta la guía de semanas cotizadas del IMSS.
Cómo se calcula cada pensión
En la Ley 73
El cálculo parte de tu salario promedio de las últimas 250 semanas cotizadas, con un tope de 25 UMA. Sobre ese promedio se aplica una cuantía básica y un incremento por los años cotizados por encima del mínimo, y el resultado se ajusta según tu edad. Por eso cotizar más semanas y con mejor salario hacia el final de tu vida laboral mejora el monto, y por eso la Modalidad 40 es una estrategia de quienes están en este régimen.
En la Ley 97
El monto sale de tu saldo. El artículo 164 da dos caminos para disponer de tu cuenta individual: contratar con una aseguradora una renta vitalicia, que se actualiza cada año conforme a la inflación, o mantener el saldo en la AFORE y hacer retiros programados. Puedes combinarlos. Si el saldo es bajo, existe la pensión garantizada del artículo 170, que el Estado asegura a quien cumpla los requisitos de edad y semanas.
Aquí pesa la AFORE que elegiste. Para saber en cuál estás y qué comisión cobra, revisa cómo saber en qué AFORE estoy y la guía de qué es una AFORE.
Qué premia cada régimen
Cada esquema recompensa conductas distintas, y conocerlas ayuda a decidir qué hacer en los años que te faltan para pensionarte.
La Ley 73 premia la constancia y el salario final. Como el promedio se toma sobre las últimas 250 semanas, cinco años de buen sueldo al cierre de tu vida laboral pesan más que treinta años de salarios bajos. También premia esperar: si te pensionas a los 60 recibes solo una parte de la pensión calculada, y ese porcentaje va subiendo con cada año hasta llegar al 100% a los 65.
La Ley 97 premia el ahorro temprano y el rendimiento. Cada peso aportado al inicio trabaja durante décadas, y por eso la comisión de tu AFORE y tus aportaciones voluntarias se vuelven decisivas. En este régimen puedes mejorar tu resultado sin esperar al final: elegir una AFORE con mejor rendimiento neto o aportar de forma voluntaria cambia el saldo que financiará tu pensión.
Nada de lo anterior sustituye la estimación del IMSS. Sirve para orientar qué palancas tienes en cada caso: salario y semanas en la Ley 73, saldo y rendimiento en la Ley 97.
Qué pasa con tu AFORE si eliges la Ley 73
Esta es la pregunta que casi nadie contesta. El transitorio décimo tercero de la ley dice que quien se pensiona bajo el régimen anterior recibe la pensión de la Ley 73 y también los fondos de su subcuenta del seguro de retiro. En cambio, lo acumulado en las subcuentas de cesantía en edad avanzada y vejez lo entregan las AFORE al Gobierno Federal.
Dicho de otra forma, elegir la Ley 73 no te deja sin los recursos de retiro, pero sí renuncia a la parte de cesantía y vejez a cambio de una pensión que paga el Estado. Las aportaciones voluntarias son una cuenta aparte, y la Ley del Sistema de Ahorro para el Retiro dice que no se usan para financiar tu pensión sin tu consentimiento expreso.
Cómo decidir cuál te conviene
No hay un ganador general. Quien cotizó muchos años con buenos salarios cerca del retiro suele salir mejor con la fórmula de la Ley 73. Quien tiene un saldo grande y rendimientos altos puede acercarse a la Ley 97. El único dato confiable es una estimación con tu historial.
El transitorio cuarto de la ley de 1997 obliga al IMSS a calcular de manera estimativa el importe de tu pensión en cada régimen cuando el trabajador lo solicita, para que decida lo que le convenga. Es un derecho, así que ejércelo antes de elegir.
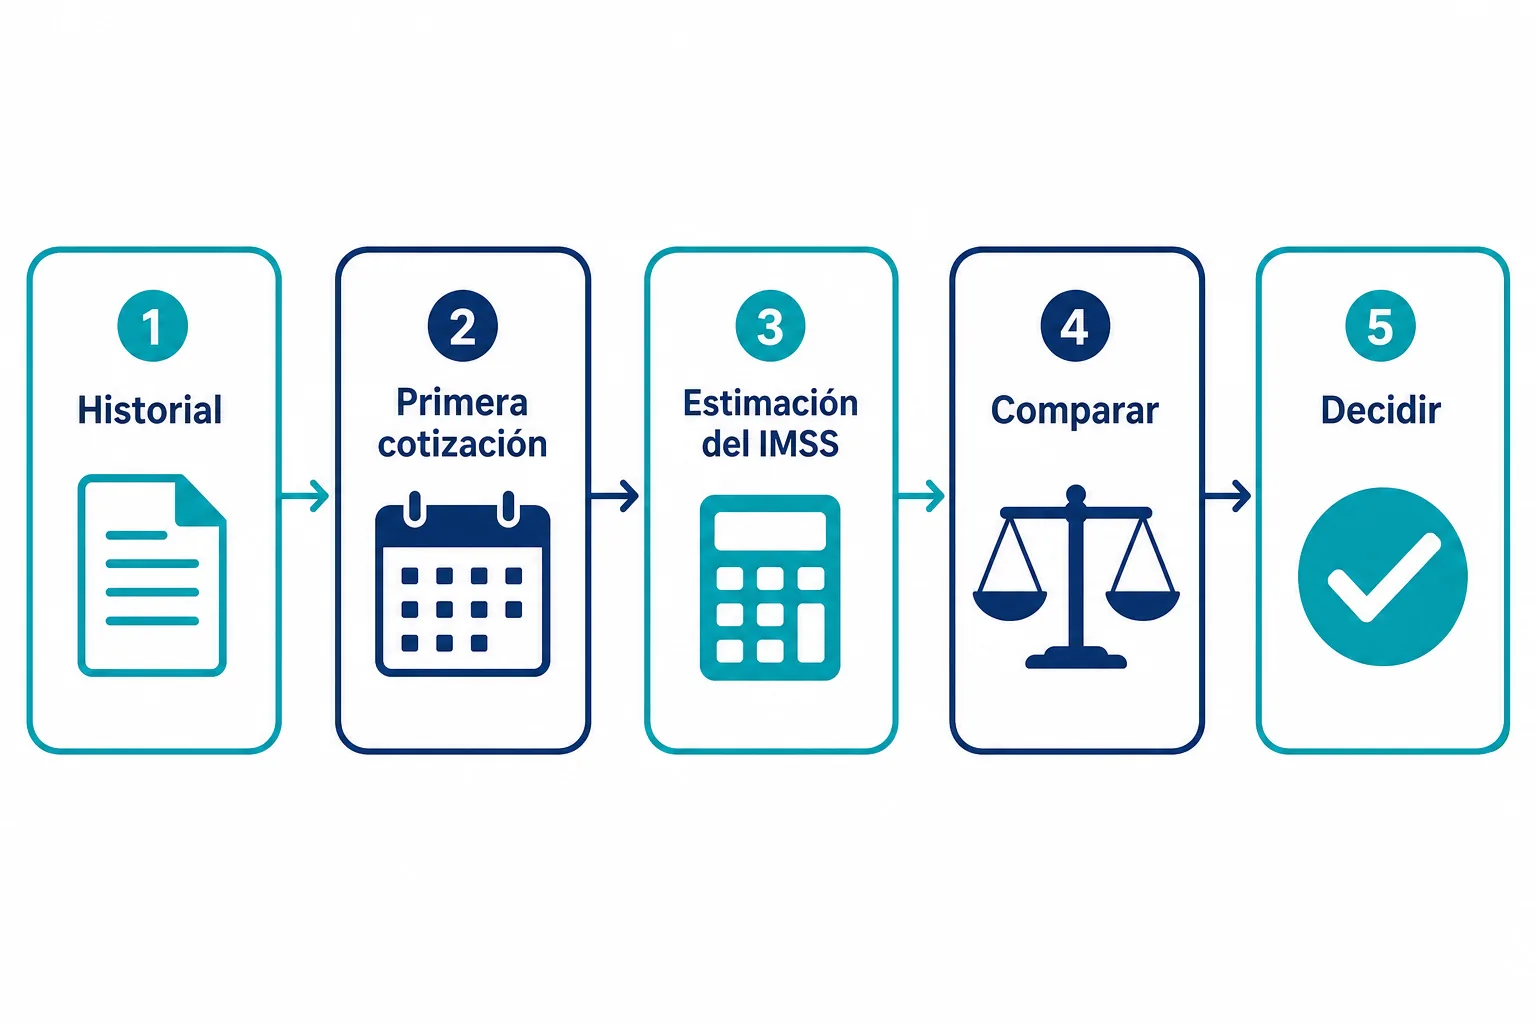
- Reúne tu historial. Consulta tu reporte de semanas cotizadas y verifica que no falten periodos ni patrones.
- Identifica tu primera cotización. Si es anterior al 1 de julio de 1997, tienes opción de régimen.
- Pide la estimación en ambos regímenes. Solicítala por escrito en tu Subdelegación o por los canales que indique el IMSS.
- Compara el monto mensual y las condiciones. Fíjate en la pensión, en lo que pasa con tu saldo y en la edad a la que aplica.
- Decide antes de presentar tu solicitud. La opción se ejerce al pensionarte, así que no apresures el trámite.
Errores frecuentes al comparar los dos regímenes
- Creer que se elige al empezar a cotizar. Se elige al pensionarte, no antes.
- Usar la cifra de 1,250 semanas. Es la que citan materiales anteriores a la reforma; hoy el escalón es menor y sube cada año.
- Suponer que la Ley 73 siempre gana. Depende de tu salario final, tus semanas y tu saldo.
- Olvidar que cambia el destino de tus fondos. Con la Ley 73 la parte de cesantía y vejez pasa al Gobierno.
- No pedir la estimación. Sin ella, comparas a ciegas.
Qué hacer si cotizaste antes de 1997 y dudas
Empieza por lo medible: tus semanas, tu salario de los últimos años y el saldo de tu cuenta. Con esos tres datos la comparación deja de ser abstracta. Si ya estás cerca de la edad de retiro, revisa también los requisitos para tramitar tu pensión del IMSS y, si quieres una vista completa del sistema, la guía de pensiones en México.
Si lo que te preocupa no es la edad sino una enfermedad o un accidente que te impide trabajar, revisa cómo funciona la pensión por invalidez del IMSS.
