

Conoces a alguien que gana bien y aun así vive pendiente de la siguiente quincena, y a alguien más con un sueldo modesto que, sin llamar la atención, ya tiene un colchón sólido detrás de él. La diferencia entre los dos no está en cuánto ganan: está en su patrimonio.
Qué es el patrimonio
El patrimonio es el valor de todo lo que posees, menos todo lo que debes, en un momento específico. Es una fotografía de tu situación financiera, no un flujo continuo como el ingreso: mide cuánto tienes acumulado, no cuánto entra a tu cuenta cada mes.
La fórmula simple: activos menos pasivos
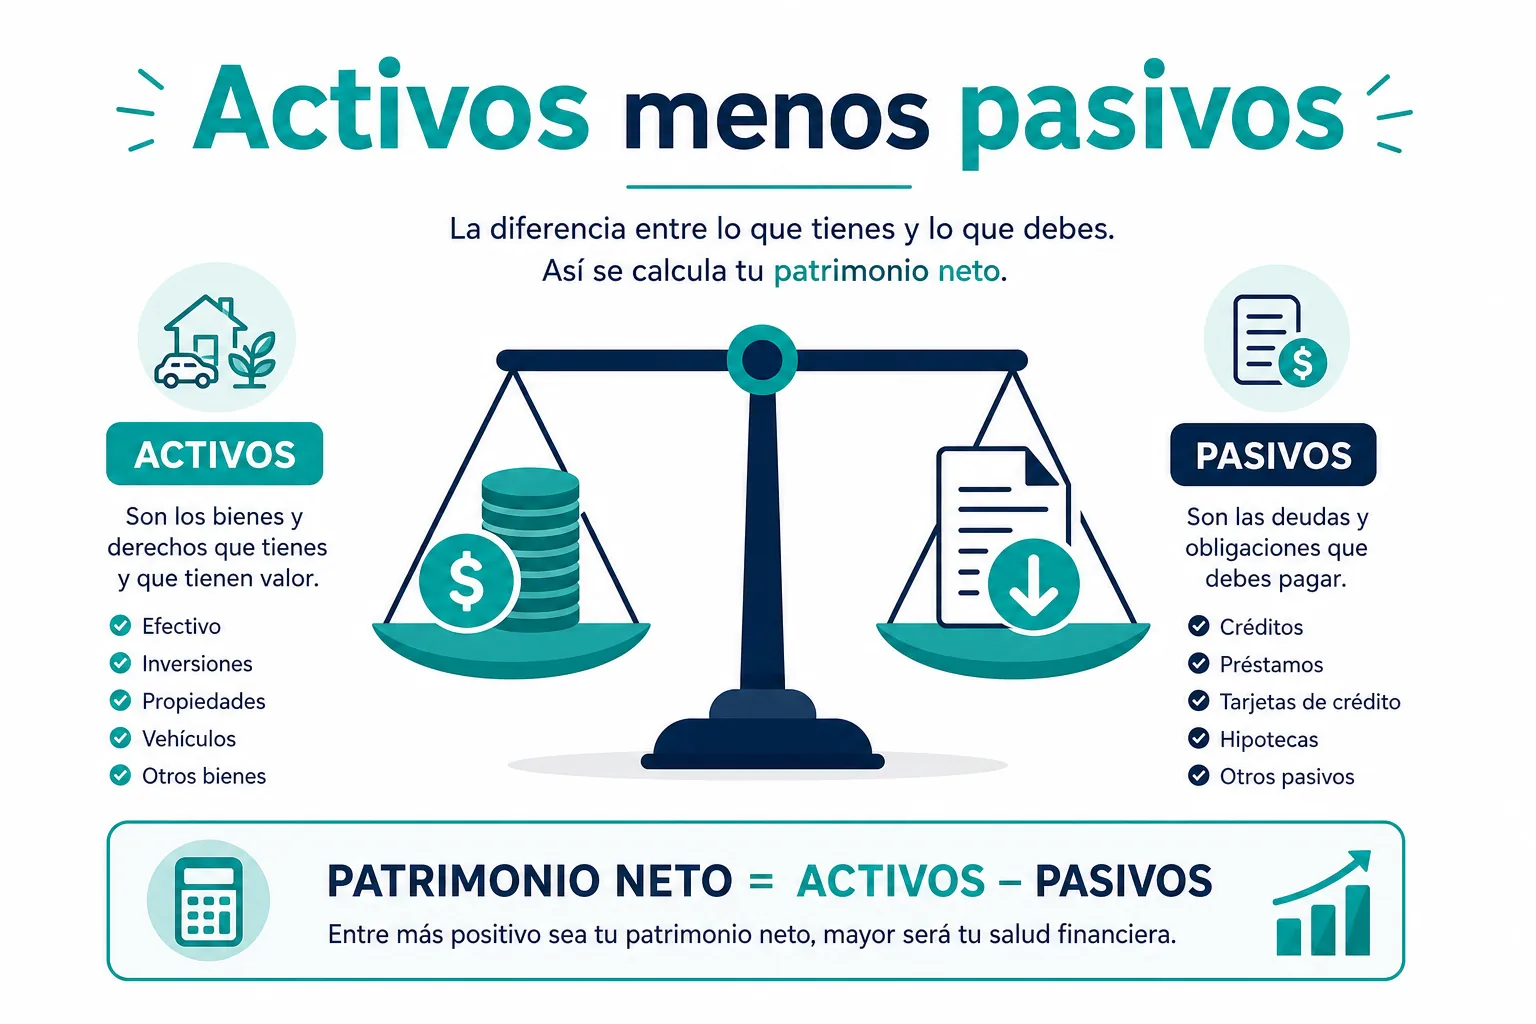
La forma más directa de entenderlo es con una resta: patrimonio neto = activos − pasivos. Los activos son lo que tienes (ahorros, inversiones, propiedades, vehículos); los pasivos son lo que debes (préstamos, tarjetas de crédito, hipotecas pendientes). Lo que queda después de esa resta es tu patrimonio real.
Patrimonio vs ingreso: por qué no es lo mismo
El ingreso es el dinero que recibes en un periodo, típicamente cada mes. El patrimonio es lo que queda acumulado después de que ese ingreso pasa por tus gastos, tus deudas y tus decisiones de ahorro e inversión a lo largo del tiempo. Puedes tener un ingreso alto y un patrimonio bajo, o un ingreso modesto y un patrimonio sólido, dependiendo de qué haces con lo que ganas.
Por qué puedes ganar mucho y tener patrimonio bajo
Un ingreso alto no se traduce automáticamente en patrimonio si el gasto crece a la misma velocidad que el sueldo, o si buena parte de ese ingreso se destina a pagar deudas de consumo. Es el patrón que algunos economistas describen como “vivir según tus ingresos, no según tu patrimonio”: entre más ganas, más gastas, y el patrimonio nunca despega aunque el sueldo en el papel se vea bien.
Qué cuenta como activo
Cuentan como activos el efectivo y los ahorros disponibles, las inversiones (fondos, acciones, renta fija), bienes inmuebles, vehículos a su valor actual de mercado (no el precio que pagaste), y cualquier otro bien que podrías vender por dinero. Un activo suma a tu patrimonio en la medida de su valor real hoy, no de lo que costó cuando lo adquiriste.
Qué cuenta como pasivo
Cuentan como pasivos los préstamos personales, el saldo pendiente de tu hipoteca, el crédito automotriz que todavía debes, y el saldo de tus tarjetas de crédito. Cualquier obligación de pago pendiente resta directamente de tu patrimonio, sin importar para qué se usó ese dinero originalmente.
Patrimonio líquido vs patrimonio total
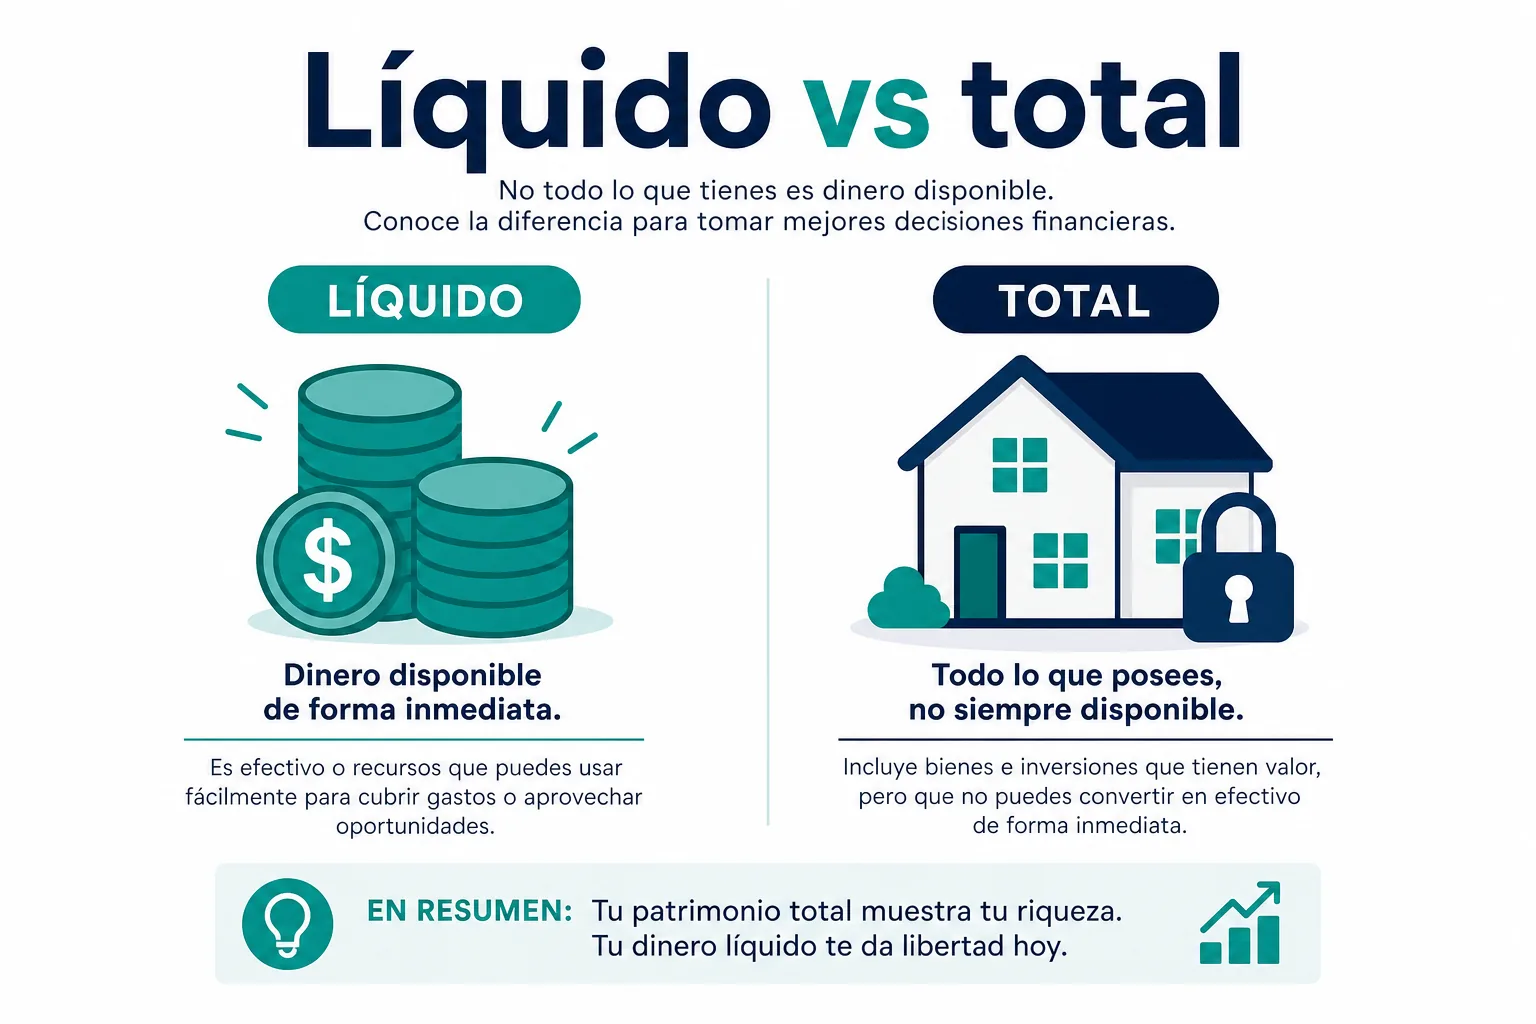
No todo tu patrimonio está disponible con la misma facilidad. El patrimonio líquido es la parte que puedes convertir en efectivo rápidamente y sin perder valor, como el dinero en tu cuenta o tus inversiones fáciles de vender. El patrimonio total incluye además los activos ilíquidos, como tu casa o un negocio propio, que valen mucho pero que no puedes convertir en efectivo de un día para otro sin afectar su precio de venta.
Esta distinción importa en la práctica: alguien puede tener un patrimonio total alto porque es dueño de una propiedad, pero un patrimonio líquido bajo que lo deja sin margen real para cubrir una emergencia. Un patrimonio sólido no es solo grande en el papel, también tiene suficiente parte líquida para responder a imprevistos sin tener que vender activos importantes de forma apresurada.
Cómo calcular tu patrimonio neto
| Concepto | Monto |
|---|---|
| Ahorros e inversiones | + $80,000 |
| Valor del auto | + $120,000 |
| Saldo pendiente del auto | − $60,000 |
| Deuda de tarjetas de crédito | − $15,000 |
| Patrimonio neto | = $125,000 |
Ejemplo ilustrativo en moneda local. Sustituye cada línea por tus propios montos para calcular tu patrimonio neto real.
Haz este mismo ejercicio con tus propios números: suma el valor actual de todo lo que posees, resta todo lo que debes, y el resultado es tu patrimonio neto en este momento. Repetir este cálculo cada seis o doce meses te muestra si tu situación financiera avanza, se estanca o retrocede, algo que tu recibo de sueldo nunca te va a decir por sí solo.
Por qué el patrimonio importa más que el sueldo a largo plazo
Tu sueldo puede desaparecer si pierdes tu empleo; tu patrimonio es lo que te sostiene mientras encuentras otro. Un patrimonio sólido te da opciones: cambiar de trabajo sin desesperación, cubrir una emergencia sin endeudarte, o eventualmente dejar de depender de un ingreso activo. El sueldo compra tu presente; el patrimonio construye tu margen de maniobra futuro.
Cómo empezar a construir patrimonio con cualquier ingreso
No hace falta un sueldo alto para empezar a construir patrimonio, hace falta que una parte de cada ingreso, por pequeña que sea, se convierta en activo en lugar de gasto. Un fondo de emergencia es habitualmente el primer paso, porque evita que un imprevisto te obligue a endeudarte y así te aleje del progreso que ya habías logrado.
El papel del ahorro y la inversión
El ahorro es el primer paso porque convierte ingreso en activo disponible, pero por sí solo pierde valor frente a la inflación con el tiempo. La inversión es lo que hace que ese ahorro crezca por encima de la inflación y realmente construya patrimonio a largo plazo, en lugar de solo protegerlo. Herramientas como una regla de presupuesto ayudan a definir cuánto de tu ingreso mensual puedes destinar a esa construcción de forma sostenida.
Por qué el tiempo importa tanto como el monto
El interés compuesto hace que aportaciones constantes, aunque sean pequeñas, generen un patrimonio considerablemente mayor si se mantienen durante muchos años, comparado con aportaciones más grandes que empiezan tarde. Esto explica por qué empezar a construir patrimonio pronto, aunque sea con montos modestos, suele pesar más a largo plazo que esperar a tener “suficiente” ingreso para empezar en serio.
Cómo cambia tu patrimonio a lo largo de la vida
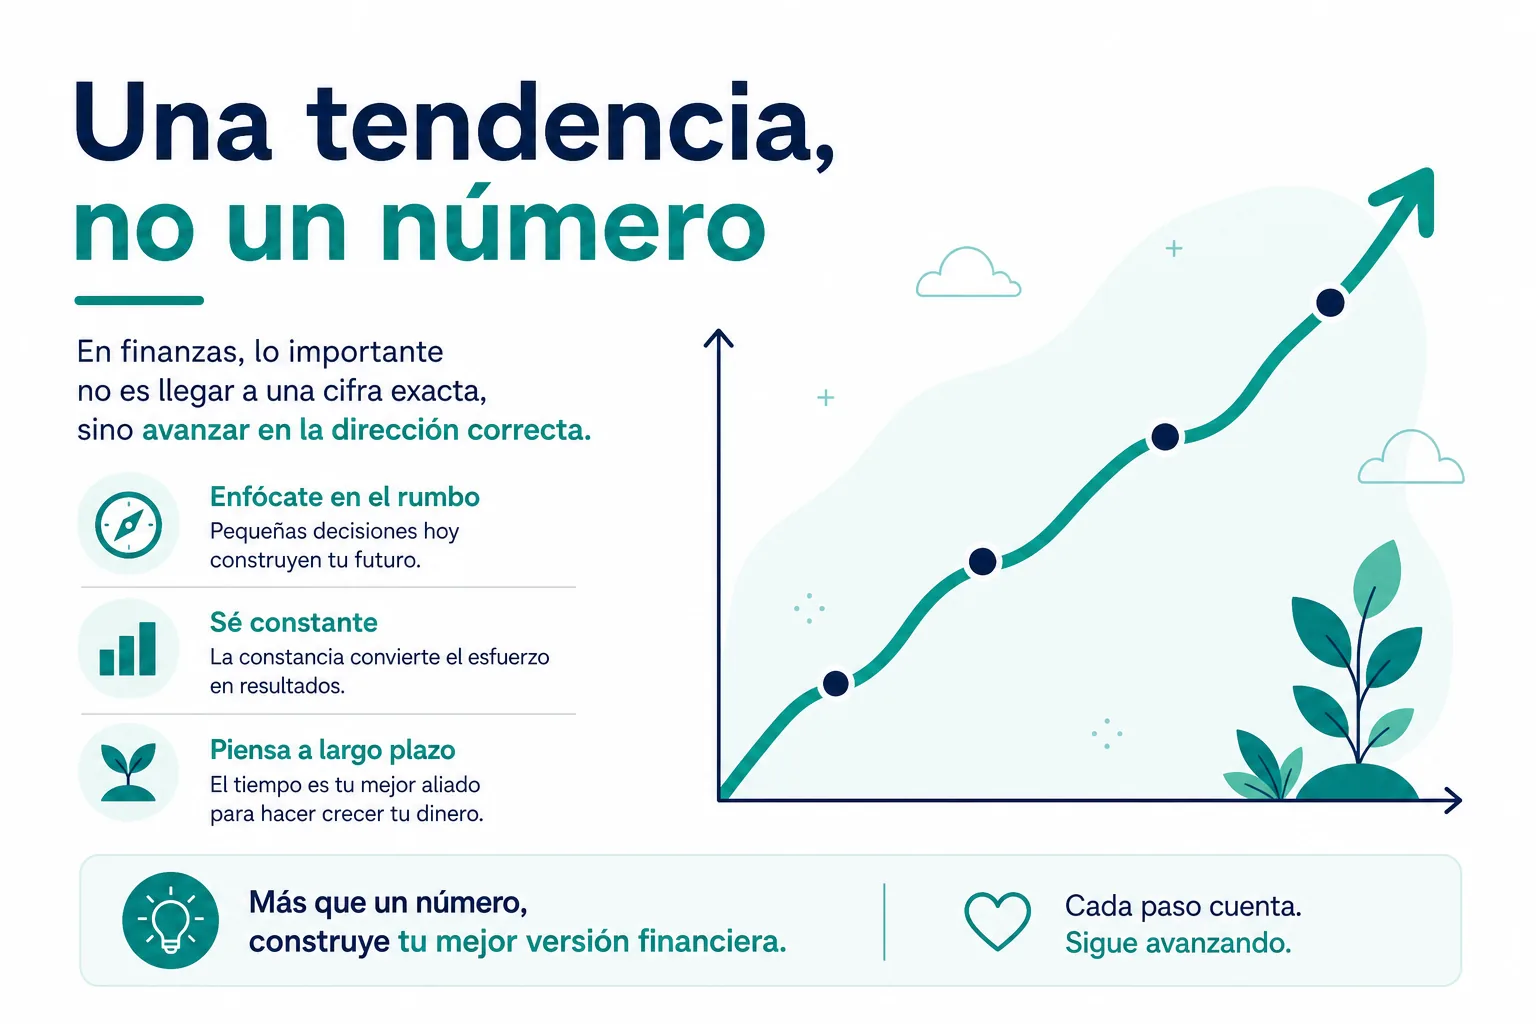
En las primeras etapas de la vida laboral, es normal que el patrimonio sea bajo o incluso negativo, sobre todo si hay deuda educativa o un crédito reciente de vivienda o auto. Lo relevante en esta etapa no es el número en sí, sino la tendencia: cada mes debería acercarte un poco más a un patrimonio positivo, aunque el punto de partida sea difícil.
Con el tiempo, conforme el ingreso crece y las deudas se van liquidando, el patrimonio típicamente empieza a acelerar su crecimiento, sobre todo si una parte del ingreso se destina de forma constante a inversión. Medir tu patrimonio cada cierto tiempo, más que compararlo con el de otras personas, te permite ver si esa tendencia general va en la dirección correcta para tus propias metas.
Errores comunes al pensar en patrimonio
Confundir ingreso con riqueza es el error más común: alguien puede parecer próspero por lo que gasta y no tener ningún patrimonio real detrás. Otro error frecuente es valorar los activos al precio que costaron y no a su valor actual de mercado, lo que infla artificialmente el cálculo. Y olvidar incluir todos los pasivos, especialmente las deudas pequeñas y dispersas, también distorsiona el resultado final.
Antes de calcular el tuyo
El patrimonio no se trata de un número que impresione a otros, sino de una medida honesta de tu propio avance financiero. Empieza por listar lo que tienes y lo que debes, calcula tu patrimonio neto actual, y repite el ejercicio con regularidad: es la forma más clara de saber si tus decisiones financieras te están acercando o alejando de la libertad financiera que buscas.
