

Esta información tiene fines educativos y no constituye asesoría financiera ni legal personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Cómo funciona un fondo de inversión
Piensa en una olla común. Cada inversionista pone dinero, el fondo lo suma y lo invierte según una política definida de antemano. Si el fondo gana, las ganancias se reflejan en el valor de todas las partes; si pierde, también. Por eso con poco dinero puedes tener acceso a decenas de activos que de otra forma tendrías que comprar uno por uno.
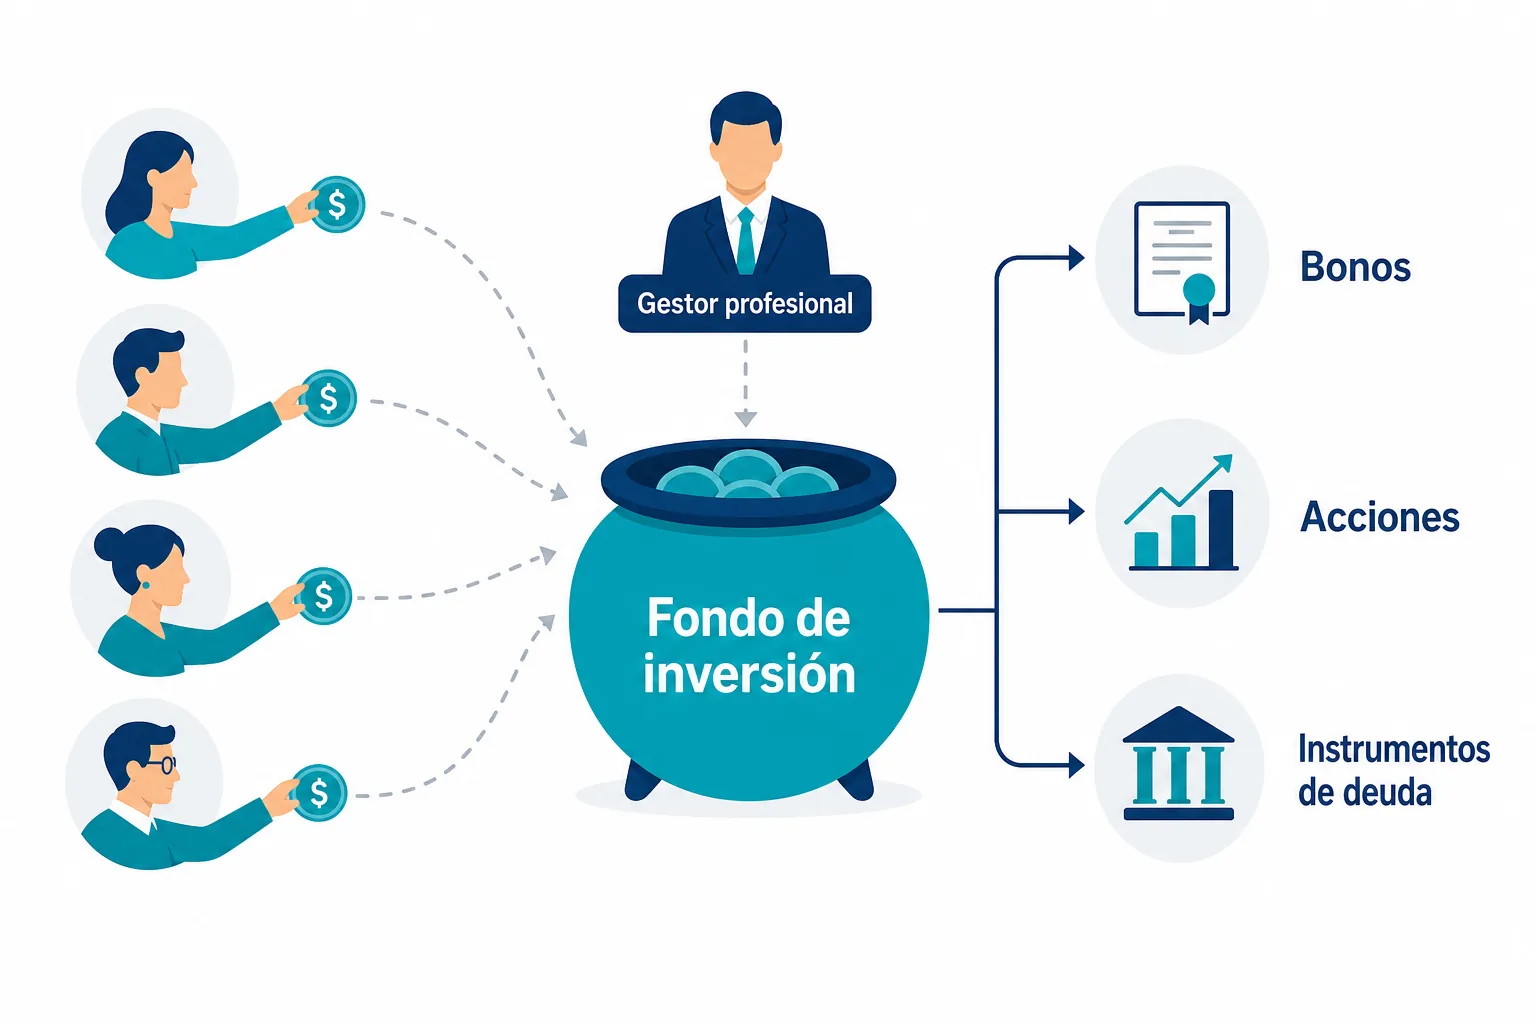
La parte que compras se llama acción del fondo, o participación según el país. Su precio, que se conoce como valor de la acción, se calcula con el valor total de la cartera dividido entre las acciones en circulación. Cuando el valor de los activos sube, sube el precio de tu parte, y cuando baja, tu parte vale menos.
En México, la Ley de Fondos de Inversión los define como sociedades anónimas de capital variable que adquieren y venden activos de forma habitual y profesional con el dinero que reciben al ofrecer sus acciones al público. El texto está en la Ley de Fondos de Inversión y sirve de ejemplo concreto: en cada país cambian los nombres, pero la mecánica es parecida.
De dónde sale el rendimiento de un fondo
Un fondo no paga una tasa fija como una cuenta o un título de deuda a plazo. Tu resultado es el cambio en el precio de tu acción entre el día que compraste y el día que vendes, y ese cambio depende de lo que pasó en la cartera: precios de las acciones o bonos, intereses cobrados, dividendos recibidos y gastos descontados. Si quieres entender cómo se reparten las utilidades de una empresa, revisa qué es un dividendo.
Qué compras realmente cuando inviertes en un fondo
Compras una acción del propio fondo, no los activos que este posee. El fondo es el dueño de los bonos o las acciones; tú eres dueño de una porción del fondo. Esa diferencia tiene tres consecuencias prácticas.
- No eliges cada activo. El gestor decide qué comprar y vender dentro de las reglas del fondo.
- El precio se calcula, no se negocia. La ley mexicana indica que la valuación de las acciones la hacen sociedades valuadoras, y su resultado determina el precio de cada serie.
- Tu dinero no es un depósito. Los fondos tienen prohibido recibir depósitos de dinero, según el artículo 18, así que no funcionan como una cuenta de banco.
Esto último importa. Un fondo de deuda de bajo riesgo puede parecer una cuenta de ahorro, pero no lo es: su valor puede bajar y no cuenta con una garantía de rendimiento ni de capital.
Tipos de fondos de inversión
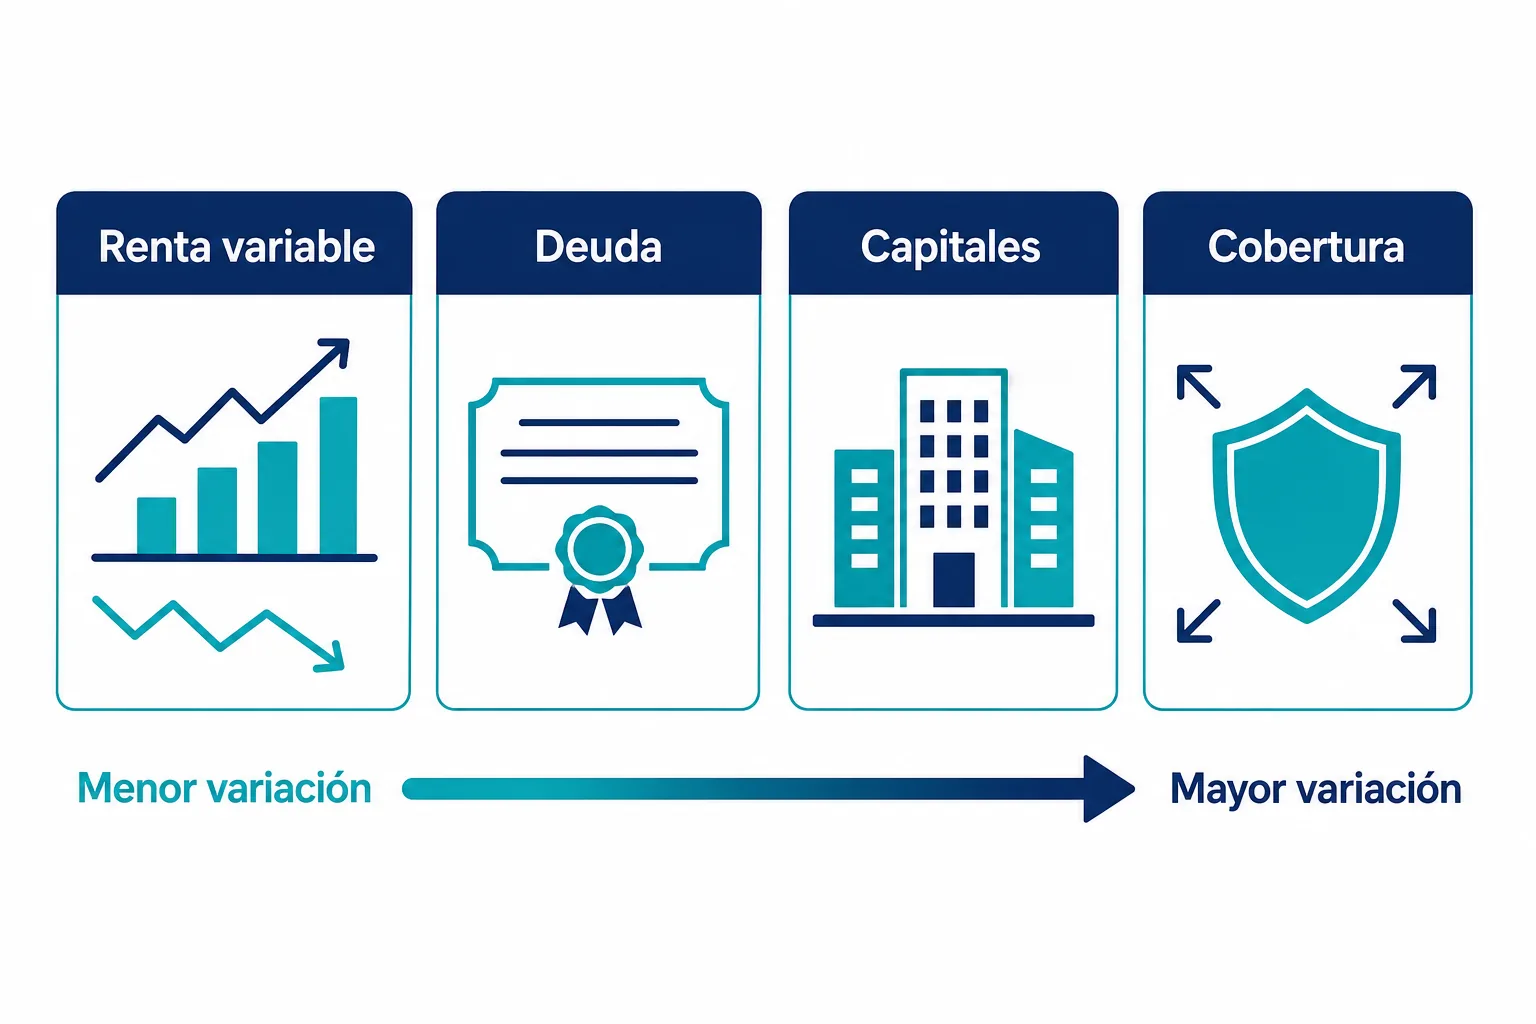
La ley mexicana clasifica los fondos por su régimen de inversión en cuatro tipos: de renta variable, de instrumentos de deuda, de capitales y de cobertura. Los dos primeros son los que usa la mayoría de las personas.
Fondos de renta variable
Invierten en activos cuyo precio fluctúa con el mercado, principalmente acciones. Pueden dar más rendimiento a largo plazo y también tienen caídas más fuertes. La diferencia entre este tipo de inversión y la renta fija se explica en renta fija vs renta variable.
Fondos de deuda
Invierten en instrumentos de deuda, como bonos o valores gubernamentales. Su valor suele moverse menos, aunque puede bajar cuando suben las tasas de interés o cuando una empresa emisora no paga. Para entender un instrumento de deuda del Gobierno de México, revisa qué son los CETES.
Fondos de capitales y de cobertura
Los fondos de capitales invierten de forma preponderante en empresas, a menudo no cotizadas, y los de cobertura se dedican a estrategias con derivados. Son más complejos y poco frecuentes para quien empieza.
Abiertos y cerrados
La ley distingue además la modalidad. Los fondos abiertos tienen la obligación de recomprar tus acciones, de acuerdo con su prospecto, salvo que suspendan la recompra de forma extraordinaria y temporal. Los cerrados tienen prohibido recomprarlas. Por eso, antes de invertir, confirma si puedes vender cuando quieras y en cuánto tiempo recibes el dinero.
Qué documentos revisar antes de invertir
Todo fondo regulado debe tener un prospecto de información al público inversionista. Según el artículo 9 de la ley, debe contener al menos los datos del fondo, la política de venta de sus acciones, la forma y el plazo de liquidación de las operaciones, y las políticas de inversión y de liquidez. Los fondos también deben presentar un documento con información clave para la inversión, que forma parte del prospecto.
Cuando lo tengas enfrente, busca cinco cosas:
- El objetivo y los activos permitidos. Define qué puede comprar el fondo y en qué proporción.
- El plazo para vender y recibir tu dinero. Algunos fondos liquidan el mismo día y otros tardan más.
- Las comisiones. Revisa cuánto cobran por administración y si hay cobros de entrada o salida.
- El monto mínimo y las series. Cada serie tiene condiciones distintas según el tipo de inversionista.
- Los riesgos descritos. Es la sección que te dice cómo puede perder valor el fondo.
Lo que la autorización del regulador no significa
La ley es explícita en una advertencia que muchos pasan por alto. Según el artículo 8, la autorización de la Comisión Nacional Bancaria y de Valores para operar un fondo no implica certificar la bondad de las acciones que emite, ni la solvencia, la liquidez, la calidad crediticia o el desempeño futuro del fondo o de sus activos. Los prospectos deben incluir esa leyenda de forma notoria.
Dicho de otra forma, que un fondo esté autorizado quiere decir que cumple las reglas para existir y operar, no que te vaya a ir bien. La CNBV supervisa y regula a los fondos, pero la decisión sobre el riesgo que tomas sigue siendo tuya.
Cuánto cuestan los fondos y por qué pesa tanto
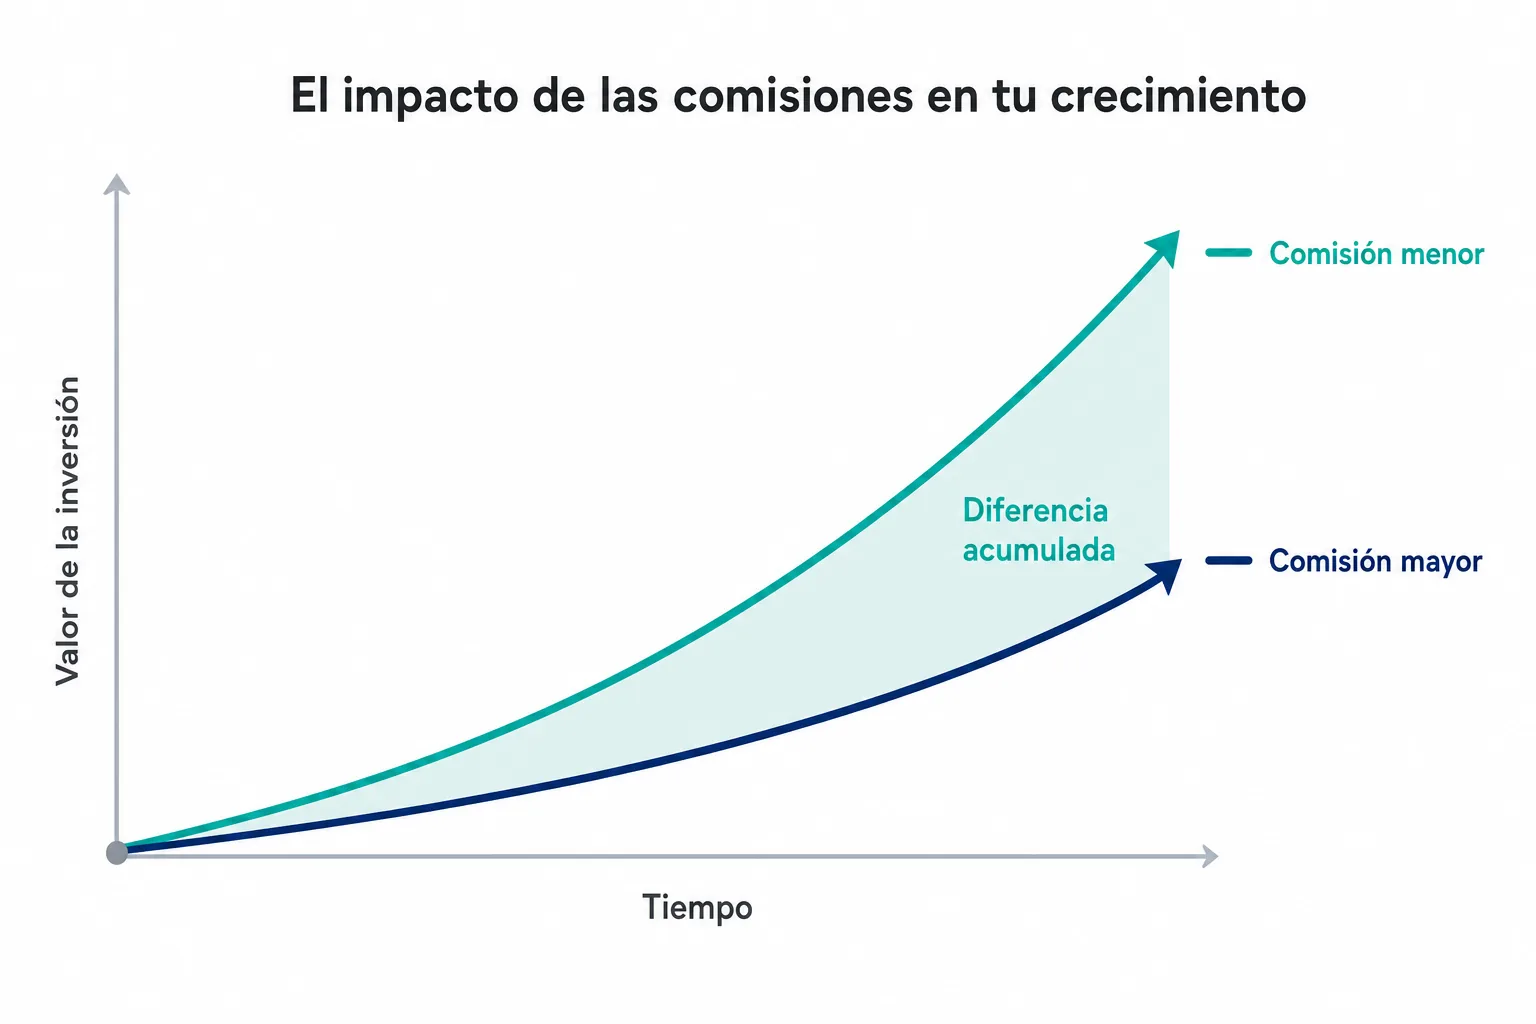
Todo fondo cobra por su operación, y esa comisión se descuenta del rendimiento sin que veas un cargo aparte. Pequeñas diferencias se acumulan por el efecto del interés compuesto.
Un ejemplo ilustrativo, con supuestos y no con promesas: invierte 100,000 pesos durante 20 años en un fondo con un rendimiento bruto de 7% anual. Si el fondo cuesta 0.5% al año, el rendimiento neto es de 6.5% y el monto final es de unos 352,365 pesos. Si cuesta 1.5%, el neto es de 5.5% y terminas con unos 291,776 pesos.
Un punto porcentual de comisión se traduce en cerca de 60,589 pesos menos al final. El rendimiento real de un fondo no se conoce de antemano, pero la comisión sí. Es una de las pocas variables que puedes comparar antes de invertir.
Fondos de inversión, ETF y CETES: en qué se diferencian
No son productos intercambiables, aunque a veces compiten por el mismo dinero.
- Fondo de inversión. Compras acciones del fondo a su precio de valuación, normalmente con un gestor que decide la cartera.
- ETF. Es un fondo que cotiza en bolsa y suele replicar un índice; se compra y vende como una acción durante el horario de mercado. Lo explicamos en qué son los ETF.
- CETES. Es un título de deuda del Gobierno en el que prestas dinero a un plazo fijo. Un fondo de deuda puede invertir en CETES, pero tú ya no eliges plazo ni tasa.
Si lo que buscas es mantener una reserva para emergencias, la guía de fondo de emergencia explica por qué esa cantidad no debería depender de un activo que puede bajar de precio.
Quién puede usar un fondo de inversión
Un fondo es útil para quien quiere diversificar sin comprar cada activo, no tiene tiempo para seguir el mercado o empieza con montos pequeños. Es menos adecuado si necesitas el dinero en pocas semanas y la inversión puede perder valor, o si no entiendes aún qué tipo de activos compra.
Antes de dar el paso, responde tres preguntas: ¿para qué es este dinero?, ¿cuándo lo voy a necesitar? y ¿cuánta caída puedo tolerar sin vender con pánico? Con esas respuestas, elegir el tipo de fondo deja de ser abstracto.
Errores frecuentes al invertir en fondos
- Creer que un fondo es una cuenta de ahorro. No recibe depósitos y su valor puede bajar.
- Elegir por el rendimiento del año pasado. Es un dato histórico y no promete el siguiente.
- Ignorar las comisiones. Un punto porcentual extra se acumula por años.
- No leer el prospecto. Allí están los plazos, los riesgos y las reglas para vender.
- Meter el fondo de emergencia en renta variable. Si ese dinero puede bajar justo cuando lo necesitas, no cumple su función.
