
El ahorro es, probablemente, el hábito financiero del que más se habla y el que menos se explica con claridad. No se trata solo de “guardar lo que sobra”, sino de una decisión activa sobre cómo usas tu dinero hoy para tener opciones mañana. Entender bien qué es el ahorro, en qué se diferencia de invertir y cuánto tiene sentido ahorrar es el primer paso antes de cualquier otra meta financiera.
Qué es el ahorro
El ahorro es la parte de tu ingreso que decides no gastar en el momento en que lo recibes, y que reservas para usarla más adelante, ya sea ante un imprevisto, para una meta específica o como base para invertir en el futuro. No es dinero “perdido” ni dinero que deja de estar disponible: sigue siendo tuyo, solo que lo separas del gasto inmediato.
En términos simples, ahorrar es posponer una parte de tu consumo presente para tener margen de maniobra en el futuro. Ese margen puede traducirse en tranquilidad ante un imprevisto, en la posibilidad de cumplir una meta sin recurrir a deuda, o en el punto de partida para que tu dinero empiece a generar más dinero con el tiempo.
No es lo mismo ahorrar que simplemente no gastar
Dejar de gastar en algo puntual, como saltarte una salida entre semana, no es exactamente lo mismo que ahorrar. El ahorro implica que ese dinero que no gastaste tenga un destino concreto: una cuenta separada, un instrumento específico o un propósito definido. Si el dinero que “no gastaste” simplemente se queda mezclado con el resto de tu efectivo disponible, es mucho más fácil que termine gastándose en otra cosa sin que te des cuenta.
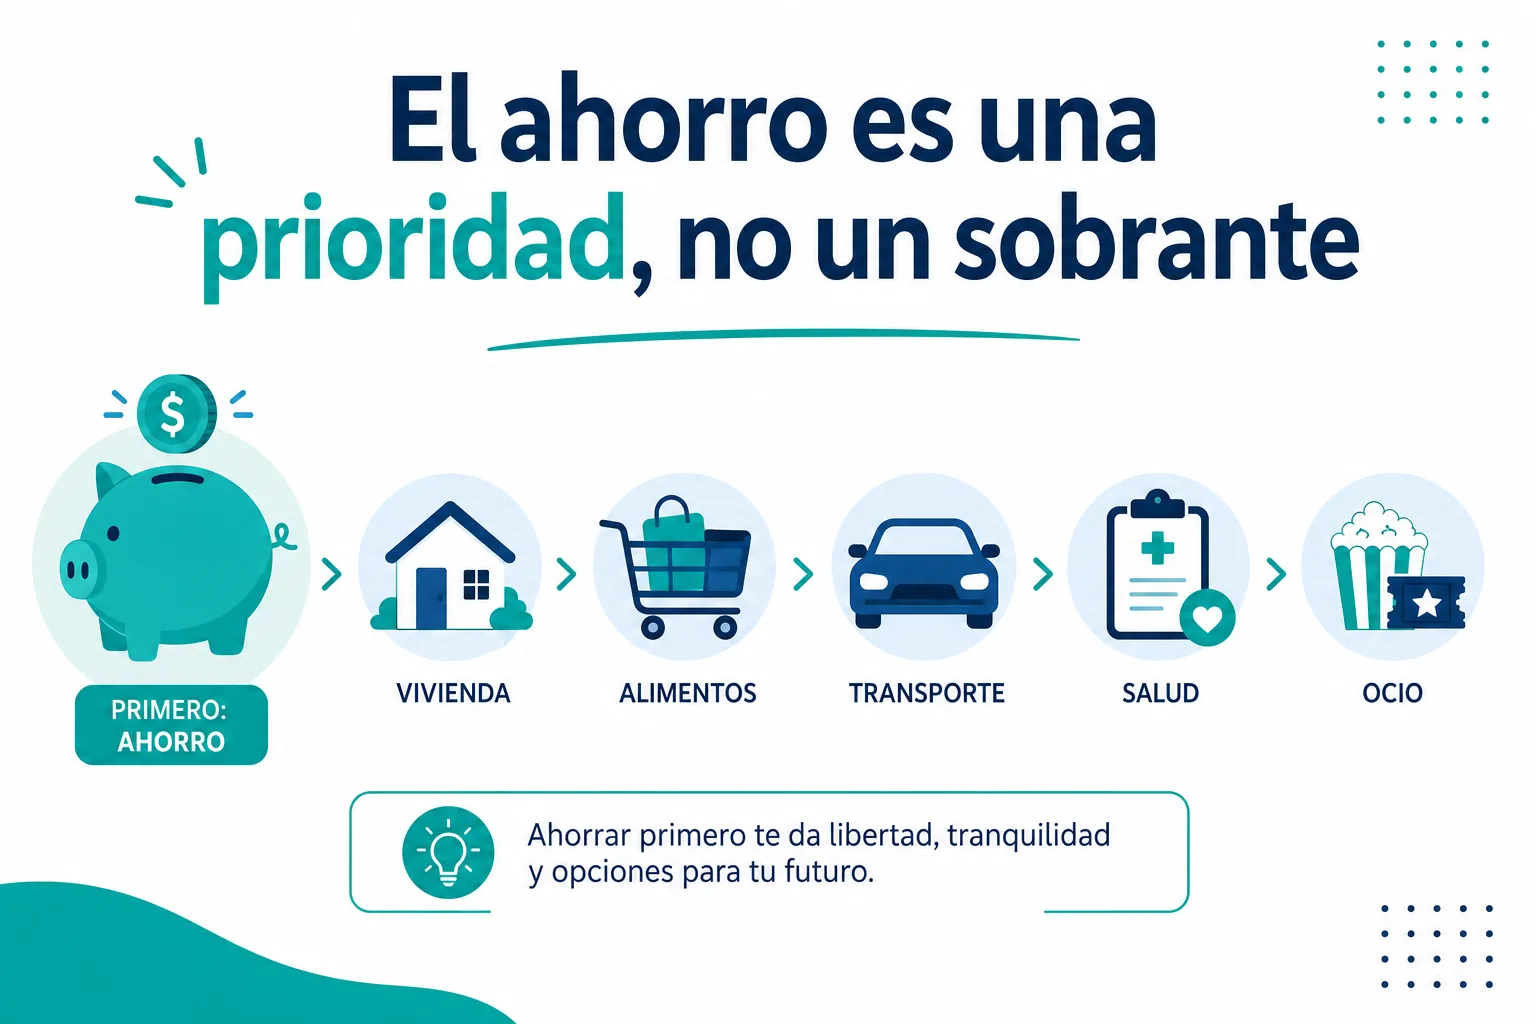
El ahorro es una decisión, no un sobrante
Uno de los errores más comunes es tratar el ahorro como lo que queda después de gastar, en lugar de tratarlo como un gasto más dentro de tu presupuesto. Cuando el ahorro depende de que “sobre algo” a fin de mes, en la práctica casi nunca sobra nada. Cuando el ahorro se trata como una prioridad fija, como la renta o el pago de servicios, es mucho más probable que realmente ocurra mes con mes.
Ahorro vs inversión: no son lo mismo
El ahorro prioriza la disponibilidad
El dinero que ahorras, especialmente el destinado a un fondo de emergencia, debe estar disponible casi de inmediato cuando lo necesites. Por eso normalmente se guarda en instrumentos de bajo riesgo y alta liquidez, como una cuenta de ahorro o un instrumento similar, aunque eso signifique un rendimiento más modesto.
La inversión prioriza el crecimiento del dinero a largo plazo
Invertir, en cambio, implica asumir cierto nivel de riesgo a cambio de la posibilidad de que tu dinero crezca más con el tiempo, normalmente en instrumentos donde no necesitas disponibilidad inmediata. El ahorro y la inversión no compiten entre sí: el ahorro suele ser el paso previo que te da la estabilidad necesaria para empezar a invertir sin poner en riesgo tu día a día.
El rendimiento también es distinto
Los instrumentos donde normalmente se guarda el ahorro, como una cuenta de ahorro tradicional, priorizan la disponibilidad por encima del rendimiento, por lo que suelen ofrecer tasas relativamente bajas. Los instrumentos de inversión, en cambio, buscan un rendimiento mayor a cambio de que aceptes cierta variabilidad o un plazo más largo antes de poder disponer del dinero sin penalización.
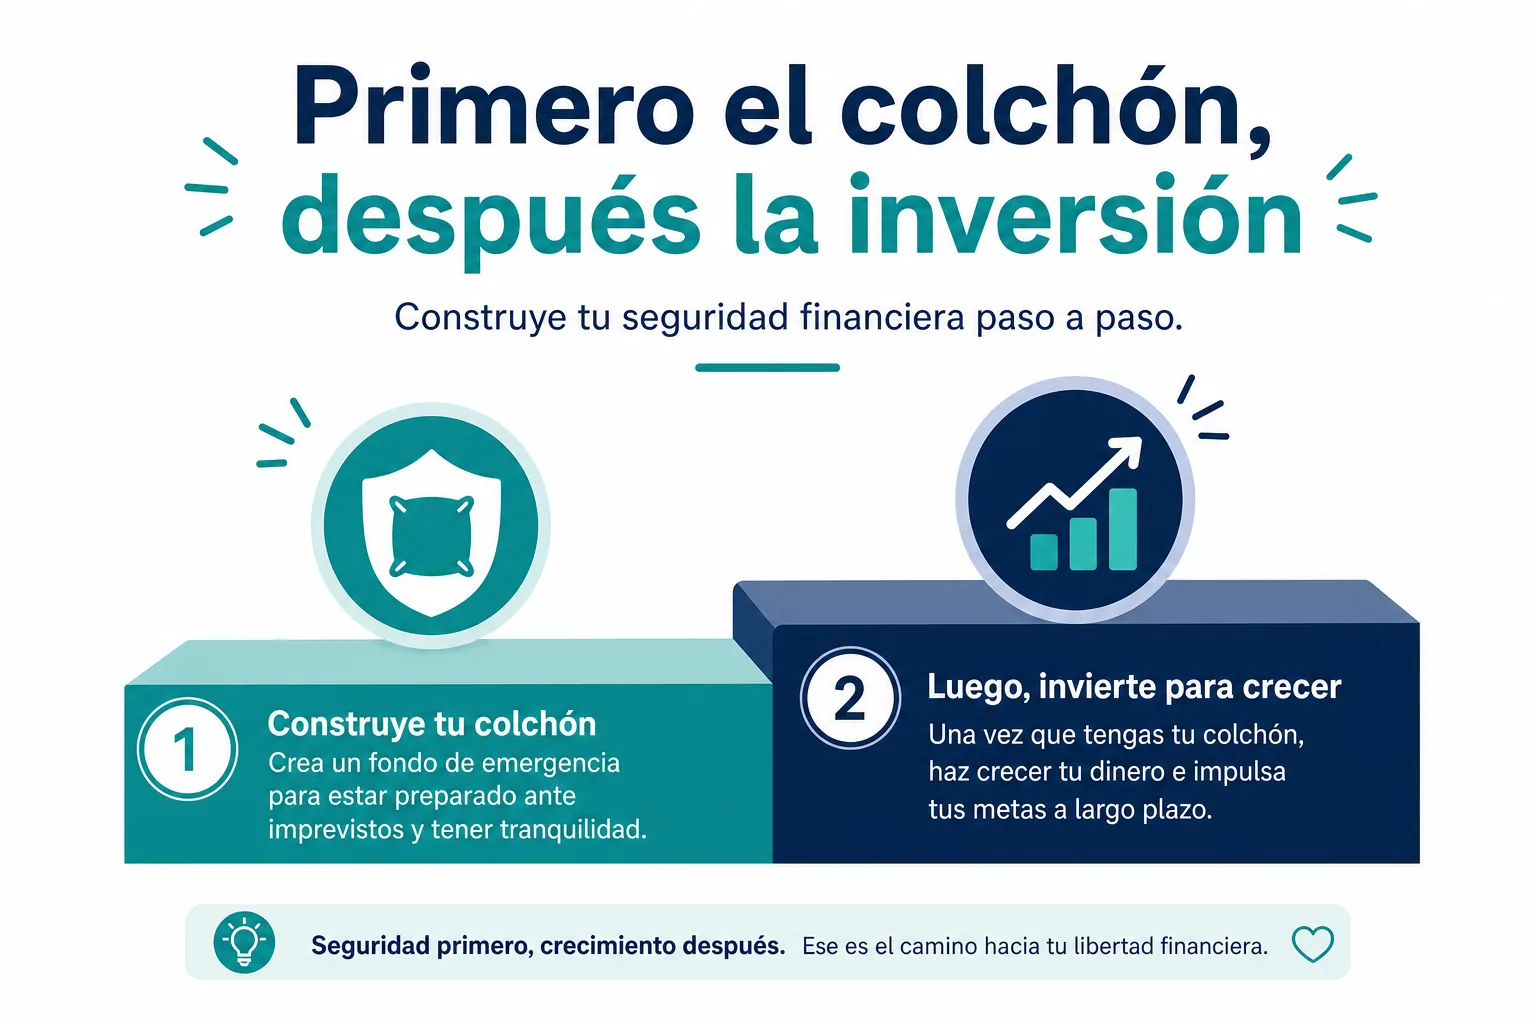
Por qué el orden importa
Invertir antes de tener un colchón de ahorro básico puede obligarte a retirar tus inversiones en el peor momento posible, por ejemplo, si el mercado está a la baja justo cuando surge un imprevisto y no tienes otro dinero disponible. Por eso la recomendación habitual es primero construir un fondo de emergencia y, una vez cubierto ese colchón, empezar a destinar una parte del ahorro hacia instrumentos de inversión.
Por qué el ahorro es la base de tus finanzas personales
Te da margen ante imprevistos
Un gasto médico inesperado, una reparación urgente o la pérdida temporal de un ingreso son situaciones que, sin ahorro previo, suelen resolverse con deuda. Con un colchón de ahorro, esos mismos imprevistos se convierten en contratiempos manejables en lugar de crisis financieras.
Te permite alcanzar metas sin depender de crédito
Comprar un artículo importante, dar el enganche de una vivienda o cubrir un gasto planeado con ahorro previo, en lugar de financiarlo por completo con deuda, significa pagar menos en total, ya que evitas los intereses que se acumulan con el crédito.
Te da más poder de negociación
Contar con ahorro también te coloca en una mejor posición al momento de negociar, por ejemplo, al comprar de contado en lugar de a crédito, o al no depender de aceptar cualquier condición de financiamiento por no tener otra opción disponible.
Es el punto de partida para hacer crecer tu dinero
Antes de que el interés compuesto empiece a trabajar a tu favor, primero necesitas tener algo ahorrado que puedas destinar a instrumentos que generen ese rendimiento. Sin ahorro inicial, no hay base sobre la cual el tiempo y los rendimientos puedan multiplicar tu dinero.
Cuánto deberías ahorrar de tu ingreso
No existe un porcentaje único que le sirva a todo el mundo, pero una referencia utilizada con frecuencia es la regla 50/30/20: destinar el 50% de tu ingreso a necesidades básicas, el 30% a gustos y estilo de vida, y el 20% restante a ahorro y pago de deudas.
| Categoría | Porcentaje del ingreso | Qué incluye |
|---|---|---|
| Necesidades | 50% | Renta, comida, transporte, servicios |
| Gustos y estilo de vida | 30% | Entretenimiento, salidas, compras no esenciales |
| Ahorro y deuda | 20% | Fondo de emergencia, metas, pago de deudas |
Por qué esta regla es un punto de partida, no una fórmula fija
Si tu ingreso apenas cubre tus necesidades básicas, destinar el 20% al ahorro puede no ser realista de inmediato, y forzarlo puede llevarte a abandonar el hábito por completo. En esos casos, tiene más sentido empezar con un porcentaje menor, incluso 5% o 10%, e ir aumentándolo conforme tu situación mejore, que fijar una meta que no puedes sostener mes tras mes.
Ajusta el porcentaje según tu etapa de vida
Alguien que recién empieza a trabajar, sin deudas ni dependientes económicos, puede tener margen para ahorrar un porcentaje más alto que alguien con hijos, renta elevada o deudas que atender primero. Lo importante no es igualar un número ajeno, sino encontrar un porcentaje sostenible para tu propia situación y aumentarlo con el tiempo.
Dónde guardar tu ahorro
Cuenta de ahorro tradicional
Es la opción más simple y accesible: tu dinero está disponible de inmediato, aunque el rendimiento que ofrece suele ser bajo. Es un buen lugar para tu fondo de emergencia, precisamente porque prioriza la disponibilidad sobre el rendimiento.
Instrumentos de bajo riesgo con algo más de rendimiento
Una vez que tienes cubierto tu colchón básico, existen instrumentos de bajo riesgo que ofrecen un rendimiento algo mayor que una cuenta de ahorro tradicional, aunque normalmente impliquen dejar el dinero invertido por un plazo determinado. Antes de elegir uno, conviene entender la diferencia entre cómo se calcula el interés simple y el interés compuesto, ya que eso afecta directamente cuánto vas a recibir.
No mezclar el ahorro de emergencia con el ahorro para metas
Es recomendable separar, al menos mentalmente y si es posible en cuentas distintas, el dinero que reservas para imprevistos del que estás juntando para una meta específica, como un viaje o un enganche. Mezclarlos hace más fácil terminar usando el fondo de emergencia para gastos que en realidad correspondían a otra meta, y viceversa.
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Los rendimientos de cualquier instrumento de ahorro o inversión cambian con el tiempo; antes de tomar una decisión, revisa las condiciones vigentes directamente con la institución correspondiente.
Errores comunes al intentar ahorrar
Ahorrar solo lo que sobra
Como se mencionó antes, dejar el ahorro para el final del mes casi garantiza que nunca ocurra, porque siempre aparece algún gasto que absorbe lo que “iba a sobrar”. Tratarlo como una prioridad fija, apartándolo apenas recibes tu ingreso, cambia por completo la probabilidad de que el ahorro realmente suceda.
No tener un propósito claro para cada ahorro
Ahorrar “porque hay que ahorrar”, sin un propósito específico, hace más fácil justificar usar ese dinero en cualquier gasto que surja. Saber para qué estás ahorrando, ya sea un fondo de emergencia, una meta concreta o el inicio de una inversión, ayuda a sostener el hábito con más disciplina.
Dejar el ahorro en un lugar donde es fácil gastarlo
Guardar tu ahorro en la misma cuenta que usas para tus gastos diarios hace que sea mucho más fácil disponer de él sin darte cuenta. Separarlo, aunque sea en una cuenta distinta dentro del mismo banco, reduce esa tentación.
Compararte con el ahorro de otras personas
Cada situación financiera es distinta: ingreso, gastos fijos, dependientes económicos y etapa de vida varían mucho de una persona a otra. Fijarte una meta de ahorro basada en lo que “debería” ahorrar alguien más, en lugar de en tu propia situación, puede generar frustración y llevarte a abandonar el hábito si no logras igualar ese número.
Cómo empezar a ahorrar aunque tengas un presupuesto ajustado
Empieza con un porcentaje pequeño pero constante
Es preferible ahorrar un 5% de forma constante que proponerte un 20% que abandonas al segundo mes. La constancia construye el hábito; el hábito, con el tiempo, te permite aumentar el porcentaje conforme tu situación lo permita.
Automatiza el ahorro si es posible
Si tu banco o empleador te permite programar una transferencia automática hacia una cuenta de ahorro apenas recibes tu ingreso, esto elimina la necesidad de decidir cada mes si vas a ahorrar o no. El ahorro ocurre antes de que tengas la oportunidad de gastarlo.
Empieza con montos fijos, no con porcentajes complicados
Al principio, puede ser más fácil sostener el hábito con un monto fijo sencillo de recordar, en lugar de calcular un porcentaje exacto cada mes. Conforme tu ingreso o tu disciplina financiera cambien, puedes ajustar ese monto o pasar a un esquema basado en porcentaje, pero empezar simple reduce la fricción inicial que hace que muchas personas abandonen el propósito en las primeras semanas.
Empieza por revisar tu presupuesto
Antes de definir cuánto puedes ahorrar, conviene tener claridad sobre en qué se te va el dinero actualmente. Hacer un presupuesto personal que refleje tus ingresos y gastos reales es lo que te permite identificar de dónde puede salir ese margen para empezar a ahorrar, sin adivinar ni improvisar.
Construye el hábito antes que el monto
El ahorro no depende tanto de ganar mucho como de sostener el hábito con constancia, incluso si al principio el monto es pequeño. Es más valioso ahorrar poco de forma consistente durante años que ahorrar mucho durante unos meses y abandonar el hábito después. Una vez que el ahorro se vuelve automático, se convierte en la base sobre la cual puedes construir el resto de tus decisiones financieras, desde un fondo de emergencia sólido hasta tus primeras inversiones.
Con el tiempo, ese hábito deja de sentirse como un sacrificio y se convierte simplemente en la forma en la que manejas tu dinero, sin necesidad de fuerza de voluntad extra cada mes. Ese es, en el fondo, el punto de partida real de cualquier meta financiera más ambiciosa que quieras construir después.
Fuentes: Banco de México (Banxico), Condusef. Consultadas el 2 de septiembre de 2026.
