

Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Consulta con un profesional certificado antes de tomar decisiones de inversión.
Las cuatro piezas de un bono
Cualquier bono, de cualquier país, se entiende con cuatro datos. Si los tienes claros, puedes leer la ficha de un bono mexicano, uno español o uno colombiano sin perderte.
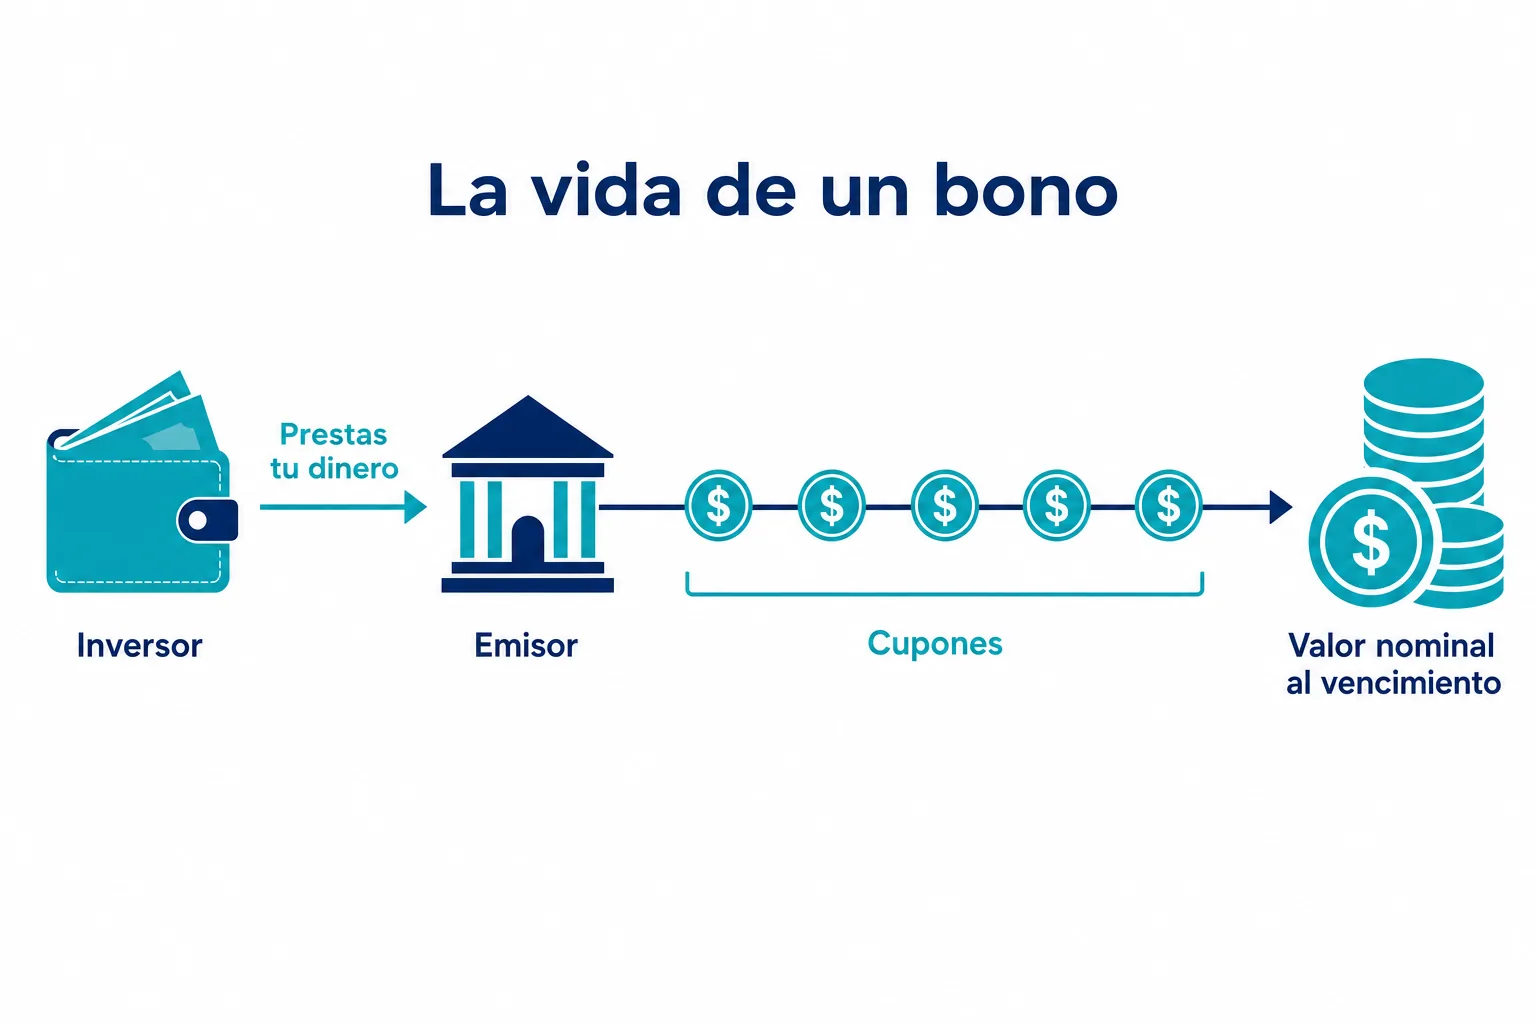
- Valor nominal. Es lo que el emisor te devuelve al final. En México, un Bono M tiene un valor nominal de 100 pesos y un Udibono de 100 UDIS, según la guía de Cetesdirecto. En España, los bonos del Estado se compran en múltiplos de 1.000 euros.
- Cupón. Es el interés que paga el bono, expresado como porcentaje anual del valor nominal. Un bono de 100 con cupón de 8% paga 8 al año; si paga cada seis meses, son dos pagos de 4.
- Vencimiento. Es la fecha en que recibes de vuelta el valor nominal y el último cupón. Puede ser de meses o de décadas.
- Emisor. Es quien te debe el dinero. De su capacidad de pago depende el riesgo de que no te paguen.
Un bono es lo contrario de una acción. Con una acción compras una parte de la empresa y tu ganancia depende de que le vaya bien; con un bono le prestas y tu ganancia está pactada de antemano, salvo que el emisor no pueda pagar. La comparación completa está en nuestra guía de renta fija vs. renta variable.
Cuánto paga un bono: cupón contra rendimiento
El cupón y el rendimiento no son lo mismo, y confundirlos es el error más común al empezar.
El cupón está fijo desde la emisión. El rendimiento es lo que realmente ganas, y depende del precio al que compraste. Si compras un bono de cupón 8% exactamente a 100, tu rendimiento al vencimiento es 8%. Si lo compras a 97.42, sigues cobrando 8 al año, pero además ganas la diferencia hasta 100 al final, así que tu rendimiento sube. Si pagas 102.66, pasa lo contrario.
Por eso, al comparar bonos, la cifra que importa es el rendimiento al vencimiento, no el cupón. Es la tasa que iguala lo que pagas hoy con todo lo que vas a recibir.
Bonos con cupón y bonos cupón cero
Hay bonos que no pagan cupones. Se compran por debajo de su valor nominal y al vencimiento te devuelven el valor completo; la diferencia es tu ganancia. Los CETES en México y las Letras del Tesoro en España funcionan así. Los bonos cuponados, en cambio, te van pagando intereses durante la vida del bono, lo que sirve si quieres un ingreso periódico.
Un ejemplo con 10,000 pesos
Supón que inviertes 10,000 pesos en un bono gubernamental con valor nominal de 100, cupón de 8% y pago semestral, y que lo compras justo a 100. Tienes 100 títulos. Cada seis meses recibes 4 pesos por título, es decir, 400 pesos, y 800 pesos al año. Al vencimiento te devuelven los 10,000 pesos más el último cupón. Comprar un bono es, en el fondo, hacer un préstamo a un gobierno o empresa con un calendario de pagos conocido.
Esas cifras son brutas. Los intereses pagan impuestos según tu país, y en algunos casos la institución retiene una parte a cuenta. Tampoco incluyen la inflación: si los precios suben 4% al año, tu ganancia real ronda la mitad del cupón. Para practicar con montos chicos, en México puedes empezar desde 100 pesos en Cetesdirecto y ver cómo se acreditan los cupones antes de poner más dinero.
Cómo leer la calificación de un emisor
Las agencias calificadoras evalúan la capacidad de pago de cada emisor con letras. En la escala más usada, las notas de AAA hasta BBB- se consideran grado de inversión: emisores con riesgo de impago bajo o moderado. Por debajo de BBB- empieza el grado especulativo, al que el mercado llama bonos de alto rendimiento. Pagan más justamente porque es más probable que no paguen. Antes de comprar un bono corporativo, busca su calificación en el prospecto o en la ficha del intermediario.
Por qué el precio de un bono cambia
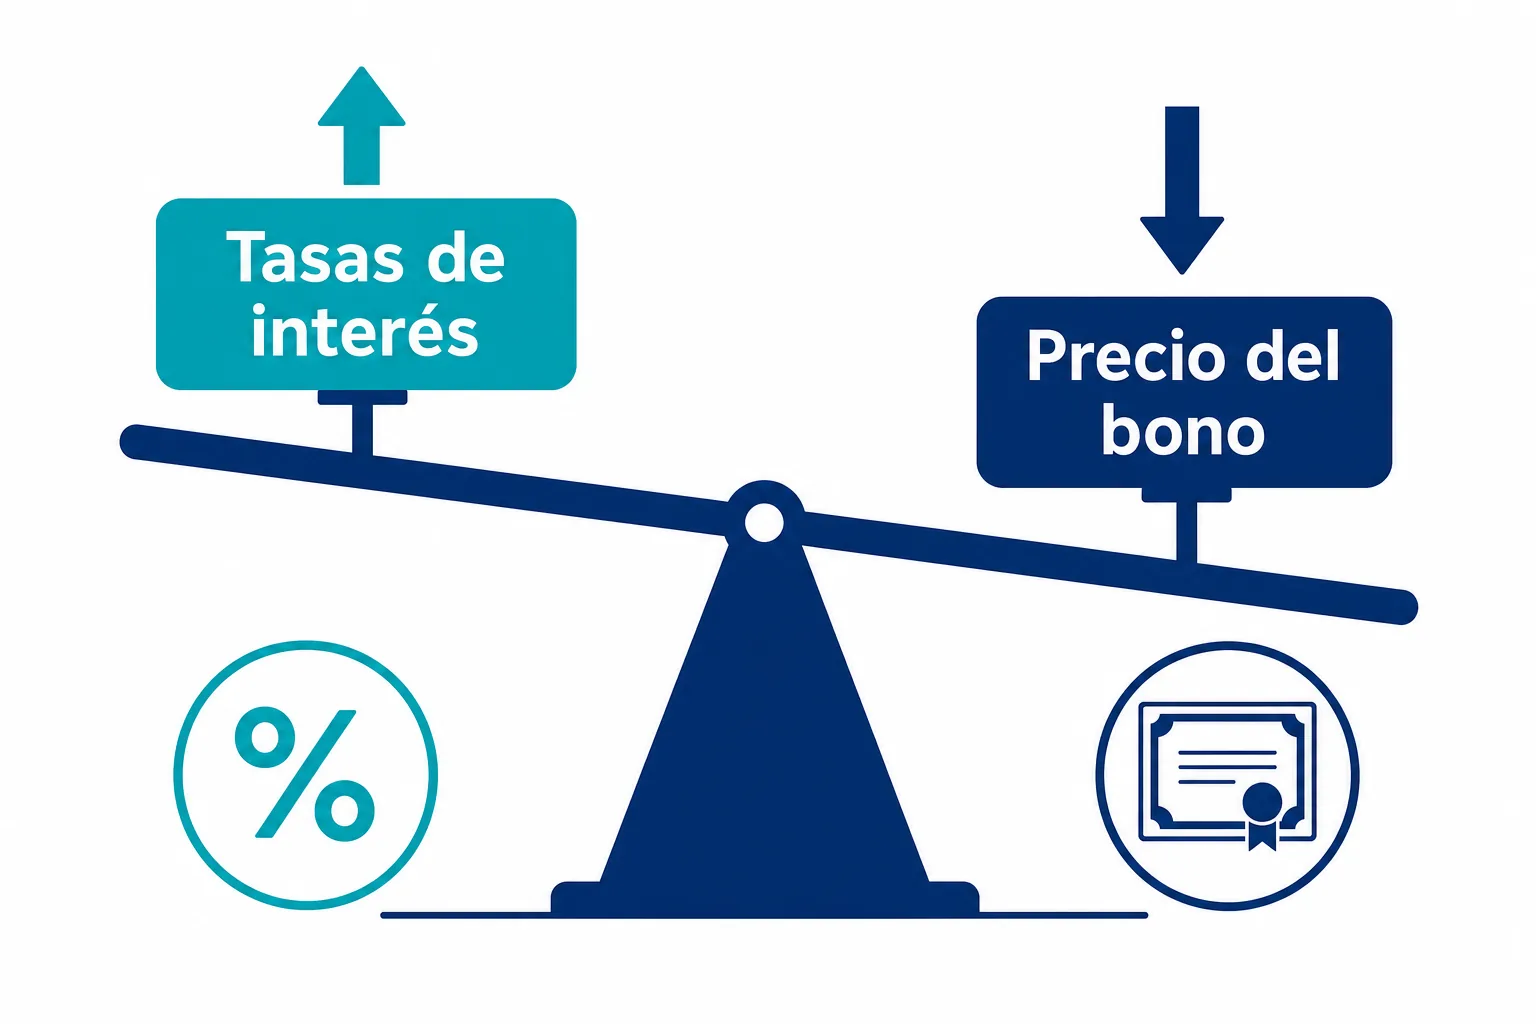
Aquí está el punto que hace que la renta fija no sea “precio fijo”. Imagina que compraste un bono que paga 8%. Al día siguiente, las tasas del mercado suben y los bonos nuevos pagan 9%. Nadie querrá pagar 100 por tu bono de 8% si puede comprar uno nuevo de 9%, así que para venderlo tendrás que bajar el precio. Si las tasas bajan a 7%, tu bono de 8% se vuelve atractivo y su precio sube. La CNMV lo resume en una regla: cuando suben los tipos de interés, baja el precio de la renta fija ya emitida, y al revés.
Hicimos el cálculo para un bono con valor nominal de 100 y cupón de 8% pagado cada seis meses, a dos plazos distintos:
| Tasa de mercado | Precio si vence en 3 años | Precio si vence en 10 años |
|---|---|---|
| 7% (bajan las tasas) | 102.66 | 107.11 |
| 8% (sin cambio) | 100.00 | 100.00 |
| 9% (suben las tasas) | 97.42 | 93.50 |
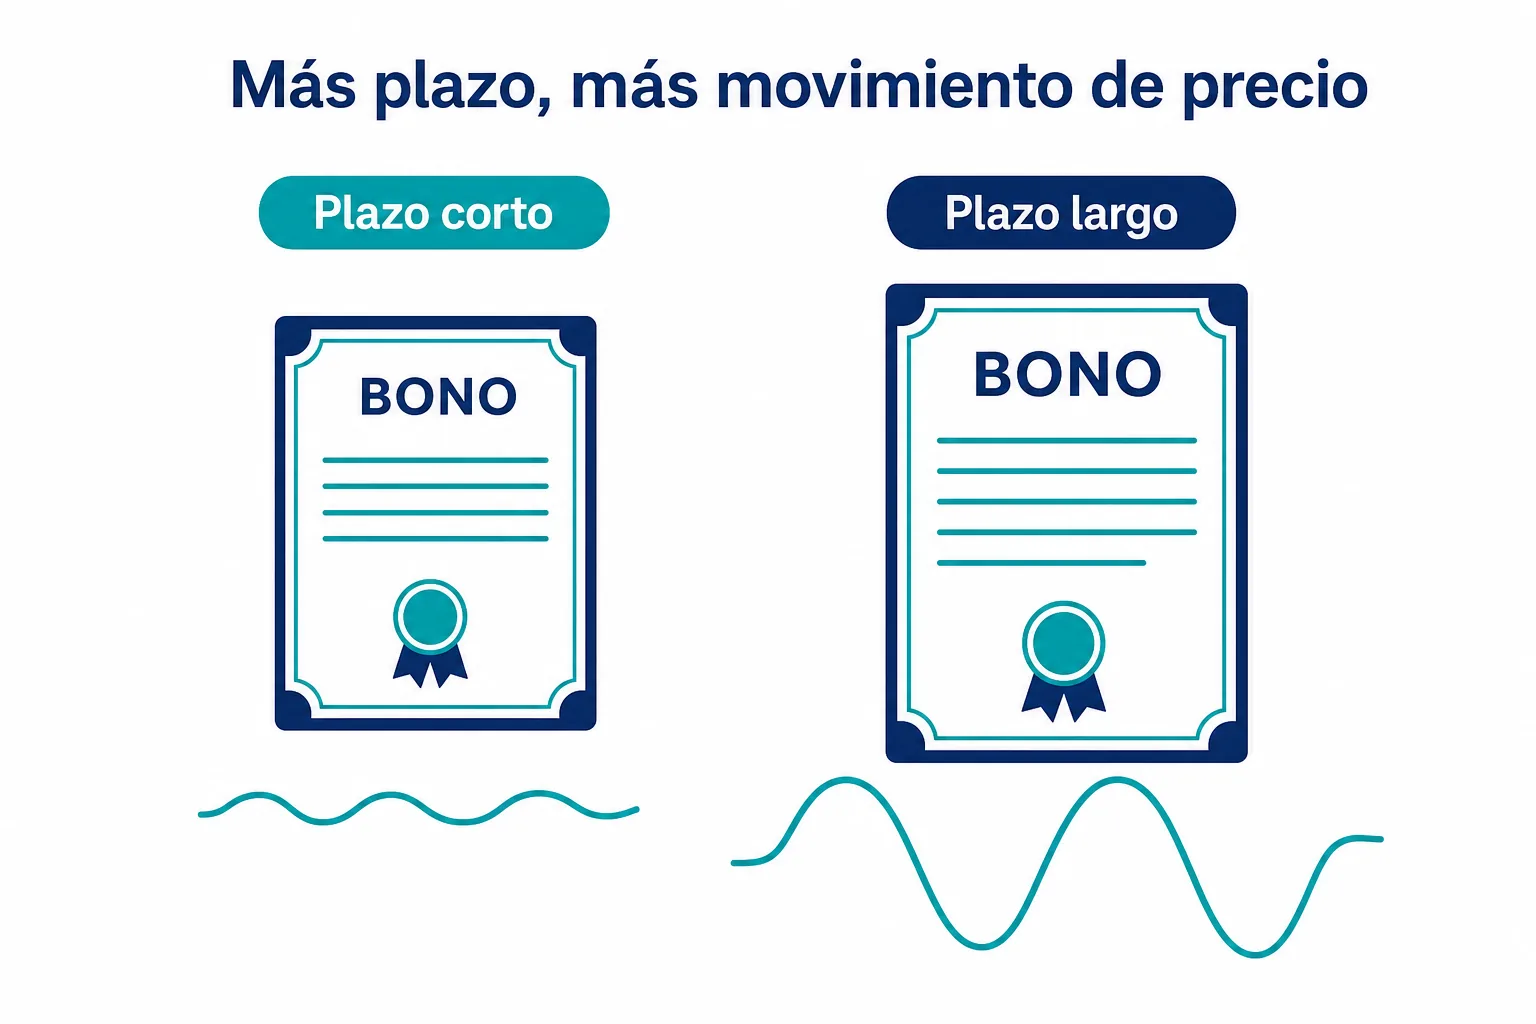
La tabla deja ver lo que las definiciones no muestran. El mismo movimiento de un punto en las tasas mueve el bono a 3 años unos 2.6% y el bono a 10 años entre 6.5% y 7%. Mientras más largo el plazo, más se mueve el precio. Si necesitas el dinero antes del vencimiento, un bono largo puede obligarte a vender con pérdida.
La buena noticia: si conservas el bono hasta el vencimiento y el emisor paga, recibes todos los cupones y el valor nominal, sin importar cómo se movió el precio en el camino.
Tipos de bonos según quién los emite y cómo pagan
- Gubernamentales. Los emite un país para financiarse. En México están los Bonos M, Bondes y Udibonos, que coloca el Banco de México como agente del gobierno; en España, los Bonos y Obligaciones del Estado; en Colombia, los TES, que emite el Ministerio de Hacienda y administra el Banco de la República.
- Corporativos. Los emite una empresa. Suelen pagar más que los del gobierno de su mismo país porque el riesgo de impago es mayor.
- De tasa fija. El cupón no cambia en toda la vida del bono, como los Bonos M.
- De tasa variable. El cupón se ajusta con una tasa de referencia, como los Bondes en México.
- Ligados a la inflación. El valor nominal se ajusta con la inflación, como los Udibonos en México o los TES en UVR en Colombia. Protegen tu poder de compra, un tema que explicamos en qué es la inflación.
Los riesgos reales de invertir en bonos
- Riesgo de tasa. El que mostramos en la tabla: si suben las tasas y vendes antes, pierdes.
- Riesgo de crédito. Que el emisor no pague. Las calificadoras ponen notas a cada emisor; mientras más baja la nota, más paga el bono y más riesgo asumes.
- Riesgo de inflación. Un bono de tasa fija de 8% con inflación de 9% te hace perder poder de compra.
- Riesgo de liquidez. Algunos bonos corporativos se negocian poco, y vender antes puede costar.
- Riesgo de moneda. Si compras un bono en dólares o euros y tus gastos son en pesos, el tipo de cambio puede sumar o restar.
La guía de renta fija de la CNMV insiste en el mismo punto: renta fija no significa que no puedas perder dinero.
Cómo invertir en bonos con poco dinero
- México: Cetesdirecto. La plataforma del gobierno, Cetesdirecto, permite invertir desde 100 pesos, sin comisiones, en CETES, Bonos M, Bondes y Udibonos. En los bonos compras títulos completos, así que el mínimo real depende del precio de cada título.
- España: el Tesoro Público. Puedes comprar Letras, Bonos y Obligaciones del Estado directamente en las subastas, con un mínimo de 1.000 euros y en múltiplos de esa cantidad, como explica la CNMV.
- Colombia: a través de un intermediario. Los TES se negocian en sistemas electrónicos del mercado, así que lo usual para una persona es comprarlos mediante una comisionista de bolsa o un fondo.
- En cualquier país: fondos y ETF de deuda. Un fondo de inversión de deuda o un ETF de bonos te da muchos bonos a la vez con poco dinero, a cambio de una comisión de administración.
Cuatro preguntas antes de comprar tu primer bono
Antes de elegir, responde esto: ¿cuándo voy a necesitar el dinero?, ¿quién me lo debe y qué tan sólido es?, ¿el rendimiento le gana a la inflación?, y ¿puedo aguantar sin vender si el precio baja? Si tu horizonte es corto, un bono de plazo corto o un cupón cero te expone menos. Si es largo y quieres proteger tu poder de compra, uno ligado a la inflación tiene sentido. Y si los cupones que recibes los reinviertes, el interés compuesto trabaja a tu favor.
