Esta información tiene fines educativos y no constituye asesoría financiera ni legal personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Qué significa retiro voluntario en una AFORE
La expresión se usa para dos cosas distintas y conviene separarlas. La primera es retirar el dinero que tú decidiste ahorrar de más, es decir, las aportaciones voluntarias. La segunda es retirar parte de las aportaciones obligatorias que tú, tu patrón y el Estado hacen a tu cuenta, algo que solo se permite en situaciones específicas.
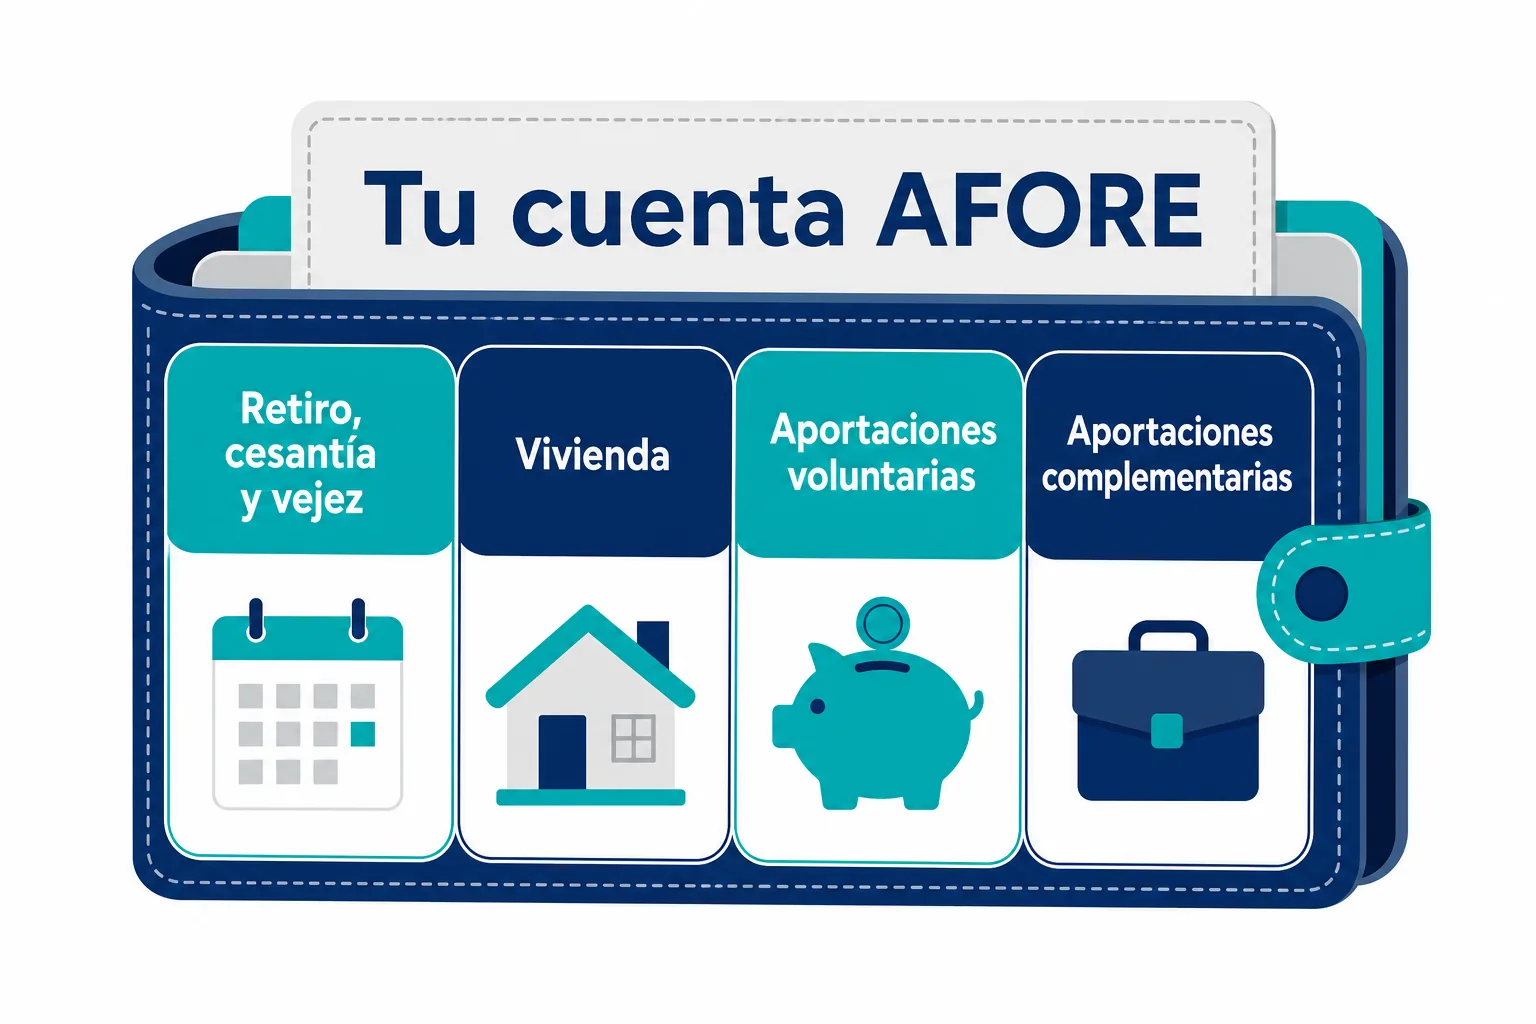
Tu cuenta individual tiene varias subcuentas, y cada una tiene reglas propias. La Ley de los Sistemas de Ahorro para el Retiro menciona entre ellas la de aportaciones voluntarias y la de aportaciones complementarias de retiro. Antes de pedir un retiro, identifica de qué subcuenta saldría el dinero. Si no sabes en qué AFORE estás, empieza por cómo saber en qué AFORE estoy.
Retiro de aportaciones voluntarias
Es el único retiro realmente voluntario. Tiene tres reglas en el artículo 79 de la Ley de los Sistemas de Ahorro para el Retiro:
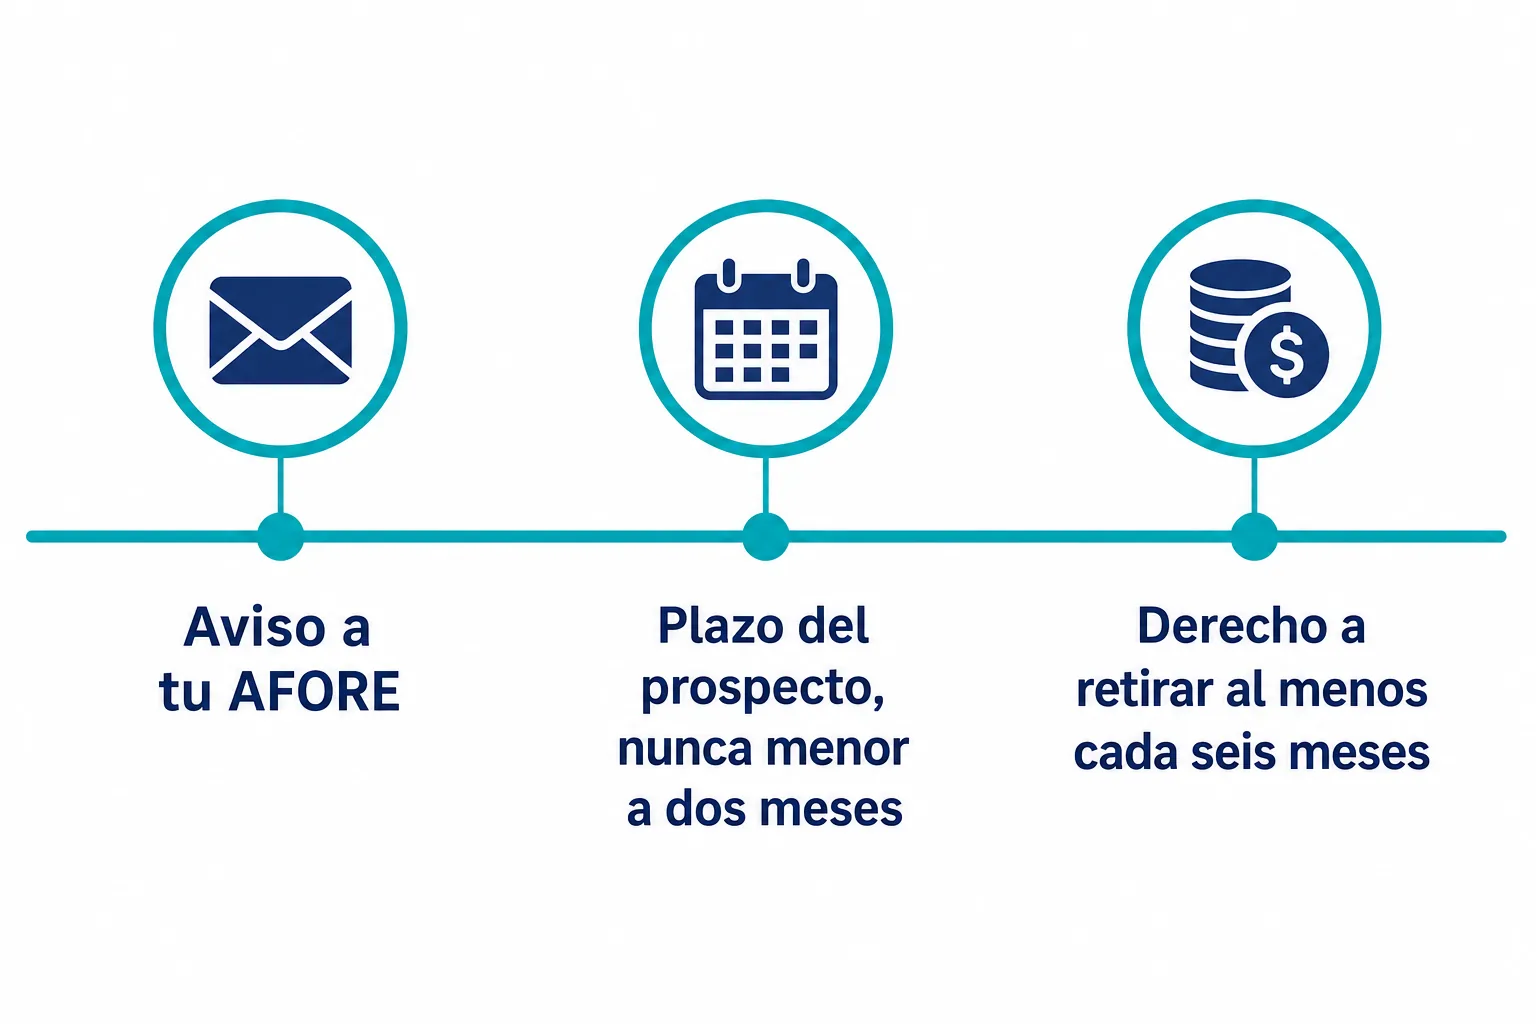
- Plazo mínimo. Puedes retirar dentro del plazo que fije el prospecto de información de la sociedad de inversión donde está tu dinero, y ese plazo no puede ser menor de dos meses.
- Derecho cada seis meses. En todo caso, tienes derecho a retirar tus aportaciones voluntarias por lo menos una vez cada seis meses.
- Aviso a la AFORE. Para retirar, debes avisar a la administradora en los términos que indique el prospecto.
Hay una excepción: las aportaciones voluntarias depositadas en la sociedad de inversión cuya cartera se integra sobre todo por valores que preservan el valor adquisitivo del ahorro deben permanecer seis meses o más en ella. Por eso lo primero que debes revisar es el prospecto de la sociedad en la que están invertidos tus recursos.
El artículo 79 también te permite transferir el importe de tus voluntarias a la subcuenta de vivienda para aplicarlo a un crédito del Infonavit, en cualquier momento. Y las AFORE pueden dar incentivos en comisiones a quien mantiene sus aportaciones, lo que a veces compensa esperar. Cómo funciona esa subcuenta y para qué sirve está en la guía de aportaciones voluntarias a la AFORE.
Cuando llegue tu pensión, tus voluntarias no tienen que salir de golpe. La ley establece que, con una resolución de pensión o de negativa de pensión, puedes dejar esos recursos invertidos en las sociedades de la administradora durante el plazo que consideres conveniente. Tampoco se usan para financiar tu pensión a menos que lo autorices de forma expresa. Al pensionarte decides si las recibes en una sola exhibición o las aplicas para aumentar los beneficios de tu renta vitalicia.
Retiro de aportaciones complementarias
Las aportaciones complementarias de retiro tienen una regla más estricta. De acuerdo con la ley, solo pueden retirarse cuando tienes derecho a disponer de las aportaciones obligatorias, ya sea para complementar los recursos de tu pensión, si lo solicitas, o para recibirlas en una sola exhibición. Si te las depositó tu empleador como prestación, no cuentan como un ahorro de libre disposición.
Retiros parciales de la parte obligatoria
La parte obligatoria de tu cuenta solo se libera en dos situaciones antes de la pensión.
Desempleo
Cuando dejas de estar en una relación laboral, el artículo 191 de la Ley del Seguro Social te permite retirar parcialmente la subcuenta de retiro, cesantía en edad avanzada y vejez a partir del día 46 natural de tu desempleo. Con una cuenta abierta desde hace tres años y al menos doce bimestres cotizados, puedes retirar el equivalente a treinta días de tu último salario base de cotización, con un límite de diez veces el salario mínimo mensual. Con cinco años o más de antigüedad de la cuenta, puedes retirar la menor de dos cantidades: noventa días de tu salario base o el 11.5% del saldo, en hasta seis mensualidades. Los requisitos completos y el trámite están en la guía de retiro por desempleo de la AFORE.
Matrimonio
El artículo 165 de la misma ley da una ayuda para gastos de matrimonio o unión civil: una cantidad equivalente a treinta días de salario mínimo general, proveniente de la cuota social aportada por el Gobierno Federal. Pide ciento cincuenta semanas de cotización a la fecha del matrimonio, y se ejerce por una sola vez. Quien deja de pertenecer al régimen obligatorio conserva ese derecho si lo solicita dentro de los noventa días hábiles posteriores a su baja.
Retiro al pensionarte
El retiro de la cuenta completa llega con la pensión. Para cesantía en edad avanzada se requiere tener sesenta años o más y haber quedado privado de trabajos remunerados, y para vejez, sesenta y cinco. En ambos casos la ley pide mil cotizaciones semanales (artículos 154 y 162), con el escalón gradual que explicamos en la guía de semanas cotizadas. Al cumplir los requisitos, el artículo 164 te da dos caminos, que puedes combinar: contratar una renta vitalicia con una aseguradora o mantener el saldo en la AFORE y hacer retiros programados.
Si a los sesenta (cesantía) o sesenta y cinco (vejez) años no reúnes las semanas, la ley te permite retirar el saldo de tu cuenta individual en una sola exhibición o seguir cotizando hasta completarlas. Los requisitos del trámite del IMSS están en la guía de requisitos para tramitar tu pensión.
Dos movimientos que no son un retiro
Hay operaciones con tu cuenta que se confunden con retirar dinero y no lo son. La primera es el traspaso: cambiarte de AFORE mueve todo tu saldo a otra administradora, sin que el dinero salga de tu cuenta individual. La ley te da derecho a traspasar una vez transcurrido un año desde tu registro o desde el último traspaso, y la guía para elegir AFORE explica cómo comparar antes de hacerlo.
La segunda es la subcuenta de vivienda. Forma parte de tu cuenta individual, pero la ley dice que se rige por la Ley del Infonavit y no por las reglas de retiro de la AFORE. Si buscas usar ese dinero para comprar, construir o pagar una casa, el camino es un crédito del instituto, no un retiro de la AFORE.
Retiro por invalidez o fallecimiento
Si el IMSS te declara en invalidez permanente y no reúnes las semanas, el artículo 122 de la Ley del Seguro Social te permite retirar el saldo de tu cuenta individual en una sola exhibición, cuando quieras. En caso de fallecimiento, tienen derecho a disponer de las subcuentas de ahorro voluntario las personas que hayas designado para ello y, a falta de ellas, quienes señale la legislación aplicable.
Cuánto de tu cuenta está protegido de embargos
El artículo 79 de la LSAR dispone que los recursos de la subcuenta de retiro, cesantía en edad avanzada y vejez son inembargables. Las subcuentas de aportaciones voluntarias y complementarias lo son hasta un monto equivalente a veinte veces el salario mínimo general diario vigente, elevado al año, por cada subcuenta; el excedente sí puede embargarse. Si alguna vez te preguntas qué pasa con tu AFORE ante una deuda, conviene saberlo.
Cómo pedir un retiro
El procedimiento exacto lo define tu AFORE, pero el camino es parecido en todos los casos.
- Identifica el tipo de retiro. Voluntarias, desempleo, matrimonio, pensión o invalidez: cada uno tiene sus condiciones.
- Consulta tu saldo y tu subcuenta. Verifica cuánto hay en cada una y en qué sociedad de inversión está.
- Revisa el prospecto. En las voluntarias, comprueba el plazo mínimo y el aviso que pide.
- Prepara tu identificación. Cada trámite requiere acreditar quién eres y, en algunos casos, documentos del IMSS.
- Presenta la solicitud con tu AFORE. Hazlo por los canales que ofrezca la administradora y guarda el folio.
La CONSAR publica información oficial sobre trámites y derechos de los ahorradores. Si dudas de las condiciones que te piden, compáralas con lo que dice la ley.
Antes de retirar, piensa en lo que pierdes
Sacar dinero de la AFORE es una decisión de largo plazo, porque lo que retiras deja de generar rendimientos y deja de contar para tu pensión. En la Ley 97, el monto de tu pensión depende del saldo que acumules, y una voluntaria que hoy parece un fondo de emergencia mañana puede ser parte de tu renta vitalicia. Si necesitas liquidez frecuente, un fondo de emergencia fuera de la AFORE suele ser mejor lugar para ese dinero.
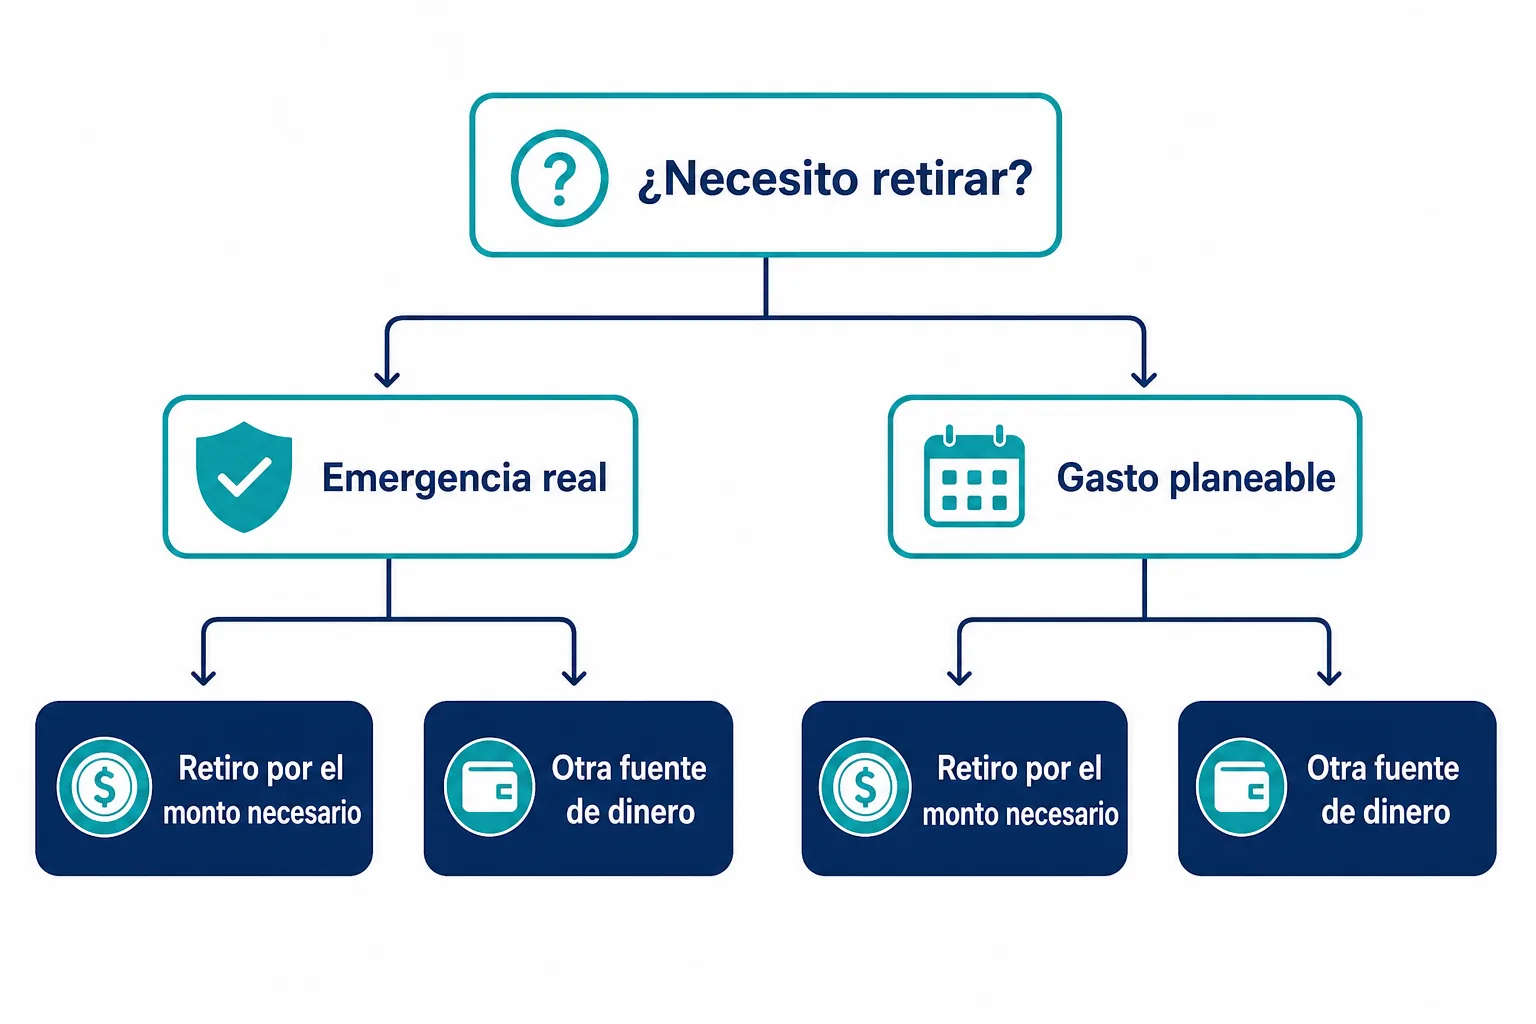
Dos preguntas ayudan a decidir. ¿Es una emergencia real o un gasto que puedo planear? ¿Tengo alternativas que no toquen mi retiro? Si decides retirar, hazlo por el monto necesario y no por todo el saldo disponible. Y si tu AFORE no te convence, antes de retirar compara opciones en las mejores AFORE y en la guía para elegir AFORE.