
Casi todas las guías sobre CETES se detienen en los plazos de 28, 91, 182 y 364 días. Lo que pocas explican es que la tasa que ves hoy no es fija: cambia cada martes en una subasta que pocos inversionistas nuevos entienden, y que un CETE que paga 7% anual no te deja 7% neto en el bolsillo una vez que restas ISR e inflación.
Esta guía cubre las tres preguntas que de verdad importan: qué son los CETES y cómo funciona la subasta detrás de la tasa, cuánto pagan hoy y cómo calcular tu ganancia real, y cómo abrir tu cuenta en CETES Directo y comprar tu primer título paso a paso.
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Consulta con un asesor certificado ante la CNBV antes de tomar decisiones de inversión.
Qué son los CETES (Certificados de la Tesorería de la Federación)
Los CETES son títulos de deuda emitidos por el Gobierno Federal de México a través de la Secretaría de Hacienda y Crédito Público (SHCP), con el Banco de México actuando como agente colocador. Cuando compras un CETE, le prestas dinero al gobierno por un plazo definido y, al vencimiento, recibes tu capital de vuelta más un rendimiento.
Pertenecen a la familia de bonos cupón cero: no pagan intereses periódicos como un pagaré bancario tradicional. En cambio, se compran a descuento. Un CETE tiene un valor nominal de $10 MXN; tú lo pagas por menos de esa cantidad, y al vencimiento el gobierno te entrega los $10 completos. La diferencia entre lo que pagaste y lo que recibes es tu ganancia bruta.
Existen desde 1978 como una de las primeras herramientas de financiamiento del gobierno mexicano a través de deuda interna.
Cómo funciona la subasta de CETES cada semana
Los CETES no tienen una tasa fija que algún funcionario decide. Se asignan mediante una subasta primaria que Banxico organiza todos los martes, en representación del Gobierno Federal.
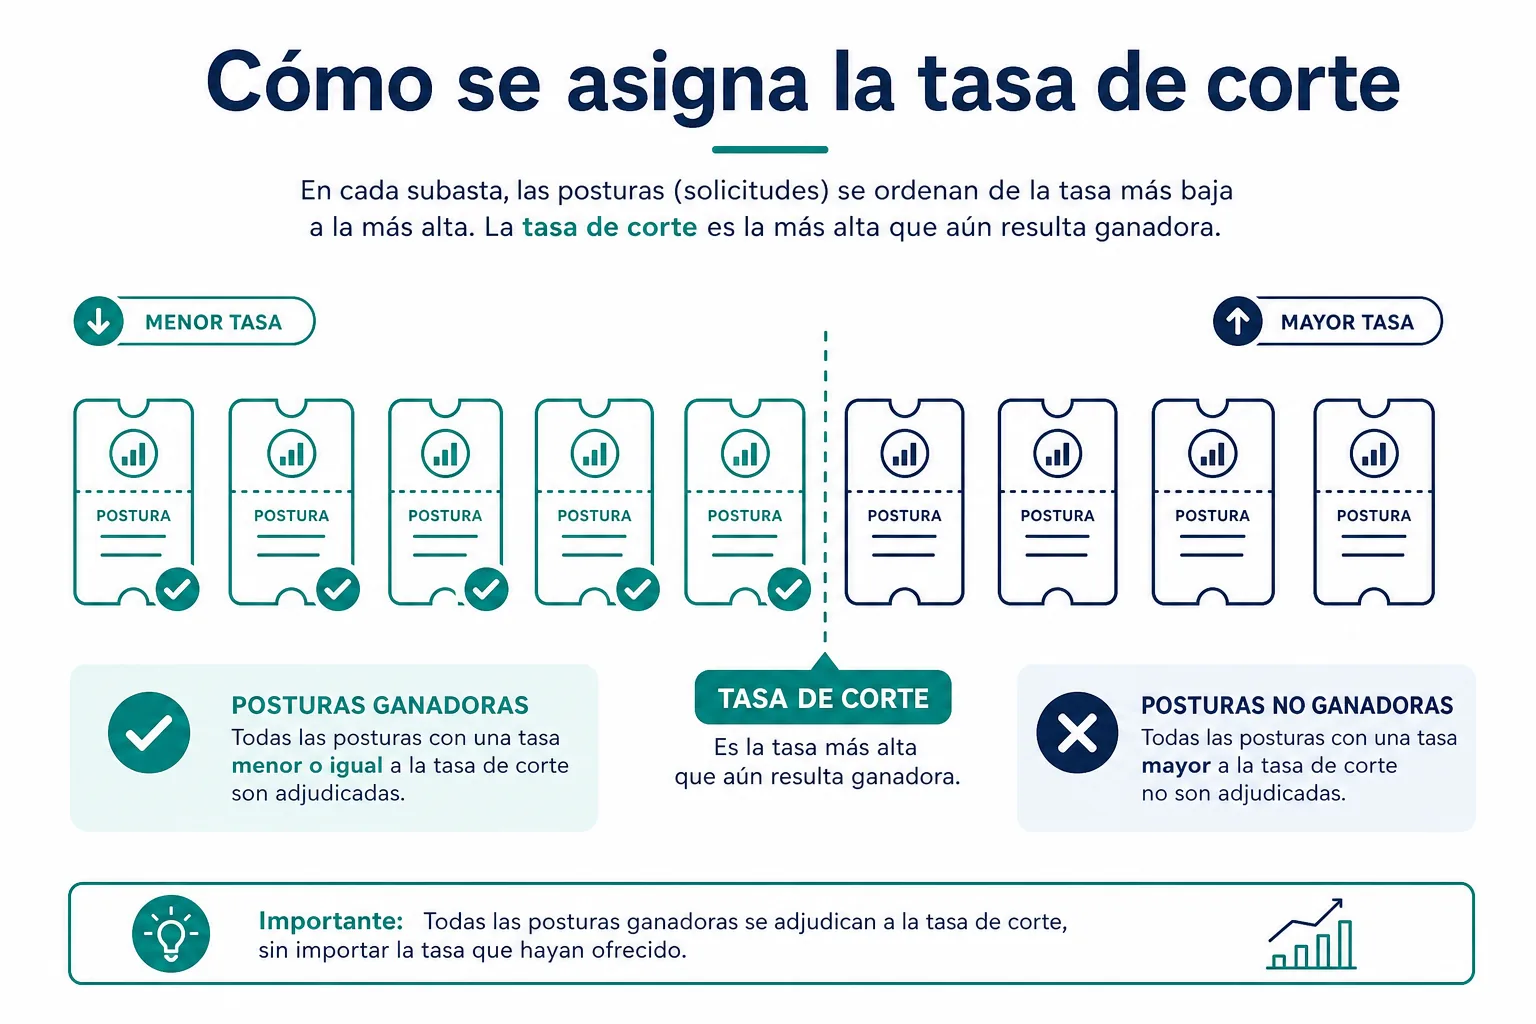
El proceso, simplificado, funciona así: la SHCP anuncia el monto total que va a colocar en esa subasta, por plazo. Los participantes (bancos, casas de bolsa, fondos de inversión e inversionistas individuales a través de CetesDirecto) presentan posturas: cuánto quieren comprar y a qué tasa de descuento están dispuestos a aceptar. Banxico ordena las posturas de menor a mayor tasa solicitada y va asignando el monto disponible hasta agotarlo. La tasa que resulta de ese proceso, llamada tasa de corte, es la que reciben todos los ganadores de esa subasta, sin importar la tasa individual que cada uno propuso.
Si compras CETES en CetesDirecto, no participas tú mismo en la subasta postura por postura: la plataforma te asigna automáticamente la tasa de corte vigente en la subasta de esa semana. Es un proceso transparente, pero la tasa final depende de cuánta demanda haya entre los grandes participantes institucionales: bancos, aseguradoras y fondos, que mueven montos mucho mayores a los de un ahorrador individual, no solo de los inversionistas particulares. Esto no afecta tu acceso: CetesDirecto te garantiza la misma tasa de corte que obtienen los participantes institucionales, sin que tengas que competir tú mismo por mejores condiciones.
Por qué el rendimiento sube y baja con la tasa de Banxico
La tasa de corte de cada subasta sigue de cerca la tasa de referencia que fija la Junta de Gobierno de Banxico en sus decisiones de política monetaria. Cuando Banxico sube su tasa de referencia para contener la inflación, los CETES de nueva emisión tienden a pagar más. Cuando Banxico recorta su tasa, las subastas siguientes suelen colocar CETES con tasas de corte más bajas.
Esto explica un patrón que confunde a quien empieza a invertir: compraste un CETE a 364 días con una tasa atractiva, pero meses después, al reinvertir, la tasa disponible es menor. No es un error ni una penalización: es que el entorno de tasas cambió y la nueva subasta refleja esa decisión de Banxico.
Plazos disponibles: de 28 a 728 días
| Plazo | Para qué suele usarse |
|---|---|
| 28 días | Liquidez cercana, dinero que podrías necesitar pronto |
| 91 días | Ahorro de corto plazo con algo más de orden |
| 182 días | Metas a medio año |
| 364 días | Dinero que no necesitarás en casi un año |
| 728 días | Capital que puedes inmovilizar dos años para fijar tasa por más tiempo |
El plazo de 728 días tiene sentido si esperas que la tasa de Banxico baje en los próximos meses y quieres fijar el rendimiento actual por más tiempo, en lugar de reinvertir cada año a una tasa potencialmente menor. La contraparte es la liquidez: ese dinero queda comprometido el doble de tiempo que un CETE a 364 días.
Cuánto pagan los CETES hoy, por plazo
| Plazo | Tasa anual vigente* |
|---|---|
| 28 días | 6.15% |
| 91 días | 6.59% |
| 182 días | 6.91% |
| 364 días | 7.24% |
| 728 días | Consultar tasa vigente en CetesDirecto |
*Tasa de corte de la subasta del 22 de septiembre de 2026 (Fuente: Banxico / CetesDirecto). Las tasas cambian cada martes: verifica la vigente antes de invertir.
Cómo calcular tu ganancia real: bruta, neta de ISR y ajustada por inflación
El cálculo oficial es: monto invertido por tasa anual por plazo en días, dividido entre 360.
Ejemplo con $15,000 MXN a 182 días, con una tasa de 6.91%: 15,000 × 0.0691 × 182 ÷ 360 = $523.79 de interés bruto. Ese resultado todavía no es lo que llega a tu cuenta.
Rendimiento neto: lo que te queda después del ISR
La retención provisional de ISR sobre intereses es de 0.90% anual, prorrateada por los días del plazo, según el artículo 24 de la Ley de Ingresos de la Federación 2026. Se calcula sobre el capital invertido, no sobre el interés ganado. Siguiendo el ejemplo anterior: 15,000 × 0.009 × 182 ÷ 365 ≈ $67.15 de ISR retenido. Tu rendimiento neto sería entonces aproximadamente $523.79 − $67.15 = $456.64 sobre los $15,000 invertidos a 182 días.
Esta retención es provisional, no definitiva: el ajuste final ocurre en tu declaración anual de abril ante el SAT, donde se suman todos los intereses generados durante el año fiscal.
Rendimiento real: lo que de verdad aumenta tu poder de compra
Aquí es donde la mayoría de las calculadoras se detienen demasiado pronto. El rendimiento neto en pesos no te dice si tu dinero realmente creció en términos de lo que puede comprar. La inflación en México fue de 3.42% en la primera quincena de septiembre de 2026, según el INEGI. Si tu CETE a 364 días paga 7.24% bruto, tu rendimiento neto después del ISR ronda 6.34% anual. Réstale esa inflación y el rendimiento real queda alrededor de 2.92% anual: ese es el número que de verdad importa, porque mide cuánto más puedes comprar con ese dinero, no cuánto creció en pesos nominales.
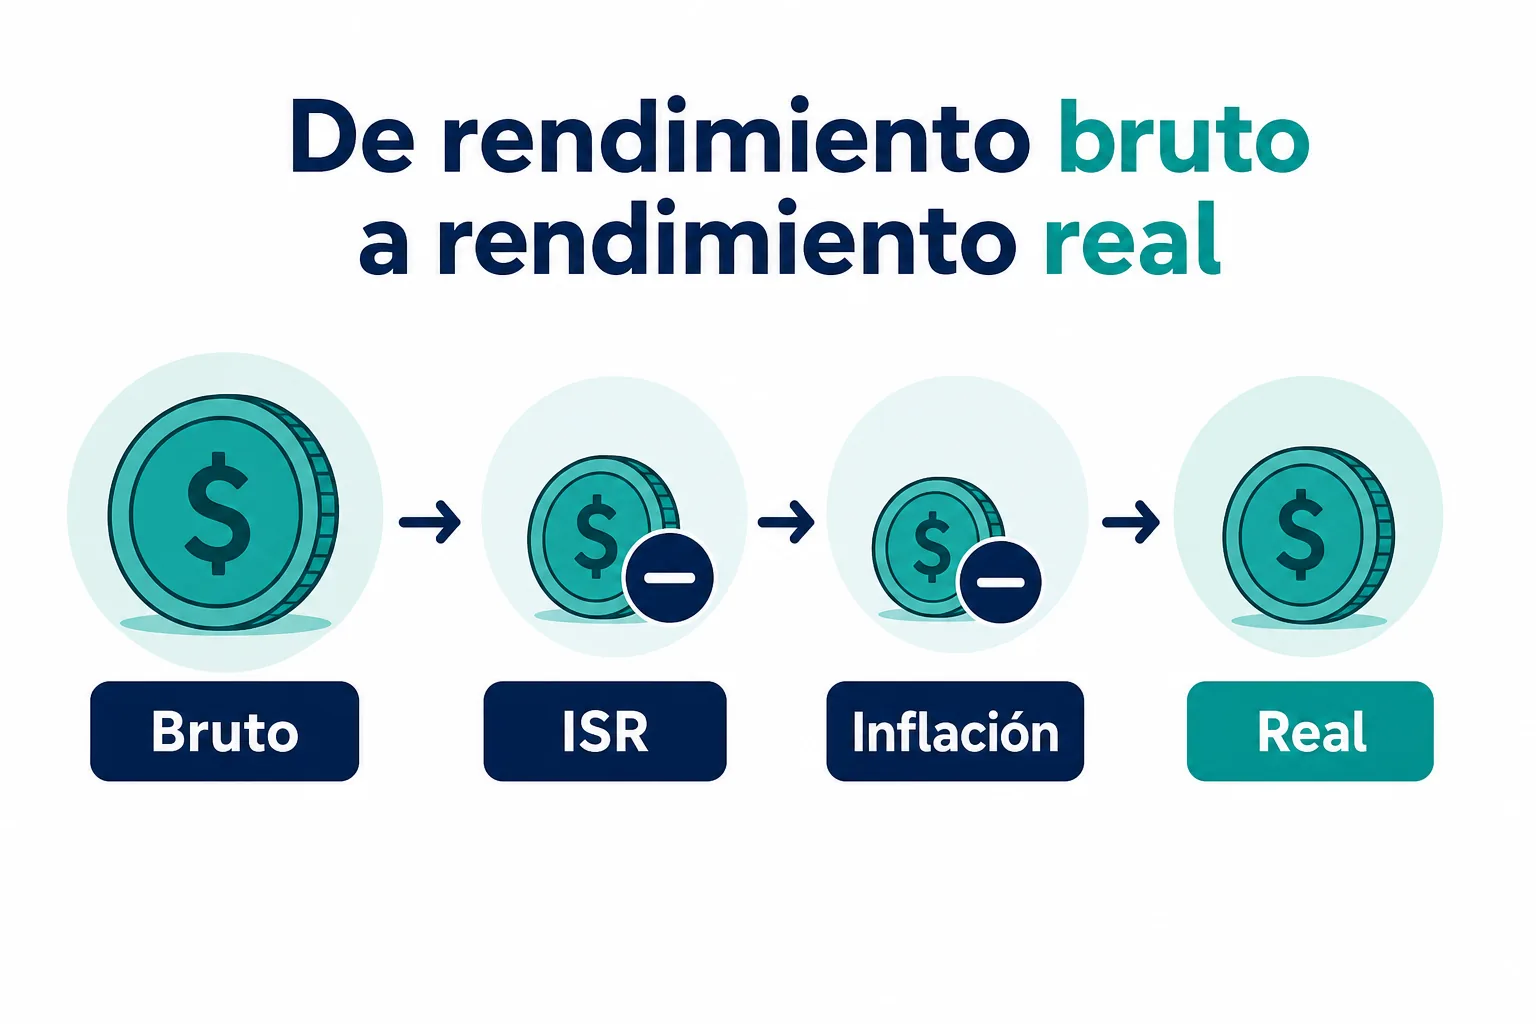
Un CETE con una tasa nominal alta puede dejarte un rendimiento real bajo si la inflación también está alta. La pregunta correcta nunca es “¿cuánto paga?”, sino “¿cuánto me deja por encima de la inflación?”. Si quieres el desglose exacto con tu monto y plazo específicos, el simulador de CETES 2026 ya tiene la tasa, el ISR y la inflación descontados.
Quién puede comprar CETES y dónde
Cualquier persona mayor de edad con CURP, RFC y una cuenta bancaria mexicana a su nombre puede abrir una cuenta en CetesDirecto, la plataforma oficial del Gobierno Federal operada por Nacional Financiera. La inversión mínima es de $100 MXN, sin comisiones por manejo de cuenta ni por compra. El máximo permitido es de $10,000,000 de pesos por cuenta.
También es posible acceder a CETES a través de bancos, casas de bolsa o fondos de inversión que incluyen deuda gubernamental en su cartera, aunque en ese caso suele aplicar una comisión de intermediación que reduce el rendimiento neto frente a comprar directamente en CetesDirecto.
| Vía | Comisión | Respaldo |
|---|---|---|
| CETES Directo | Ninguna | Gobierno Federal, directo |
| Banco / casa de bolsa | Manejo de cuenta o custodia, según institución | Gobierno Federal, vía intermediario |
| Cuentas remuneradas (tipo Nu) | Ninguna | Institución financiera, no es deuda gubernamental directa |
Cómo abrir tu cuenta en CetesDirecto y comprar tu primer CETE
Abrir una cuenta no cuesta nada y puedes empezar con $100 pesos. El proceso, desde el registro hasta tu primera compra, toma entre 10 y 20 minutos si tienes a la mano tu CURP, RFC y una cuenta CLABE a tu nombre.
Antes de registrarte, reúne: CURP vigente, RFC con homoclave, identificación oficial (INE o pasaporte), número de cuenta CLABE de un banco mexicano a tu nombre, y correo electrónico y celular activos. Si eres extranjero, necesitas residencia legal en México y el documento que acredite tu estancia. Debes ser mayor de edad: 18 años cumplidos, sin excepción para menores ni con autorización de un tutor.
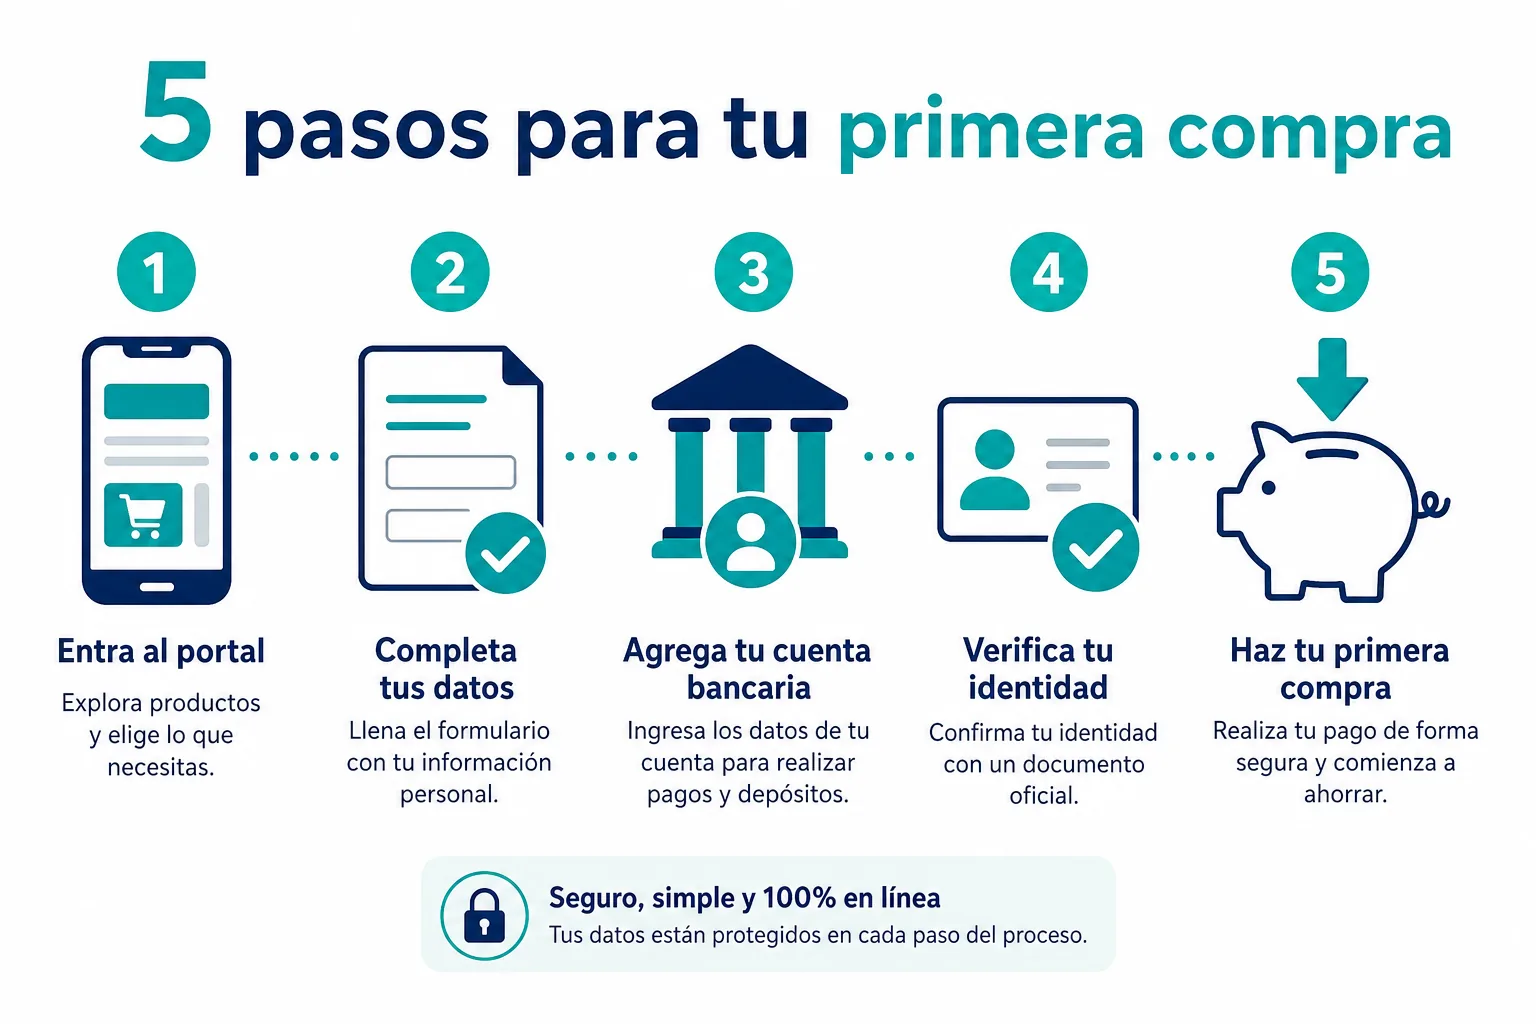
Paso 1: entra al portal oficial. Ve a cetesdirecto.com o descarga la app oficial. Verifica que la URL sea exactamente esa antes de capturar cualquier dato: existen páginas clonadas que imitan el diseño oficial para robar información bancaria.
Paso 2: regístrate y captura tus datos. El formulario pide CURP, RFC, correo y celular. La plataforma valida tu CURP contra el registro oficial, así que un error de captura detiene el proceso.
Paso 3: agrega tu cuenta CLABE. Debe estar a tu nombre exacto, como aparece en tu identificación. Si la CLABE pertenece a otra persona, el sistema rechaza la vinculación.
Paso 4: valida tu identidad. CetesDirecto confirma tu información contra bases de datos oficiales (RENAPO para CURP, SAT para RFC). Este paso puede tardar de minutos a un par de días hábiles.
Paso 5: activa tu cuenta y haz tu primera transferencia. Transfiere desde tu banco hacia la CLABE que te asigna CetesDirecto, usando la referencia exacta que muestra la plataforma. El dinero suele reflejarse el mismo día hábil o al siguiente.
Con saldo disponible, la compra se hace en tres clics: eliges el instrumento (CETES), seleccionas el plazo y confirmas el monto. La plataforma te muestra la tasa vigente de ese momento antes de confirmar. Por default, CetesDirecto reinvierte tu capital e intereses al vencimiento. Si prefieres recibir el dinero, tienes que desactivar esa opción manualmente antes del vencimiento, no después.
Cómo protegerte de fraudes al invertir en CETES
CetesDirecto nunca pide tu contraseña ni tu NIP por correo, mensaje de texto o llamada telefónica. La única URL oficial es cetesdirecto.com. Existen sitios con nombres parecidos que copian el diseño para robar tu CURP, RFC o credenciales bancarias. Tampoco compartas tu CURP ni tu RFC por redes sociales: algunos fraudes empiezan con un mensaje ofreciendo “ayuda” para abrir tu cuenta más rápido, cuando la plataforma no tiene gestores externos ni intermediarios que aceleren el registro. Activa las alertas de tu banco para cualquier movimiento hacia o desde tu cuenta vinculada.
Qué tan seguros son los CETES y qué pasa si necesitas tu dinero antes
Los CETES están entre los instrumentos de menor riesgo de crédito disponibles en México, porque el emisor es el Gobierno Federal y la probabilidad de incumplimiento es prácticamente nula si mantienes el título hasta su vencimiento. Bajo riesgo no es lo mismo que riesgo cero en todos los sentidos: existen tres riesgos prácticos. El riesgo de inflación reduce tu ganancia real cuando los precios suben más rápido que tu rendimiento neto. El riesgo de reinversión aparece cuando, al vencimiento, la nueva tasa disponible es menor a la que tenías antes. Y el riesgo de liquidez ocurre si necesitas el dinero antes del vencimiento.
Un CETE no se puede “cancelar” como un depósito a plazo bancario. Si necesitas el dinero antes, tu única opción es venderlo en el mercado secundario a través de un intermediario, a un precio que depende de las condiciones de tasas en ese momento, no del precio que pagaste. Si las tasas subieron desde que compraste, es probable que recibas menos de lo esperado; si bajaron, puede ocurrir lo contrario. Por eso conviene elegir el plazo según cuándo realmente vas a necesitar el dinero, no según cuál ofrece la tasa más alta al comprar.
CETES vs otras opciones de bajo riesgo en México
Las cuentas remuneradas tipo Nu compiten de cerca en tasa y ofrecen disponibilidad inmediata, pero no tienen el respaldo directo del Gobierno Federal: dependen de la institución financiera que las ofrece. Los pagarés bancarios suelen rendir menos, porque el banco conserva el margen entre lo que te paga a ti y lo que hace con tu dinero. Las SOFIPOs pueden ofrecer tasas más altas bajo ciertas condiciones, con un nivel de riesgo distinto que conviene revisar antes de comparar solo por el número anunciado. Si quieres ver esta comparación con cifras concretas por plazo y monto, está desarrollada en la guía de renta fija vs. renta variable.
CETES y tu declaración anual ante el SAT
Los intereses que generan los CETES están sujetos a ISR, retenido de forma provisional por CetesDirecto a una tasa de 0.90% anual sobre el capital invertido durante 2026. Esa retención no es tu impuesto final: en tu declaración anual de abril se calcula el ISR definitivo sobre el total de intereses reales que ganaste durante el año, sumando todas tus cuentas de inversión.
CetesDirecto entrega una constancia de retenciones que puedes descargar directamente desde tu cuenta. Si ya tienes ingresos por salario, actividad empresarial o arrendamiento, conviene revisar tu caso con un contador antes de presentar la declaración, porque el tratamiento fiscal final depende de tu situación particular completa, no solo de los CETES.
Errores comunes al invertir en CETES
Pensar que la tasa anunciada es la ganancia de todo el plazo es el error más frecuente: la tasa siempre se expresa de forma anual, aunque tu dinero esté invertido solo 28 o 91 días. El rendimiento real del periodo es proporcional a los días del plazo. Asumir que el rendimiento de hoy se mantendrá igual en la siguiente reinversión es otro error común: cada subasta es independiente. Capturar mal la CLABE o el RFC al registrarte puede hacer que tu vinculación bancaria falle. No revisar la fecha de vencimiento te deja expuesto al precio del mercado secundario si necesitas el dinero antes. Y comparar CETES solo contra una cuenta de ahorro tradicional sin considerar el ISR ni la inflación te da una idea equivocada de cuál rinde más de verdad.
Antes de comprar tu primer CETE
Entender el mecanismo de subasta y su relación con la tasa de Banxico cambia cómo lees cualquier anuncio sobre “alto rendimiento sin riesgo”: el número que ves hoy es el resultado de una subasta de esta semana, no una promesa fija. Antes de elegir plazo, define cuándo podrías necesitar ese dinero y revisa la tasa vigente directamente en CetesDirecto. Y para calcular cuánto te quedaría neto con tu monto y plazo específicos, el simulador de CETES 2026 ya tiene la tasa, el ISR y la inflación descontados.
