

Esta información tiene fines educativos y no constituye asesoría legal ni financiera personalizada. Si recibiste una demanda o una notificación de embargo, consulta con un abogado cuanto antes.
Quién puede embargarte y quién no
El artículo 17 de la Constitución dice que nadie puede ser aprisionado por deudas de carácter puramente civil. Deber la tarjeta, un préstamo personal o la renta no te lleva a la cárcel. Lo que sí puede pasar es que un juez ordene embargar parte de tus bienes para pagarle al acreedor.
Hay tres caminos por los que llega un embargo:
- Juicio civil o mercantil: un banco, una financiera o un particular te demanda y el juez ordena el embargo. Es el caso de las deudas de consumo.
- Procedimiento fiscal: el SAT puede embargar sin juez cuando tienes un crédito fiscal firme sin pagar, con las reglas del Código Fiscal de la Federación.
- Juicio familiar: un juez puede ordenar descuentos y embargos para cubrir una pensión alimenticia.
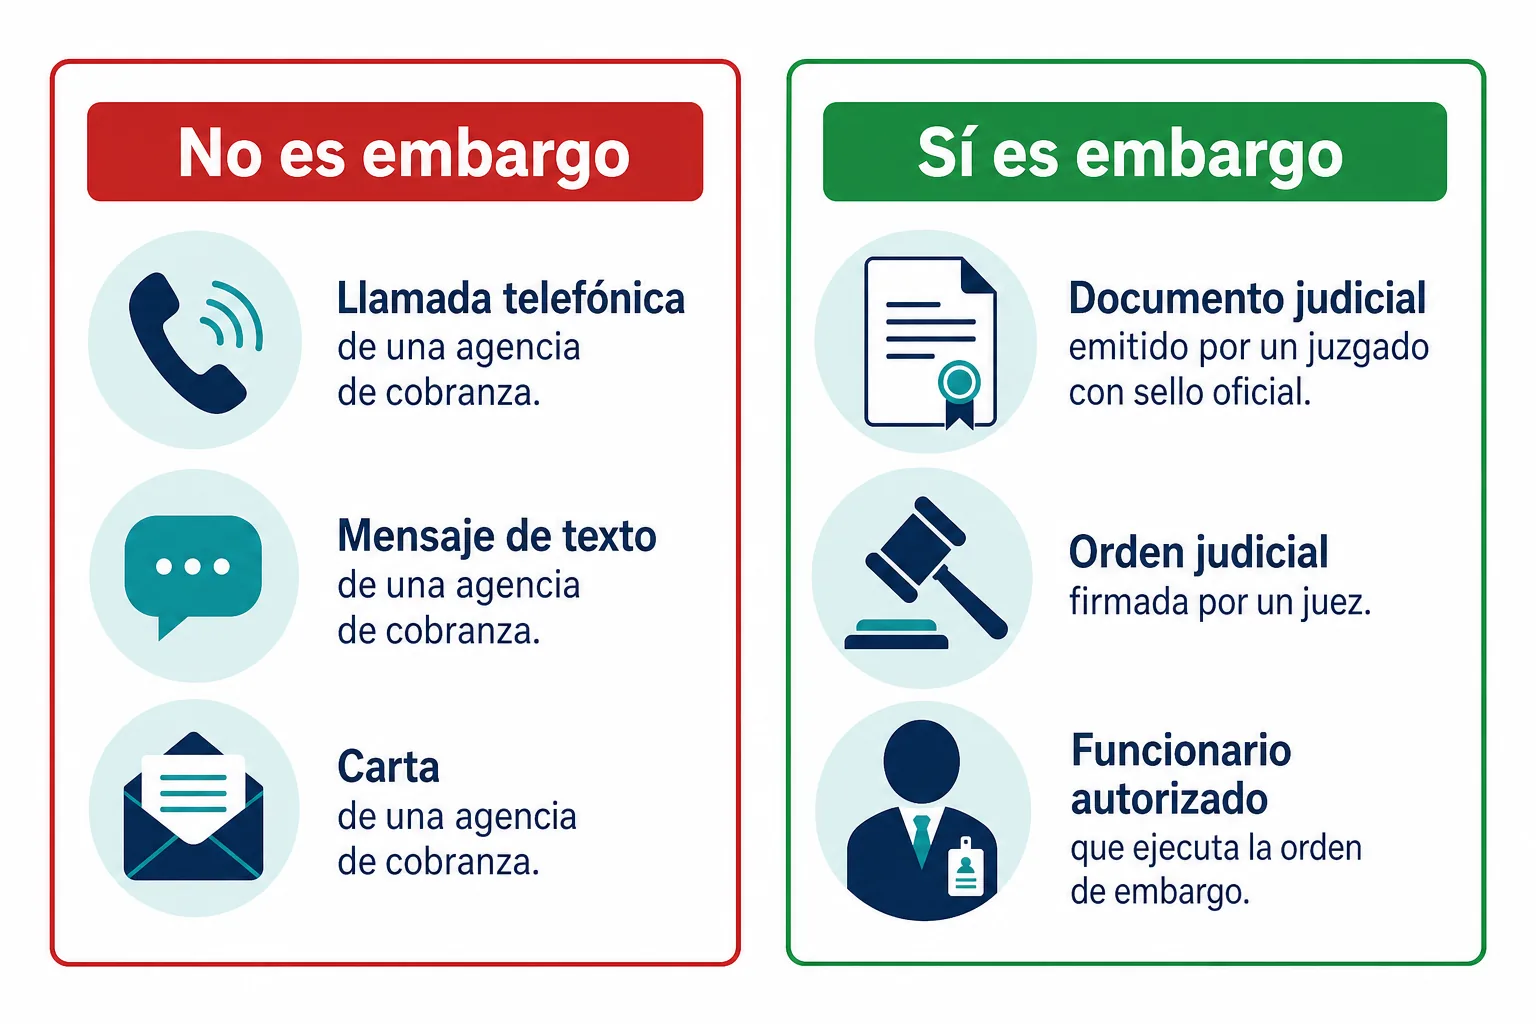
Un despacho de cobranza no está en esa lista. Puede llamarte, escribirte y proponerte un convenio, pero no puede llevarse nada. La CONDUSEF recibe quejas contra despachos que amenazan con embargos que no existen.
Cómo una deuda de tarjeta se convierte en embargo
La mayoría de las guías dice “necesitan una orden judicial” y se detiene. La ruta completa es más rápida de lo que la gente cree, porque el banco no necesita probar mucho para empezar.
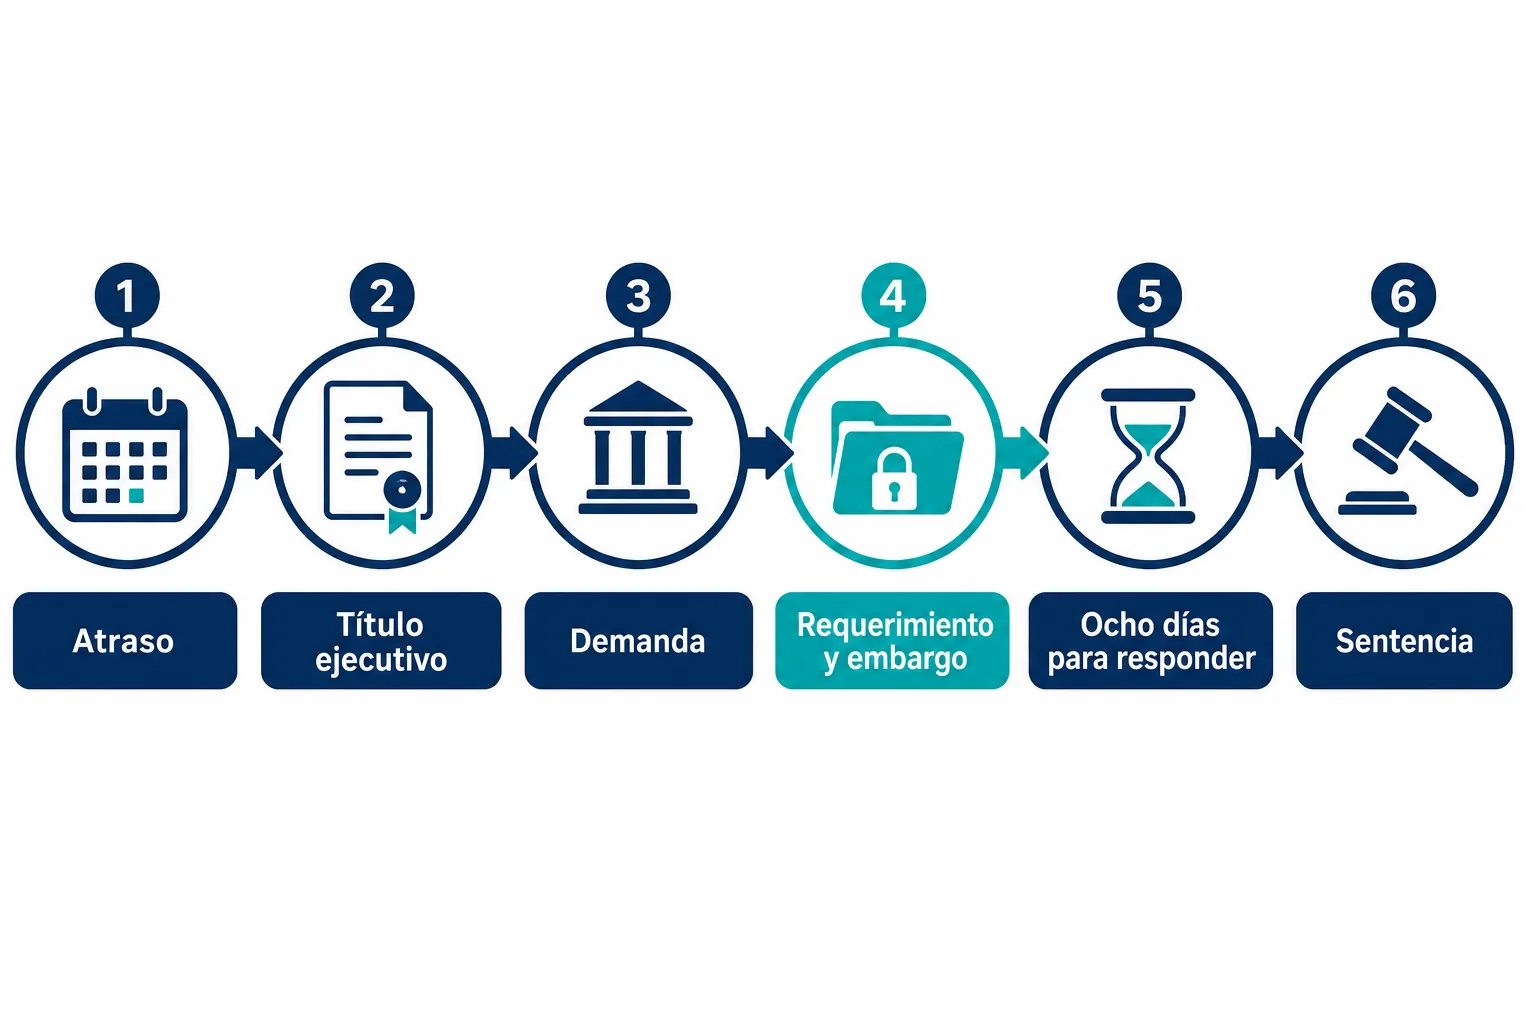
- Dejas de pagar. Llegan intereses moratorios, el reporte negativo en buró y la cobranza extrajudicial.
- El banco arma su título ejecutivo. El artículo 68 de la Ley de Instituciones de Crédito establece que el contrato de crédito, junto con el estado de cuenta certificado por el contador del banco, es título ejecutivo. Si firmaste un pagaré, también lo es.
- Demanda en juicio ejecutivo mercantil. Con ese título, el juez dicta un auto de ejecución, como prevé el artículo 1392 del Código de Comercio.
- Requerimiento y embargo en la misma visita. Un actuario del juzgado te requiere el pago en tu domicilio. Si no pagas en ese momento, se embargan bienes suficientes para cubrir la deuda, los intereses y los gastos del juicio.
- Ocho días para responder. Después del embargo te emplazan, y el artículo 1396 te da ocho días para pagar u oponer tus defensas.
- Sentencia y remate. Si pierdes y no pagas, los bienes embargados se venden para cubrir la deuda.
El dato que cambia la estrategia está en el paso 4: en el juicio ejecutivo el embargo ocurre al inicio, no al final. Por eso ignorar una demanda sale caro.
El orden en que se embargan los bienes
El artículo 1395 del Código de Comercio fija un orden para señalar bienes en juicios mercantiles:
- Las mercancías.
- Los créditos de fácil y pronto cobro, como saldos en cuentas.
- Los demás bienes muebles, como un auto.
- Los inmuebles.
- Las demás acciones y derechos del demandado.
En la práctica, para una persona sin negocio, lo primero que se busca son las cuentas bancarias y después un vehículo o un inmueble a tu nombre.
Qué no te pueden embargar
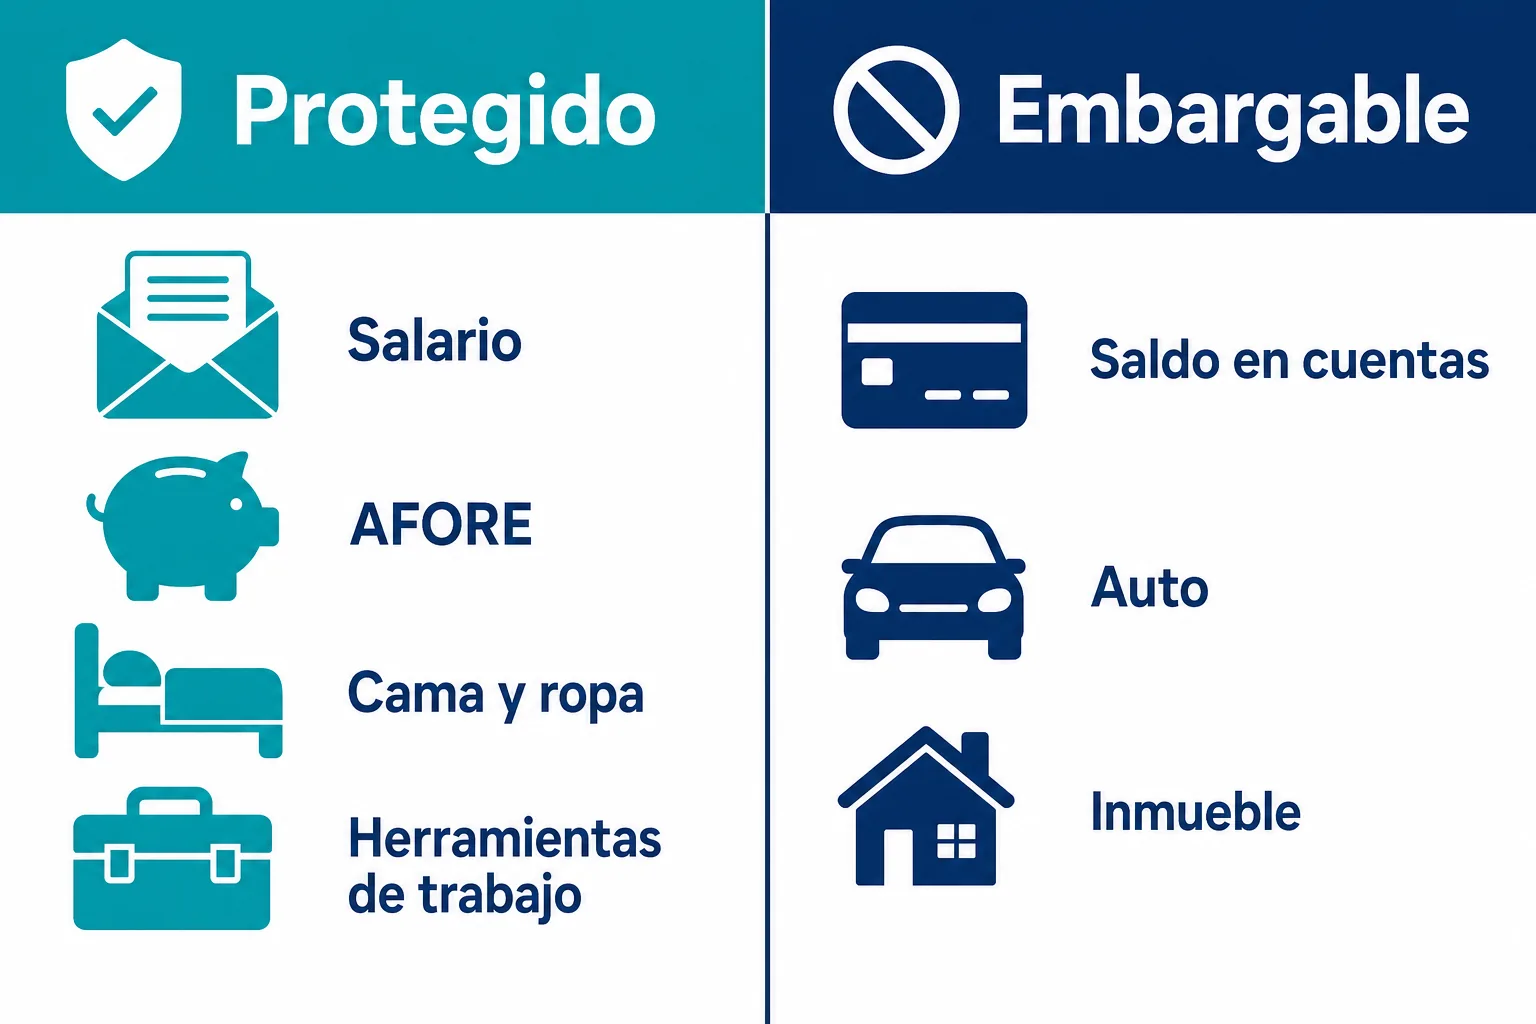
La ley protege ciertos ingresos y bienes porque los considera necesarios para vivir o para tu retiro. Esta tabla resume los más comunes:
| Bien o ingreso | ¿Embargable? | Base legal |
|---|---|---|
| Salario | No, salvo pensión alimenticia | LFT, art. 112 |
| Subcuenta de retiro de la AFORE | No, salvo excepciones por alimentos | LSAR, art. 79 |
| Aportaciones voluntarias a la AFORE | Solo arriba de un límite | LSAR, art. 79 |
| Cama, ropa y muebles de uso diario | No | Códigos procesales |
| Herramientas de tu oficio | No | Códigos procesales |
| Saldo en cuentas, auto, inmuebles | Sí | Código de Comercio, art. 1395 |
El salario tiene la protección más fuerte. El artículo 112 de la Ley Federal del Trabajo dice que el salario no puede ser embargado, salvo para pagar pensiones alimenticias ordenadas por una autoridad. Un banco no puede pedirle a tu empresa que te descuente la deuda de la nómina.
La AFORE también está protegida. El artículo 79 de la Ley de los Sistemas de Ahorro para el Retiro declara inembargable la subcuenta de retiro, cesantía y vejez, y protege las aportaciones voluntarias hasta un monto equivalente a veinte veces el salario mínimo elevado al año. En 2025, la Primera Sala de la Suprema Corte aclaró que esa protección puede ceder cuando se trata de pagar alimentos a hijos, en los supuestos en que la ley permite retirar parte del saldo. Si quieres entender qué hay en cada subcuenta, revisa qué es una AFORE.
Los bienes básicos del hogar, como la cama, la ropa, los muebles de uso ordinario y los instrumentos de trabajo, están protegidos por los códigos de procedimientos civiles. La lista exacta depende del código que aplique a tu caso, y está cambiando: el nuevo Código Nacional de Procedimientos Civiles y Familiares entra en vigor por etapas en cada estado y debe regir en todo el país a más tardar el 1 de abril de 2027.
Lo que pocos te dicen sobre las cuentas bancarias
Que tu salario sea inembargable no significa que tu cuenta lo sea automáticamente. Cuando el dinero ya está depositado, los jueces han tenido criterios distintos sobre si conserva la protección. Si te embargan una cuenta de nómina, tu abogado tendrá que demostrar que esos fondos vienen de tu salario. Guardar recibos de nómina y estados de cuenta ayuda mucho.
Cuando el que embarga es el SAT
Las deudas con el fisco siguen otra vía. Si tienes un crédito fiscal firme que no pagaste, el artículo 151 del Código Fiscal de la Federación permite que la autoridad te requiera el pago y, si no lo cubres en ese acto, embargue bienes suficientes sin pasar por un juez. Es el procedimiento administrativo de ejecución, la excepción importante a la regla del juicio. La regla queda así: solo un juez o el SAT puede ordenar un embargo, y el SAT únicamente por impuestos, multas y accesorios.
El SAT también puede inmovilizar cuentas bancarias hasta por el monto del adeudo. A cambio, el artículo 157 del mismo código exceptúa de embargo, entre otros, el lecho cotidiano y los vestidos, los muebles de uso indispensable que no sean de lujo, los instrumentos indispensables para tu profesión u oficio, los sueldos y salarios, y las pensiones.
Si el SAT te notifica un crédito fiscal, tienes medios de defensa, como el recurso de revocación o el juicio de nulidad, con plazos propios. Revisar si la determinación es correcta antes de que se vuelva firme es mucho más barato que pelear después del embargo.
Qué pasa con los bienes después del embargo
Embargar no es lo mismo que quitarte el bien ese día. El embargo inmoviliza el bien para que no lo vendas ni lo escondas mientras dura el juicio. Un inmueble embargado se inscribe en el Registro Público de la Propiedad, y un mueble puede quedar con un depositario que nombra el juzgado, que a veces es el propio deudor.
Si el juicio termina en tu contra y no pagas, el bien se valúa y se remata. Con lo que se obtiene se cubre la deuda, los intereses y los gastos, y si sobra algo, se te entrega. Si pagas antes del remate, puedes pedir que se levante el embargo. Por eso negociar sigue siendo posible aun con un juicio en marcha.
Si eres aval, también pueden embargarte a ti
Firmar como aval te convierte en obligado solidario o en avalista de un pagaré, según el documento. Si el deudor principal no paga, el acreedor puede demandarte directamente y pedir el embargo de tus bienes, sin tener que agotar primero los del deudor. En nuestra guía sobre qué es un aval explicamos qué firmas implican ese riesgo y cómo limitarlo.
Qué hacer si llega el actuario o recibes una notificación
- Pide identificación y la copia del auto. El actuario debe identificarse y entregarte copia de la demanda y del auto de ejecución. Anota el número de expediente y el juzgado.
- No firmes acuerdos fuera del juicio en ese momento. Cualquier convenio debe quedar por escrito y, si hay juicio, presentarse ante el juez.
- Señala tú los bienes si puedes. Si el acreedor no los señala primero, puedes proponer bienes que te afecten menos, siempre que respeten el orden legal.
- Cuenta los ocho días. El plazo para pagar u oponer defensas corre desde el emplazamiento. Busca abogado el mismo día.
- Revisa si la deuda es correcta. Intereses mal calculados, pagos no reconocidos o una deuda que no es tuya son defensas válidas.
Si lo que recibiste es una carta o una llamada de un despacho con la palabra “embargo”, no es una orden judicial. Pide por escrito el nombre del acreedor y el monto, y si hay amenazas, presenta una queja ante la CONDUSEF.
Cómo evitar que llegue a ese punto
La mayoría de los embargos por deudas de consumo empieza con meses de pagos atrasados que nadie negoció. Antes de que la cuenta pase a cobranza judicial, pedir una reestructura o una quita al banco suele costar menos que un juicio. Un presupuesto mensual realista te muestra cuánto puedes ofrecer, y un fondo de emergencia evita que un mes malo se convierta en una demanda. Si ya hay juicio, el plazo de ocho días manda: actúa rápido y con asesoría.
