
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Consulta con un profesional certificado antes de tomar decisiones.
Banca digital no es lo mismo que banco digital
Las dos expresiones se usan como sinónimos y no lo son. Banca digital describe un canal: transferir dinero, pagar servicios o pedir una tarjeta desde el celular. Casi todos los bancos con sucursales ya ofrecen ese canal, así que consultar tu saldo en una app no te vuelve cliente de un banco digital.
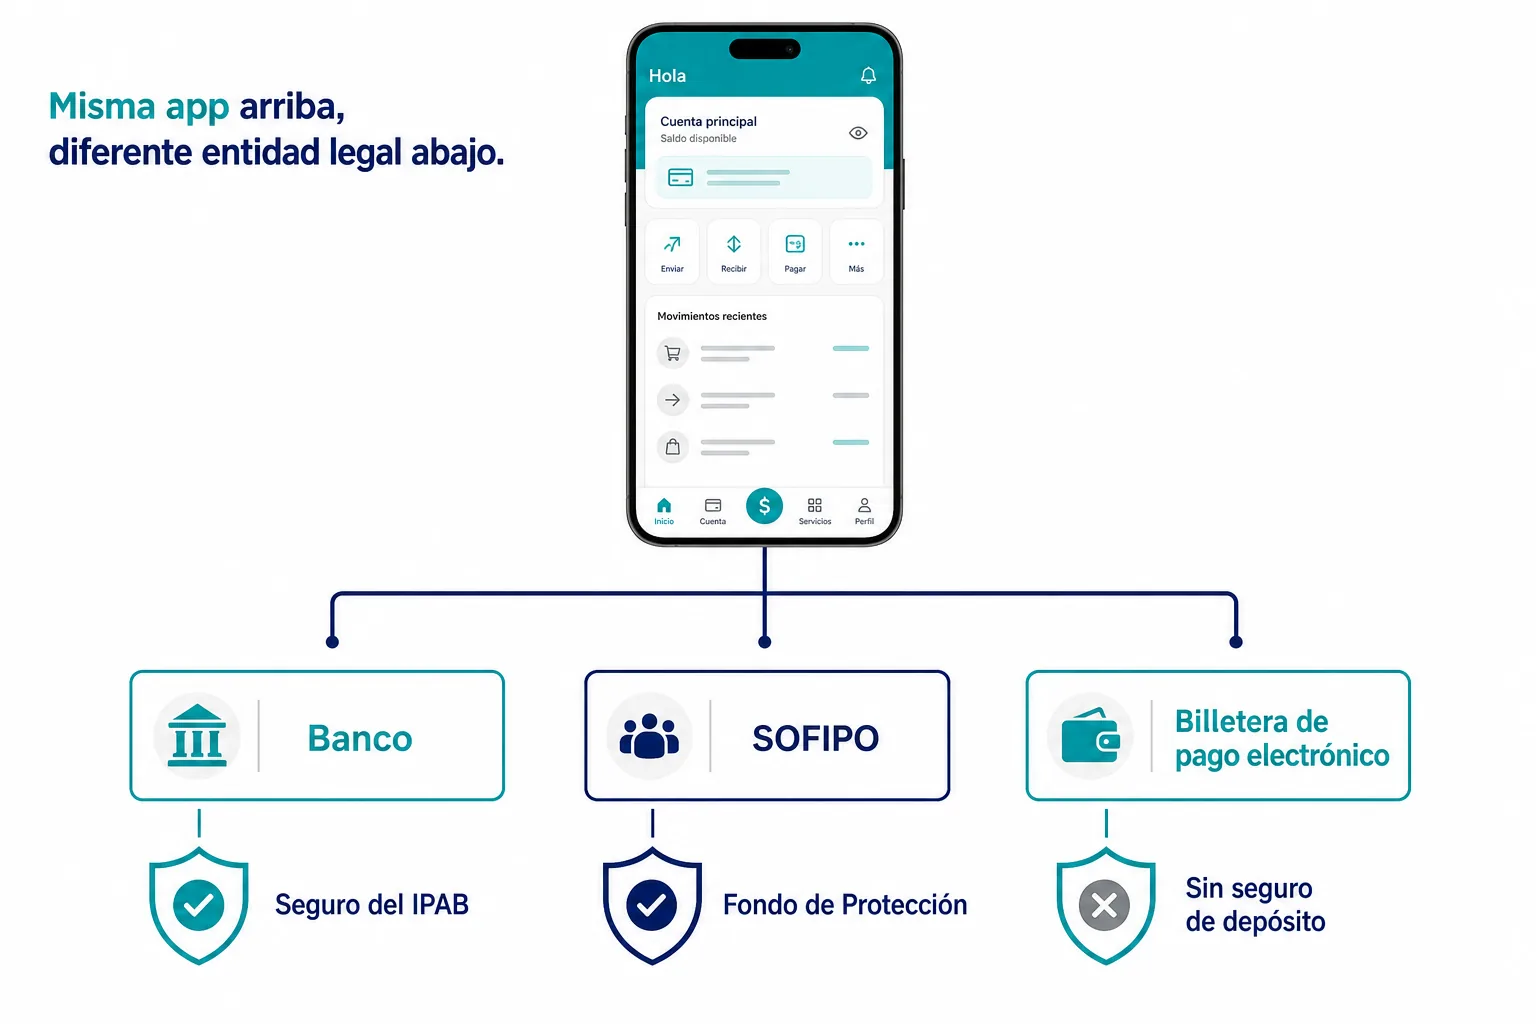
Un banco digital es una institución que nació para operar por ese canal, sin una red de sucursales como eje del negocio. La palabra “banco”, sin embargo, no siempre describe lo que hay detrás. Términos como “neobanco”, “cuenta digital” o “tu banco en el celular” son lenguaje de publicidad, no figuras legales. Bajo cualquiera de ellos puede haber un banco, una SOFIPO o una billetera de pagos, y cada una tiene reglas, supervisor y protección distintos.
Las tres figuras que pueden estar detrás de una app financiera
En México, una app que guarda tu dinero opera bajo una de estas tres figuras, y la diferencia más importante entre ellas es qué pasa con tus ahorros si la empresa quiebra.
| Figura legal | Qué hace | Protección del saldo | Intereses |
|---|---|---|---|
| Banco (institución de banca múltiple) | Recibe depósitos bancarios de dinero. Opera bajo la Ley de Instituciones de Crédito. | Seguro del IPAB: hasta 400,000 UDIS por persona y por institución | Puede pagarlos |
| SOFIPO (sociedad financiera popular) | Capta ahorro y otorga crédito. Opera bajo la Ley de Ahorro y Crédito Popular. | Fondo de Protección: hasta 25,000 UDIS por persona y por SOFIPO | Puede pagarlos |
| Institución de fondos de pago electrónico | Lleva cuentas de pago con fondos electrónicos. Opera bajo la Ley Fintech. | Sus fondos no son depósitos bancarios, así que el seguro del IPAB no les aplica | No puede pagar intereses por el saldo |
Los montos y las reglas de la tabla salen de la Ley de Protección al Ahorro Bancario, la Ley de Ahorro y Crédito Popular y la Ley para Regular las Instituciones de Tecnología Financiera. La CNBV autoriza a las tres figuras: a los bancos, a las SOFIPO y a las instituciones de fondos de pago electrónico.
Banco: depósitos con seguro del IPAB
Los bancos reciben depósitos bancarios de dinero a la vista, de ahorro o a plazo, según el artículo 46 de la Ley de Instituciones de Crédito. Esos depósitos entran al seguro del IPAB, el Instituto para la Protección al Ahorro Bancario, con un tope por persona y por institución que se explica más abajo.
Un banco digital es un banco con licencia, supervisión y seguro de depósito, y otra forma de atender. Hey Banco, por ejemplo, anunció que operaría como banco independiente con licencia propia desde el 31 de enero de 2026, según Xataka México.
SOFIPO: más rendimiento, otra protección
Una SOFIPO es una sociedad financiera popular autorizada por la CNBV. Muchas ofrecen tasas de ahorro más altas que un banco, pero su protección es menor: el Fondo de Protección procura cubrir los depósitos de cada ahorrador hasta 25,000 UDIS por persona, y solo si la SOFIPO entra en liquidación o concurso mercantil, de acuerdo con el artículo 105 de la Ley de Ahorro y Crédito Popular. El detalle de cómo funciona está en nuestra guía de qué es una SOFIPO.
Fondos de pago electrónico: una billetera, no una cuenta de ahorro
Las billeteras de pago son instituciones de fondos de pago electrónico. Tu saldo es una obligación de pago de la empresa, registrada en una cuenta transaccional. El artículo 29 de la Ley Fintech establece que esos recursos no son depósitos bancarios y que estas instituciones no pagan intereses por el saldo que acumulas.
Si una app de este tipo anuncia rendimientos, pregunta qué entidad los paga y bajo qué producto. Puede tratarse de otra empresa distinta a la que lleva tu cuenta de pagos, con reglas y protección propias.
Qué cambia en la práctica frente a un banco con sucursales
Lo que mejora: apertura, horario y costo
Abrir una cuenta suele tomar minutos desde el celular, con identificación oficial y validación de identidad en la misma app. Las operaciones no dependen del horario de una sucursal, y muchas de estas cuentas no cobran por abrirlas ni por mantenerlas. Que una cuenta no cobre por manejo, eso sí, no significa que no cobre por otros servicios: la hoja de comisiones del contrato es lo que manda.
Lo que cuesta: efectivo, atención y reclamaciones
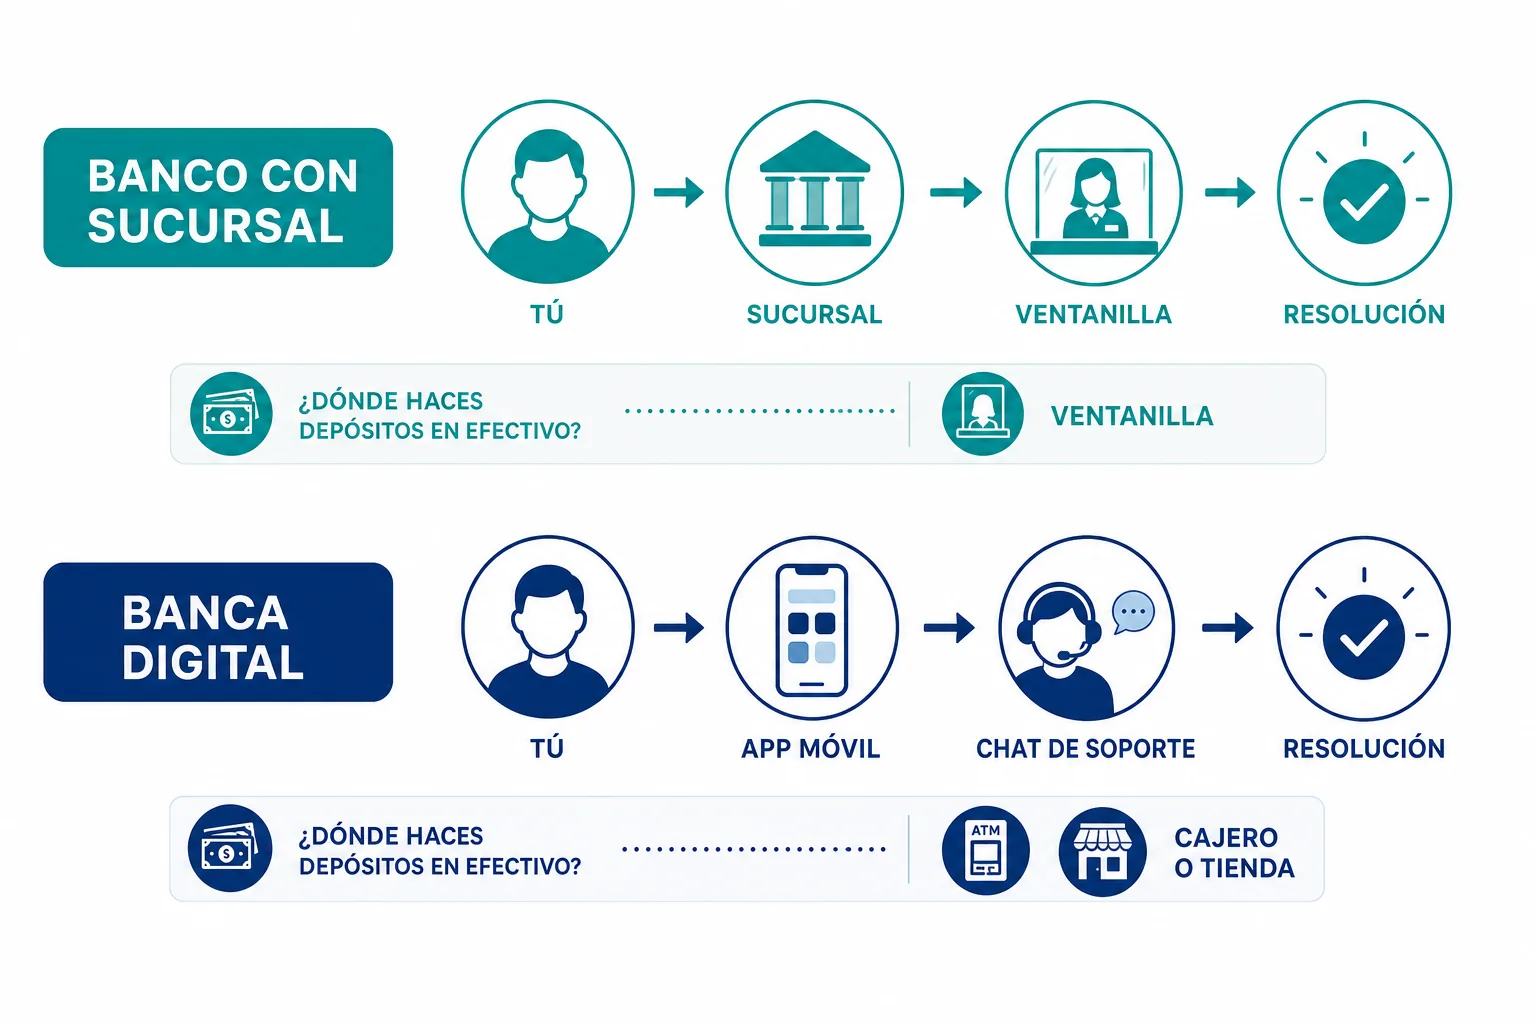
El efectivo es el punto débil. Depositar y retirar billetes suele pasar por cajeros de otras instituciones o por tiendas de conveniencia, con límites por operación y, a veces, con comisión. Pregunta antes de abrir cuánto cuesta meter y sacar efectivo, sobre todo si tu ingreso llega en billetes.
La atención también cambia. Sin sucursal, una aclaración por un cargo que no reconoces se resuelve por chat o teléfono. Guarda capturas, folios y fechas de cada reporte. Si la institución no responde, puedes presentar tu queja ante la CONDUSEF, el organismo que protege a los usuarios de servicios financieros. Ninguna institución legítima te pide tu NIP ni tu token por mensaje o llamada: quien lo pide es un fraude.
El caso de Nu México: la misma app con otra figura legal
El 10 de julio de 2026, la CNBV autorizó a Nu México para operar como banco, según el comunicado de la propia empresa. Nu venía operando como SOFIPO y tenía 30 días naturales para completar su transformación en banco. En su comunicado, la empresa dice que atiende a más de 15 millones de clientes, alrededor del 15% de la población adulta del país. Expansión recoge la misma cifra de clientes.
La lección sirve para cualquier app: el logotipo y la interfaz pueden seguir igual mientras cambia la figura legal que respalda tu saldo. Ni el comunicado de Nu ni la nota de Expansión que revisamos precisan desde qué fecha exacta los depósitos de sus clientes quedan cubiertos por el IPAB. Esa fecha es la que deberías pedirle a tu institución, por escrito, cuando cambie de figura.
Cómo comprobar en cinco pasos qué es tu app
- Lee el aviso legal. En los términos y condiciones o al pie del sitio aparece la razón social completa. Suele incluir la figura: institución de banca múltiple, sociedad financiera popular o institución de fondos de pago electrónico.
- Confirma la autorización. Busca a la entidad en el sitio de la CNBV, que autoriza y supervisa a bancos, SOFIPO e instituciones de tecnología financiera.
- Pide la protección por escrito. El artículo 6 de la Ley de Protección al Ahorro Bancario obliga a las instituciones a informar a sus usuarios sobre el tipo y el monto de las operaciones garantizadas.
- Revisa comisiones y límites. Anota cuánto cuesta depositar y retirar efectivo, cuántas transferencias son gratuitas y cuál es el límite diario de movimientos.
- Reparte el saldo según el tope. Compara lo que guardas en cada institución con el límite de protección de su figura y mueve el excedente a otra.
El tope que casi nadie revisa: 400,000 UDIS por persona y por institución
El artículo 11 de la Ley de Protección al Ahorro Bancario fija el seguro “hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral, cualquiera que sea el número y clase de dichas obligaciones a su favor y a cargo de una misma institución”. Traducido: tus cuentas de ahorro, tu cuenta a la vista y tus depósitos a plazo en el mismo banco se suman en un solo tope. Abrir tres cuentas en la misma institución no triplica la protección.
Para pasarlo a pesos, multiplica las UDIS por el valor del día que publica Banxico. Con una UDI de 8 pesos, un ejemplo ilustrativo, 400,000 UDIS equivalen a 3,200,000 pesos y las 25,000 UDIS de una SOFIPO equivalen a 200,000 pesos. Con quien tiene 150,000 pesos guardados, ambas figuras alcanzan. Con quien tiene 500,000 pesos en una SOFIPO, no.
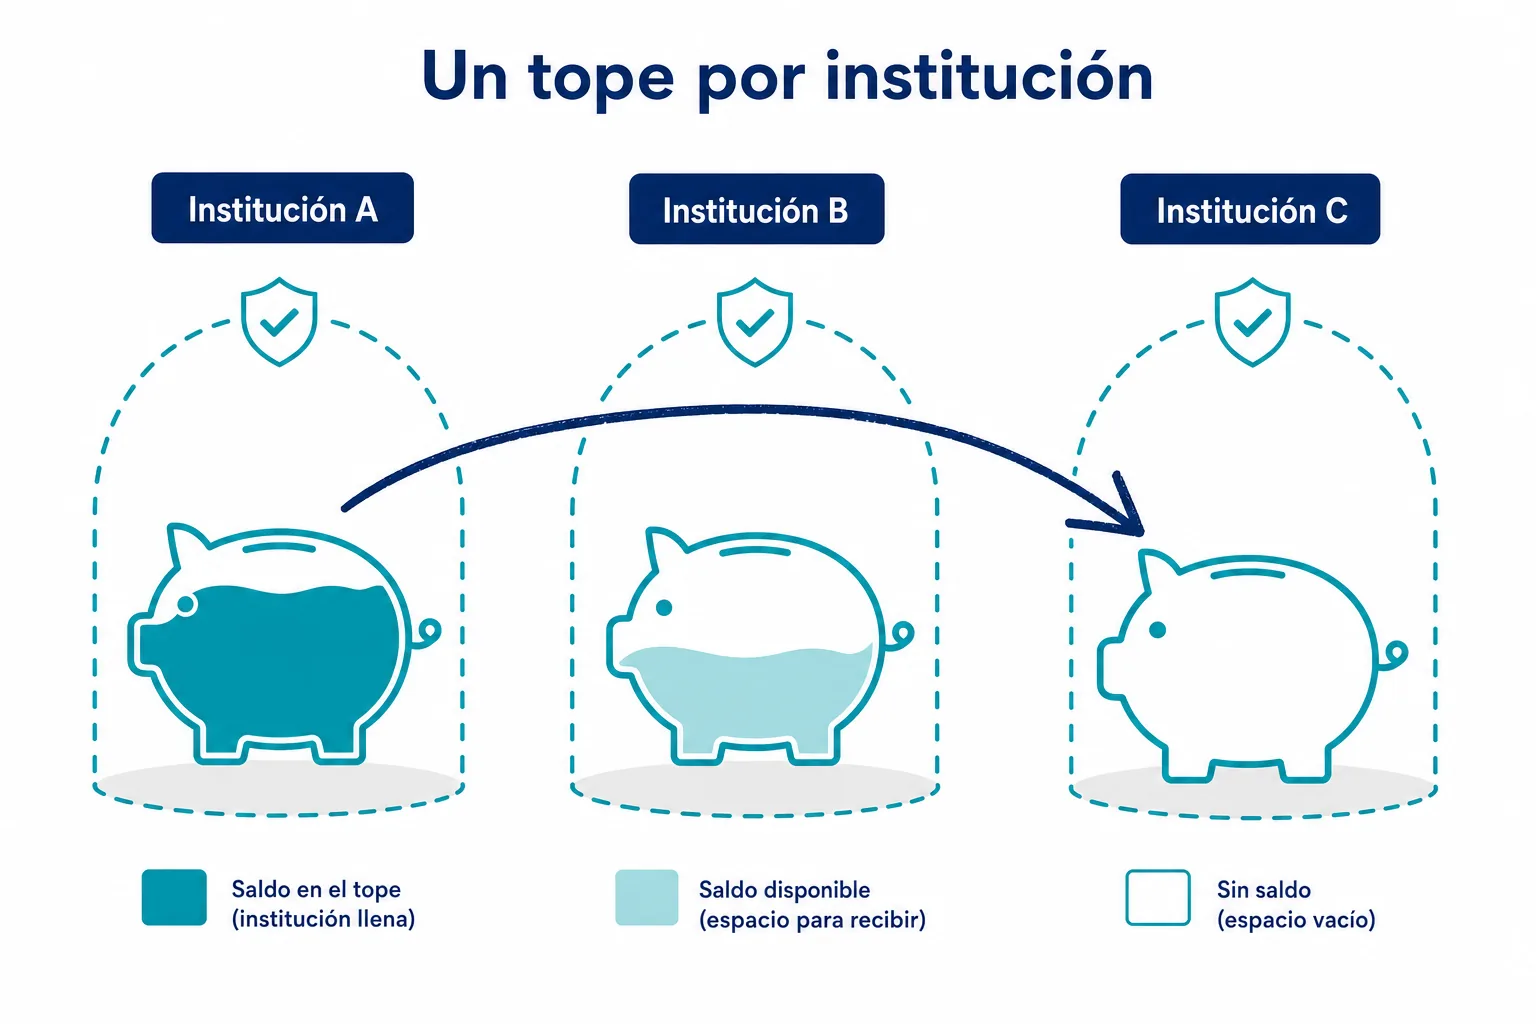
El artículo 10 de la misma ley deja fuera del seguro, entre otras operaciones, las obligaciones a favor de otras entidades financieras, los títulos negociables o al portador y los depósitos de accionistas y directivos de la institución. Si guardas allí tu fondo de emergencia, conviene conocer el tope antes de concentrarlo todo. Y si buscas rendimiento sin depender del tope de un banco, compara con los CETES, que son deuda del gobierno federal.
Cuándo conviene una cuenta digital y cuándo no
Una cuenta digital funciona bien como cuenta de uso diario: pagos, transferencias y ahorro separado del gasto. También sirve para apartar metas con una cuenta distinta de la que usas para pagar. Si estás armando tu hábito de ahorro, la guía de cómo ahorrar dinero cada mes te ayuda a decidir cuánto mover y cuándo.
Un banco con sucursales sigue siendo útil cuando manejas mucho efectivo, cuando haces trámites grandes que piden atención presencial o cuando prefieres hablar con una persona. No hay que elegir uno solo. Mucha gente combina un banco tradicional para operaciones grandes con una cuenta digital para el día a día, siempre que sepa cuál tope protege cada saldo.
La licencia importa más que la app
La interfaz, las tarjetas de colores y las promesas de rendimiento se parecen entre instituciones. La figura legal no. Antes de pasar tu dinero a una app, abre su aviso legal y anota si dice banco, SOFIPO o fondo de pago electrónico. Con ese dato sabes qué ley la regula, qué supervisor la vigila y hasta cuánto de tu saldo está protegido.
Haz ese ejercicio hoy con las cuentas que ya tienes. Si encuentras saldos por encima del tope de su figura, el siguiente paso es repartirlos, y la guía de SOFIPO te dice qué revisar antes de elegir una segunda institución.
