

Si trabajas de forma formal para una empresa en México, es probable que tengas acceso a una fuente de crédito con tasas más bajas que las de la mayoría de los préstamos personales: el FONACOT. Muchos trabajadores no lo usan simplemente porque no saben que ya califican para él.
Qué es el FONACOT
El FONACOT (Instituto del Fondo Nacional para el Consumo de los Trabajadores) es un organismo público que otorga créditos en efectivo a trabajadores formales del sector privado, con tasas de interés reguladas y descuento directo vía nómina. Su objetivo es darle a los trabajadores acceso a financiamiento más accesible que el de préstamos informales o algunos créditos bancarios, evitando que recurran a fuentes de financiamiento mucho más caras.
Existe desde hace décadas como parte de las prestaciones sociales asociadas al empleo formal en México, aunque muchos trabajadores lo asocian principalmente con la compra de electrodomésticos en tiendas departamentales, sin saber que también ofrece crédito en efectivo de uso más amplio.
Por qué existe este tipo de institución
La razón detrás del FONACOT es reducir la dependencia de los trabajadores formales hacia fuentes de crédito informal o hacia tarjetas departamentales con tasas mucho más altas. Al tratarse de un organismo público sin fines de lucro en el sentido comercial tradicional, puede ofrecer condiciones más favorables que buena parte del mercado privado de crédito al consumo.
Quién lo administra
El FONACOT es un organismo público descentralizado, es decir, no es un banco privado ni una financiera comercial, sino una institución del gobierno federal cuyo propósito específico es este tipo de financiamiento accesible para trabajadores.
Para qué sirve
Con un crédito FONACOT puedes financiar la compra de bienes y servicios diversos: electrodomésticos, muebles, ropa, servicios educativos, gastos médicos o incluso crédito en efectivo de libre uso, dependiendo del producto específico que solicites. La ventaja frente a otras opciones de crédito es la tasa regulada y la comodidad del descuento automático por nómina, que reduce el riesgo de que se te acumulen pagos atrasados.
Crédito en tiendas afiliadas vs crédito en efectivo
El FONACOT ofrece dos modalidades principales: crédito para comprar directamente en tiendas afiliadas a su red, donde el monto se aplica al producto elegido, y crédito en efectivo, que se deposita en tu cuenta y puedes usar según tu propio criterio. Esta segunda opción es la que muchos trabajadores desconocen, ya que el FONACOT es más conocido históricamente por su vínculo con tiendas departamentales.
Requisitos para solicitar un crédito
Requisitos del trabajador
Necesitas ser mayor de 18 años, tener una antigüedad mínima de 6 meses en tu trabajo actual, recibir un ingreso de al menos un salario mínimo de la zona correspondiente, y contar con número de celular y correo electrónico personal para el proceso de validación.
Por qué se pide antigüedad mínima
El requisito de antigüedad busca asegurar que el trabajador tenga una relación laboral suficientemente estable como para sostener el descuento por nómina durante todo el plazo del crédito. Un trabajador recién contratado representa, desde la perspectiva del FONACOT, un mayor riesgo de que la relación laboral termine antes de liquidar el crédito.
Requisitos del centro de trabajo
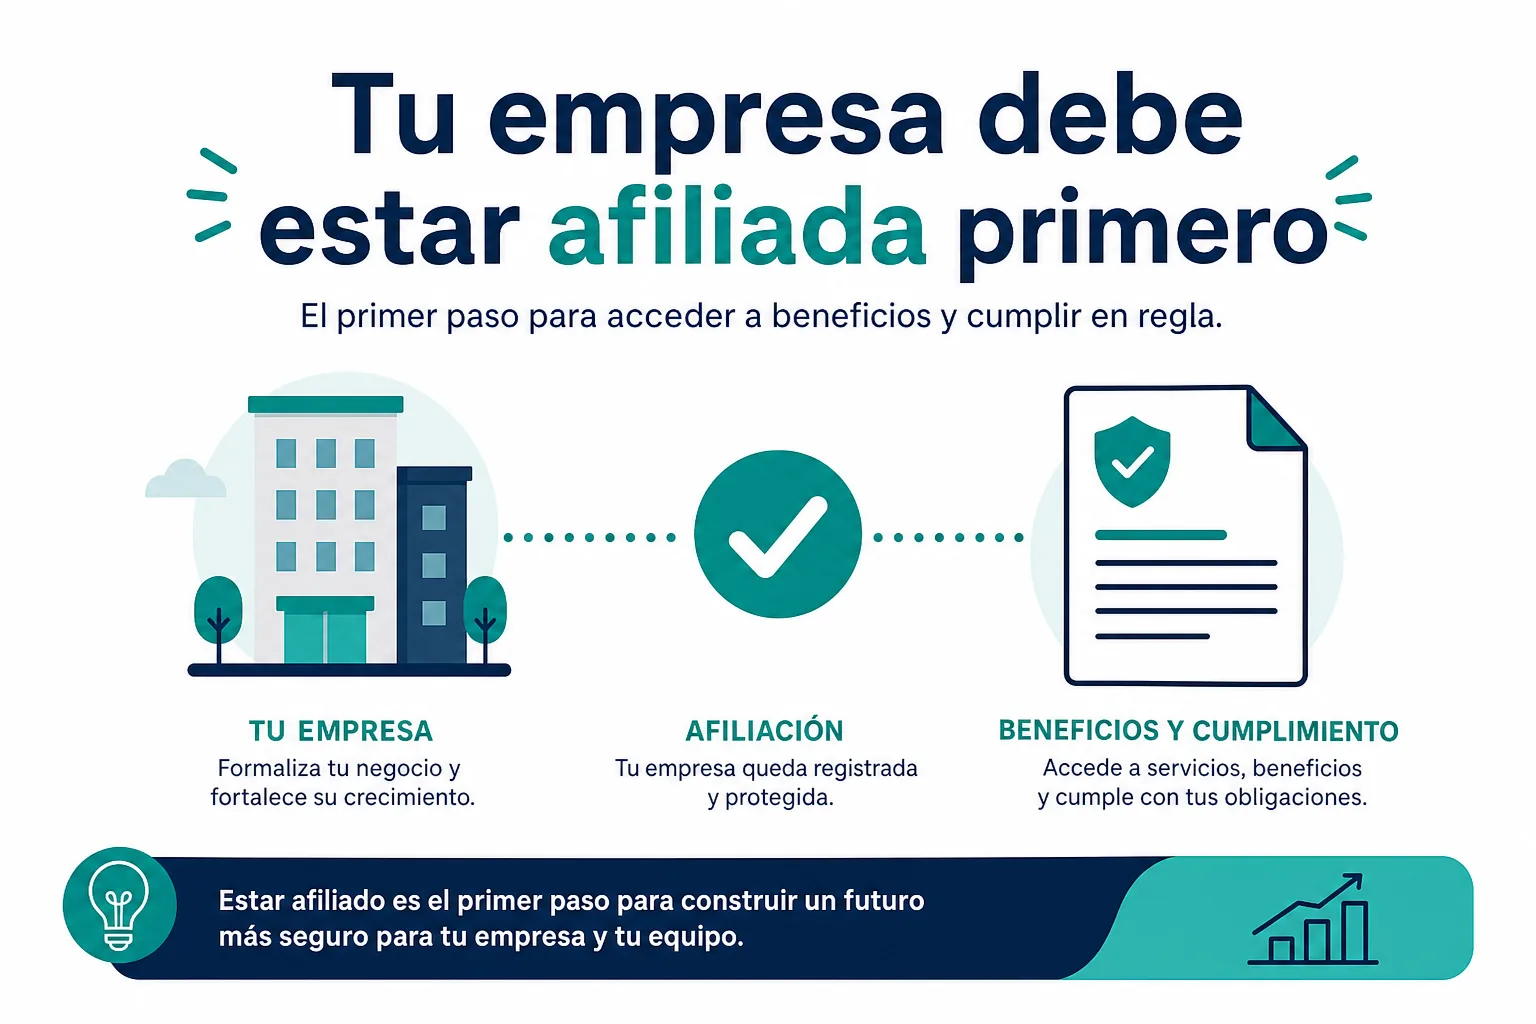
El requisito más importante, y el que muchos trabajadores desconocen, es que tu centro de trabajo esté afiliado al FONACOT. La afiliación es una obligación patronal establecida en la Ley Federal del Trabajo y es completamente gratuita para la empresa, pero si tu empleador no la ha tramitado, no podrás acceder al crédito hasta que se regularice esa afiliación.
Cómo saber si tu empresa ya está afiliada
Puedes consultar si tu centro de trabajo ya está afiliado directamente en el portal del FONACOT, ingresando los datos de la empresa, o preguntando directamente al área de recursos humanos. Si tu empresa no está afiliada, el trámite de afiliación lo debe iniciar el empleador, no el trabajador de forma individual.
Cuánto te pueden prestar
| Concepto | Rango habitual |
|---|---|
| Monto máximo | Hasta 4 meses de sueldo |
| Plazo de pago | De 6 a 30 meses |
| Tasa de interés | Aproximadamente 12% a 17%, según plazo y sueldo |
| Forma de pago | Descuento directo vía nómina |
Cómo se determina tu monto exacto
El monto máximo que puedes solicitar equivale hasta a cuatro meses de tu sueldo, aunque el monto final que te autorizan depende también de tu capacidad de pago y del producto específico que estés financiando. Por ejemplo, si ganas 12,000 pesos mensuales, el tope teórico rondaría los 48,000 pesos, aunque la aprobación final puede ser menor según tu evaluación crediticia.
Por qué el monto aprobado puede ser menor al tope teórico
El FONACOT evalúa, además de tu sueldo, qué porcentaje de tu ingreso quedaría comprometido con el descuento mensual del crédito. Si el pago mensual resultante del monto máximo teórico dejaría tu sueldo neto disponible demasiado ajustado, es común que te ofrezcan un monto menor o un plazo distinto, para asegurar que puedas sostener el pago sin poner en riesgo tus gastos básicos.
Tasa de interés y plazos
La tasa de interés del FONACOT suele ubicarse entre 12% y 17% anual, dependiendo del plazo que elijas y de tu nivel de ingresos. Esta tasa suele ser más baja que la de muchas tarjetas de crédito o préstamos personales de instituciones privadas, lo que explica por qué se considera una opción de financiamiento relativamente barata dentro del mercado mexicano.
Cómo elegir el plazo adecuado
Los plazos disponibles van de 6 a 30 meses. Un plazo más corto significa pagos mensuales más altos pero menos intereses totales; un plazo más largo reduce el pago mensual pero incrementa el costo total del crédito. Conviene elegir el plazo más corto que tu presupuesto mensual pueda sostener sin apretarte demasiado, en lugar de elegir automáticamente el plazo más largo disponible.
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Las tasas y montos pueden variar según tu perfil y el producto específico; antes de solicitar un crédito, revisa las condiciones vigentes directamente con el FONACOT.
Cómo se paga tu crédito
Descuento directo vía nómina
El pago de tu crédito FONACOT se descuenta automáticamente de tu nómina cada periodo de pago, previa autorización que firmas al momento de contratarlo. Esto significa que no tienes que preocuparte por hacer el pago de forma manual cada mes, pero también que tu sueldo neto disponible se reduce mientras dure el crédito.
Qué pasa si cambias de trabajo o te despiden
Si dejas tu empleo antes de terminar de pagar tu crédito, la obligación de pago no desaparece: debes seguir cubriendo las mensualidades pendientes por otros medios, ya sea directamente con el FONACOT o, si tu nuevo empleo también está afiliado, continuando el descuento vía nómina en tu nuevo trabajo. Es importante notificar tu cambio de situación laboral al FONACOT para evitar atrasos que generen intereses moratorios.
Cómo solicitar tu crédito paso a paso
Genera tu folio de pre-registro
El primer paso es obtener un folio de pre-registro en línea, para lo cual necesitas proporcionar tu nombre, CURP, Número de Seguridad Social, RFC y correo electrónico.
Agenda tu cita
Con tu folio de pre-registro, puedes agendar una cita a través del portal de citas del FONACOT para continuar con el trámite.
Presenta tus documentos
Acude a tu cita con la documentación requerida y firma la autorización correspondiente para el descuento vía nómina.
Recibe tu crédito
Una vez aprobado, el monto se deposita directamente en tu cuenta bancaria, y el descuento por nómina comienza a aplicarse conforme al calendario acordado.
Diferencia con un crédito bancario tradicional
A diferencia de un crédito personal bancario, el FONACOT no suele exigir historial crediticio extenso ni aval, ya que su modelo de riesgo se basa en la relación laboral formal del solicitante y el descuento directo por nómina. Esto lo hace accesible para trabajadores que, por distintas razones, no calificarían fácilmente para un crédito bancario tradicional, aunque el monto disponible suele ser más limitado que el de algunos productos bancarios.
Cuándo conviene más uno que el otro
Si tu prioridad es una tasa baja y un proceso sencillo sin depender de tu historial crediticio, el FONACOT suele ser la opción más conveniente dentro de su rango de montos disponibles. Si necesitas un monto mayor a los cuatro meses de tu sueldo, o ya tienes un buen historial crediticio que te permite acceder a tasas competitivas en la banca tradicional, un crédito bancario puede ofrecerte más flexibilidad en monto y plazo.
Errores comunes al solicitar tu crédito
No verificar si tu empresa está afiliada
Muchos trabajadores intentan solicitar un crédito sin saber que su centro de trabajo nunca se afilió al FONACOT, lo que hace imposible completar el trámite hasta que la empresa regularice su situación.
Elegir el plazo más largo sin calcular el costo total
Elegir automáticamente el plazo máximo disponible reduce el pago mensual, pero incrementa el monto total de intereses que terminas pagando. Conviene comparar el costo total del crédito en distintos plazos antes de decidir.
No considerar el impacto en el sueldo neto disponible
Como el pago se descuenta directamente de tu nómina, es fácil solicitar un monto que, sobre el papel, parece manejable, pero que termina apretando tu presupuesto mensual una vez que el descuento empieza a aplicarse. Antes de solicitar, calcula cómo quedaría tu sueldo neto disponible con el descuento ya incluido.
Antes de solicitar tu crédito
Confirma primero que tu centro de trabajo esté afiliado al FONACOT, calcula el monto real que necesitas en lugar del máximo disponible, y compara el costo total entre distintos plazos antes de decidir. Un crédito FONACOT puede ser una opción más barata que otras alternativas, pero sigue siendo una deuda que debes planear con cuidado dentro de tu presupuesto mensual.
Fuentes: FONACOT, Ley Federal del Trabajo. Consultadas el 18 de septiembre de 2026.
