

Si tienes un negocio con empleados en México, hay un impuesto que probablemente ya estás pagando sin llamarlo por su nombre técnico: el Impuesto Sobre Nómina. A diferencia del ISR o el IVA, este no lo cobra el SAT, sino cada estado, y las tasas cambian según dónde tengas a tu personal trabajando.
Qué es el Impuesto Sobre Nómina
El Impuesto Sobre Nómina (ISN) es un impuesto estatal que grava los pagos que un patrón realiza, en efectivo o en especie, como retribución al trabajo personal subordinado, es decir, los sueldos y prestaciones derivados de una relación laboral. A diferencia de los impuestos federales como el ISR, el ISN lo establece y cobra cada entidad federativa de forma independiente, con su propia legislación fiscal local.
Si tienes empleados formales en México, prácticamente con seguridad tu empresa ya está sujeta a este impuesto, aunque en la práctica muchas veces pasa desapercibido porque lo gestiona el área de contabilidad o nómina sin que los dueños del negocio lo tengan tan presente como el ISR o el IVA.
Un impuesto local, no federal
Es importante distinguir el ISN de los impuestos federales que administra el SAT, como el ISR o el IVA. El ISN no aparece en tu declaración anual federal ni en tus pagos provisionales de ISR: es un trámite completamente separado que se gestiona directamente con la autoridad fiscal de cada estado.
Por qué se paga donde trabaja el empleado, no donde está la empresa
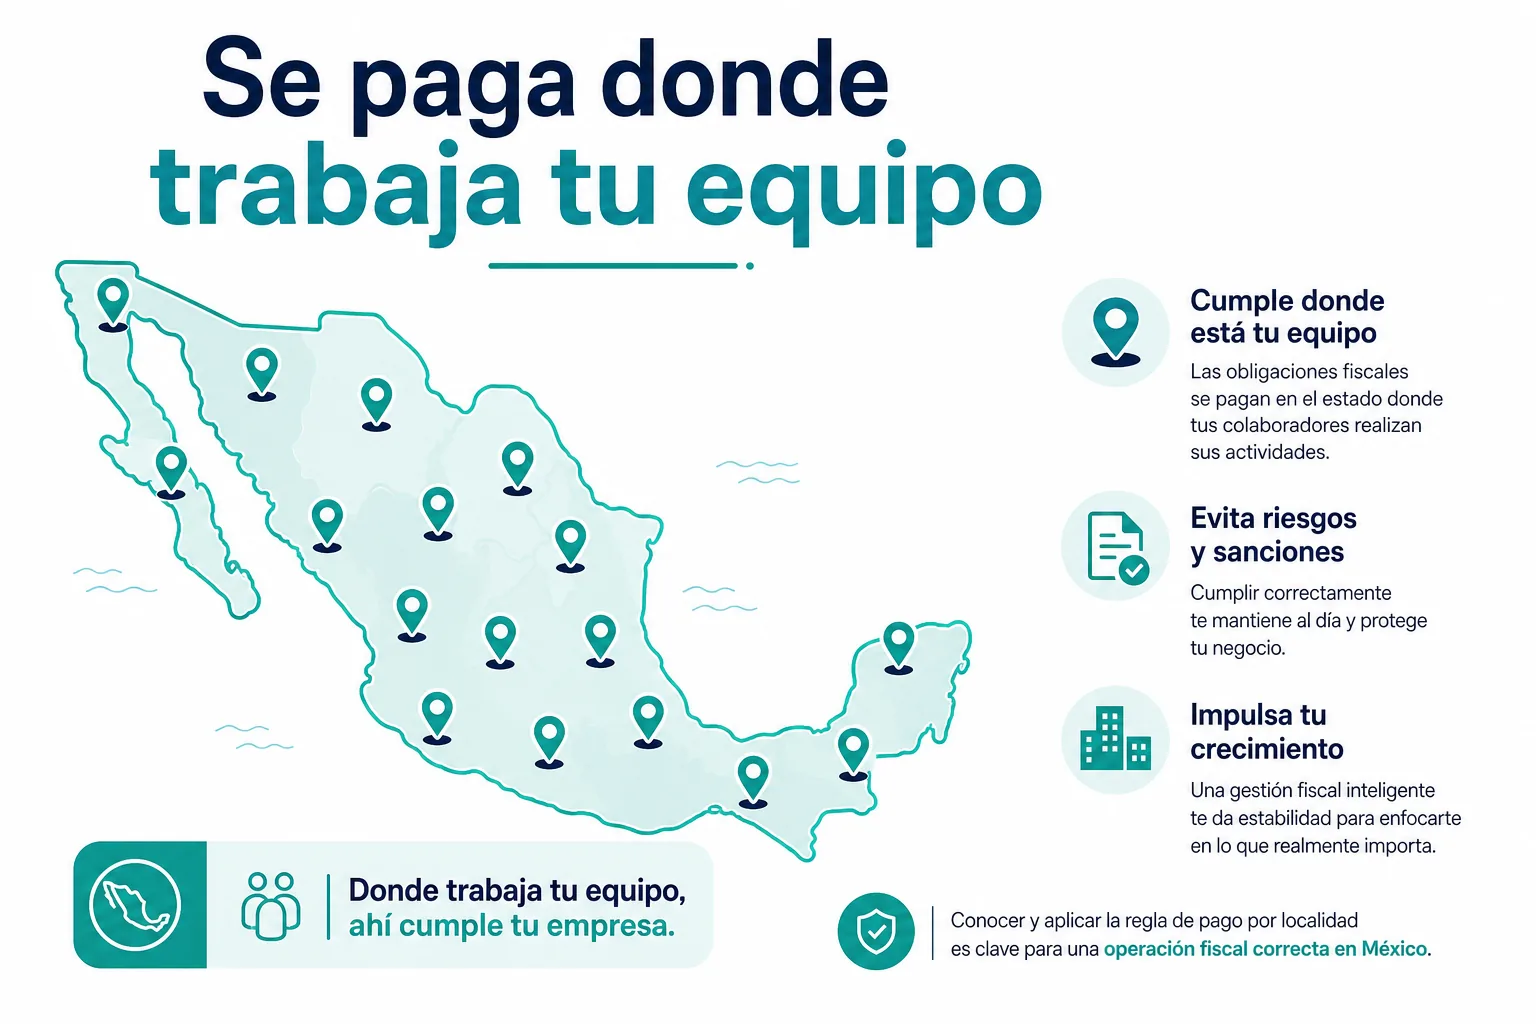
Una particularidad importante del ISN es que se paga en el estado donde el trabajador presta físicamente sus servicios, no necesariamente donde la empresa tiene su domicilio fiscal. Si una empresa tiene personal trabajando en distintos estados, es posible que deba declarar y pagar ISN en cada una de esas entidades por separado.
Quién lo paga
El responsable de calcular, retener y pagar el ISN es el patrón, ya sea persona física o moral, no el trabajador. A diferencia del ISR, que se descuenta directamente del sueldo del empleado, el ISN es un costo que absorbe la empresa como parte de sus obligaciones fiscales locales, sin que se refleje como una deducción en el recibo de nómina del trabajador.
Por qué esto lo hace un costo laboral, no un descuento al empleado
Como el ISN es un costo patronal y no una retención sobre el sueldo, es un gasto que las empresas deben considerar al calcular cuánto les cuesta realmente cada empleado, más allá del salario bruto que aparece en el contrato. Junto con las cuotas del IMSS y otras prestaciones, el ISN forma parte de lo que en contabilidad se conoce como el costo total de nómina.
Cómo se calcula la base gravable
Qué conceptos entran en la base
La base gravable del ISN incluye, en términos generales, todos los pagos en efectivo o en especie relacionados con el trabajo personal subordinado: sueldos y salarios, tiempo extra, premios, primas, comisiones, gratificaciones, aguinaldo, prima vacacional, aportaciones patronales a fondos de ahorro, primas de antigüedad y pagos a administradores o consejeros de la empresa.
Qué conceptos suelen quedar fuera
Algunos estados excluyen de la base ciertos conceptos específicos, como las indemnizaciones por despido, los viáticos comprobados o las aportaciones al INFONAVIT, aunque esto varía según la legislación local. Por eso conviene revisar el código fiscal de tu estado en particular, en lugar de asumir que la lista de conceptos gravados es idéntica en todo el país.
Cómo se aplica la tasa
Una vez que tienes el total de remuneraciones gravables pagadas en el periodo, se aplica la tasa correspondiente a tu estado sobre ese monto. Por ejemplo, si tu base gravable mensual es de 500,000 pesos y tu estado cobra una tasa del 3%, el ISN a pagar sería de 15,000 pesos ese mes.
Cuánto cobra cada estado
| Entidad | Tasa general (ejemplo) |
|---|---|
| Ciudad de México | 4% (con subsidio para micro y pequeñas empresas) |
| Estado de México, Jalisco, Nuevo León, Puebla | 3% |
| Guanajuato | 2% |
Por qué las tasas varían tanto
Cada entidad federativa tiene su propia legislación fiscal local, por lo que las tasas, los subsidios disponibles y hasta los conceptos exentos pueden variar de un estado a otro. En general, las tasas se mueven en un rango de entre 2% y poco más de 4%, aunque algunos estados han subido su tasa en los últimos años como parte de ajustes a sus finanzas locales.
Por qué te conviene revisar la tasa vigente cada año
Las tasas del ISN no son fijas de forma permanente: varios estados las han ajustado en años recientes como parte de reformas a sus leyes de ingresos locales. Si tu empresa ya opera en un estado desde hace tiempo, conviene verificar cada año si la tasa que vienes aplicando sigue siendo la vigente, en lugar de asumir que se mantiene igual de un ejercicio a otro.
Subsidios para empresas pequeñas
Algunos estados, como la Ciudad de México, ofrecen tasas reducidas o subsidios específicos para micro y pequeñas empresas con pocos empleados, como una forma de aliviar la carga fiscal de los negocios más pequeños frente a las tasas generales aplicables a empresas grandes. Estos subsidios suelen definirse por rangos de número de trabajadores, así que una empresa que está por contratar a su siguiente empleado puede terminar saliendo de un rango preferencial sin darse cuenta si no revisa las reglas vigentes.
Esta información tiene fines educativos y no constituye asesoría fiscal personalizada. Las tasas y subsidios cambian de un estado a otro y de un año a otro; antes de calcular tu obligación específica, confirma la tasa vigente directamente con la Secretaría de Finanzas o Tesorería de tu entidad.
Cuándo y cómo se paga
Periodicidad mensual
El ISN se calcula y se paga de forma mensual, considerando el total de remuneraciones gravables pagadas durante ese periodo. La fecha límite de pago varía según cada entidad, por lo que conviene confirmar el calendario fiscal específico de tu estado, ya que algunas entidades fijan el pago dentro de los primeros días hábiles del mes siguiente y otras dan un plazo ligeramente más amplio.
Qué pasa si pagas fuera de plazo
Como con la mayoría de los impuestos, pagar el ISN después de la fecha límite genera recargos y, en algunos casos, actualizaciones por inflación sobre el monto adeudado. Entre más tiempo pase sin regularizar el pago, mayor es el monto acumulado, por lo que conviene tratarlo con la misma disciplina que cualquier otra obligación fiscal recurrente.
Dónde se declara y se paga
A diferencia de los impuestos federales que se gestionan a través del portal del SAT, el ISN se declara y se paga a través de los sistemas de la Secretaría de Finanzas, Tesorería o el organismo equivalente de cada entidad federativa, que suele tener su propio portal en línea para este trámite. Esto significa que, si tu empresa opera en varios estados, necesitas familiarizarte con más de un sistema y más de un calendario de pagos, en lugar de gestionar todo desde una sola plataforma como ocurre con los impuestos federales.
Es deducible para el ISR
Una ventaja importante del ISN es que, al ser un gasto relacionado con la operación del negocio, es deducible para efectos del Impuesto Sobre la Renta federal. Esto significa que el monto que pagas por ISN reduce tu base gravable de ISR, disminuyendo el impuesto federal a cargo de tu empresa.
Errores comunes al calcular el ISN
Omitir conceptos que sí forman parte de la base
Es común que las empresas calculen el ISN considerando solo el sueldo base, sin incluir otros conceptos como comisiones, bonos o aportaciones a fondos de ahorro, que también forman parte de la base gravable según la legislación de la mayoría de los estados.
Usar la tasa de un estado equivocado
Si tu empresa tiene personal trabajando en más de un estado, aplicar la misma tasa a toda la nómina sin distinguir dónde presta servicios cada trabajador puede generar un cálculo incorrecto, ya sea pagando de más en un estado o quedando corto en otro. Esto es especialmente frecuente en empresas con trabajadores remotos o con personal que cambia de sede durante el año, donde conviene llevar un registro claro de en qué estado trabajó cada persona y durante qué periodo.
No verificar subsidios o exenciones disponibles
Algunas empresas pequeñas pagan la tasa general sin verificar si su estado ofrece algún subsidio o tasa reducida para negocios con pocos empleados, perdiendo la oportunidad de reducir legalmente su carga fiscal.
Antes de calcular tu ISN
Confirma la tasa vigente en el estado donde tienes empleados trabajando, revisa qué conceptos específicos incluye la base gravable según la legislación local, y verifica si existe algún subsidio aplicable al tamaño de tu empresa. Si operas en más de un estado, lleva el cálculo por separado para cada entidad, en lugar de aplicar una sola tasa a toda tu nómina.
Fuentes: Secretarías de Finanzas estatales, códigos fiscales locales. Consultadas el 18 de septiembre de 2026.
